 By Spanos Theodoros · · Updated
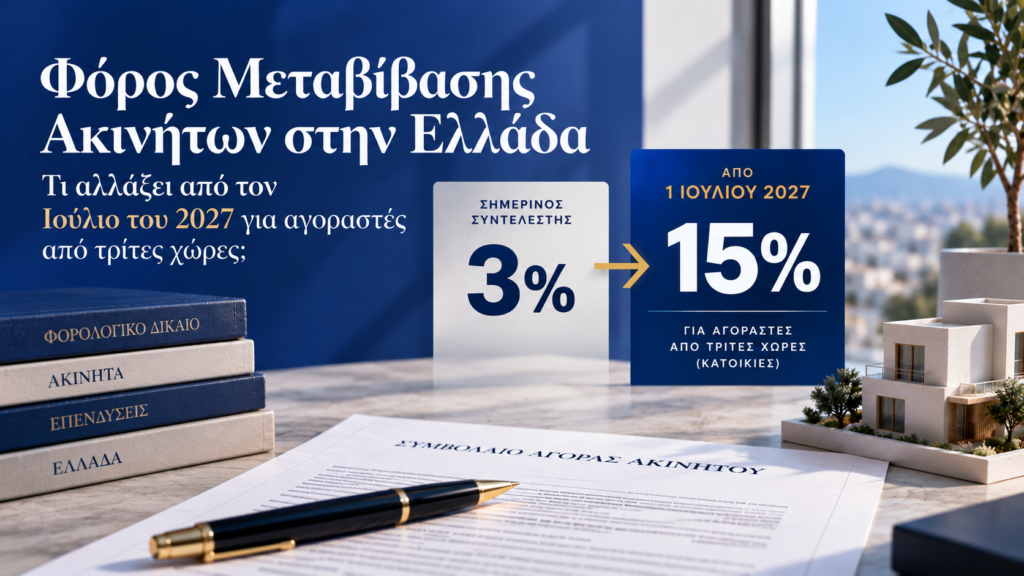
Η 90ή Διεθνής Έκθεση Θεσσαλονίκης έφερε στο προσκήνιο μία σημαντική εξαγγελία για την ελληνική αγορά ακινήτων και, ειδικότερα, για τις αγορές κατοικιών από πρόσωπα που προέρχονται από τρίτες χώρες. Στο πλαίσιο των μέτρων που παρουσιάστηκαν για την αντιμετώπιση του στεγαστικού ζητήματος, η Κυβέρνηση ανακοίνωσε την πρόθεσή της να αυξήσει τον φόρο μεταβίβασης κατοικιών από 3% σε 15% για συγκεκριμένες κατηγορίες αγοραστών εκτός Ευρωπαϊκής Ένωσης, με χρονικό ορίζοντα εφαρμογής τον Ιούλιο του 2027.
Η εξαγγελία είναι αναμφίβολα σημαντική, ιδίως για τη διεθνή επενδυτική κοινότητα, ωστόσο στο παρόν στάδιο θα πρέπει να αντιμετωπίζεται με προσοχή, καθώς δεν έχει ακόμη ενσωματωθεί σε ψηφισμένο νομοθετικό κείμενο. Με άλλα λόγια, η βασική κατεύθυνση του μέτρου έχει πλέον γίνει γνωστή, δεν έχουν όμως ακόμη καθοριστεί με την απαιτούμενη σαφήνεια όλες οι προϋποθέσεις εφαρμογής, οι εξαιρέσεις, οι μεταβατικές ρυθμίσεις και οι ειδικές κατηγορίες προσώπων ή συναλλαγών που τελικά θα υπαχθούν στον αυξημένο συντελεστή. Αυτό σημαίνει ότι η σημερινή εικόνα δεν είναι κατ’ ανάγκη ταυτόσημη με εκείνη που θα ισχύει όταν η ρύθμιση αποκτήσει οριστική νομοθετική μορφή.
Από 3% σε 15%: μία ουσιαστική μεταβολή στο κόστος αγοράς κατοικίας
Σύμφωνα με όσα έχουν ανακοινωθεί μέχρι σήμερα, ο βασικός φόρος μεταβίβασης για τις συναλλαγές που θα υπαχθούν στο νέο καθεστώς θα αυξηθεί από 3% σε 15%. Εφόσον συνυπολογιστεί και η εισφορά υπέρ των δήμων, η οποία αντιστοιχεί σε 3% επί του κύριου φόρου, η συνολική επιβάρυνση διαμορφώνεται ουσιαστικά από 3,09% σε 15,45% επί της φορολογητέας αξίας του ακινήτου.
Η διαφορά είναι προφανώς σημαντική. Για παράδειγμα:
- για φορολογητέα αξία κατοικίας €250.000:
3,09% → €7.725
15,45% → €38.625 - Για φορολογητέα αξία €400.000:
3,09% → €12.360
15,45% → €61.800 - για φορολογητέα αξία €800.000:
3,09% → €24.720
15,45% → €123.600
Τα παραδείγματα αυτά αποτυπώνουν το μέγεθος της εξαγγελθείσας αλλαγής, δεν απαντούν όμως στο κρίσιμο ερώτημα ποιοι ακριβώς αγοραστές και ποιες ακριβώς συναλλαγές θα επιβαρυνθούν τελικά με τον αυξημένο συντελεστή. Η διάκριση αυτή είναι ουσιώδης, διότι η ανακοίνωση δεν αφορά γενικώς κάθε αλλοδαπό αγοραστή ούτε κάθε είδους επένδυση σε ελληνικό ακίνητο.
Η εξαγγελία αφορά κατοικίες και όχι κάθε είδος ακινήτου
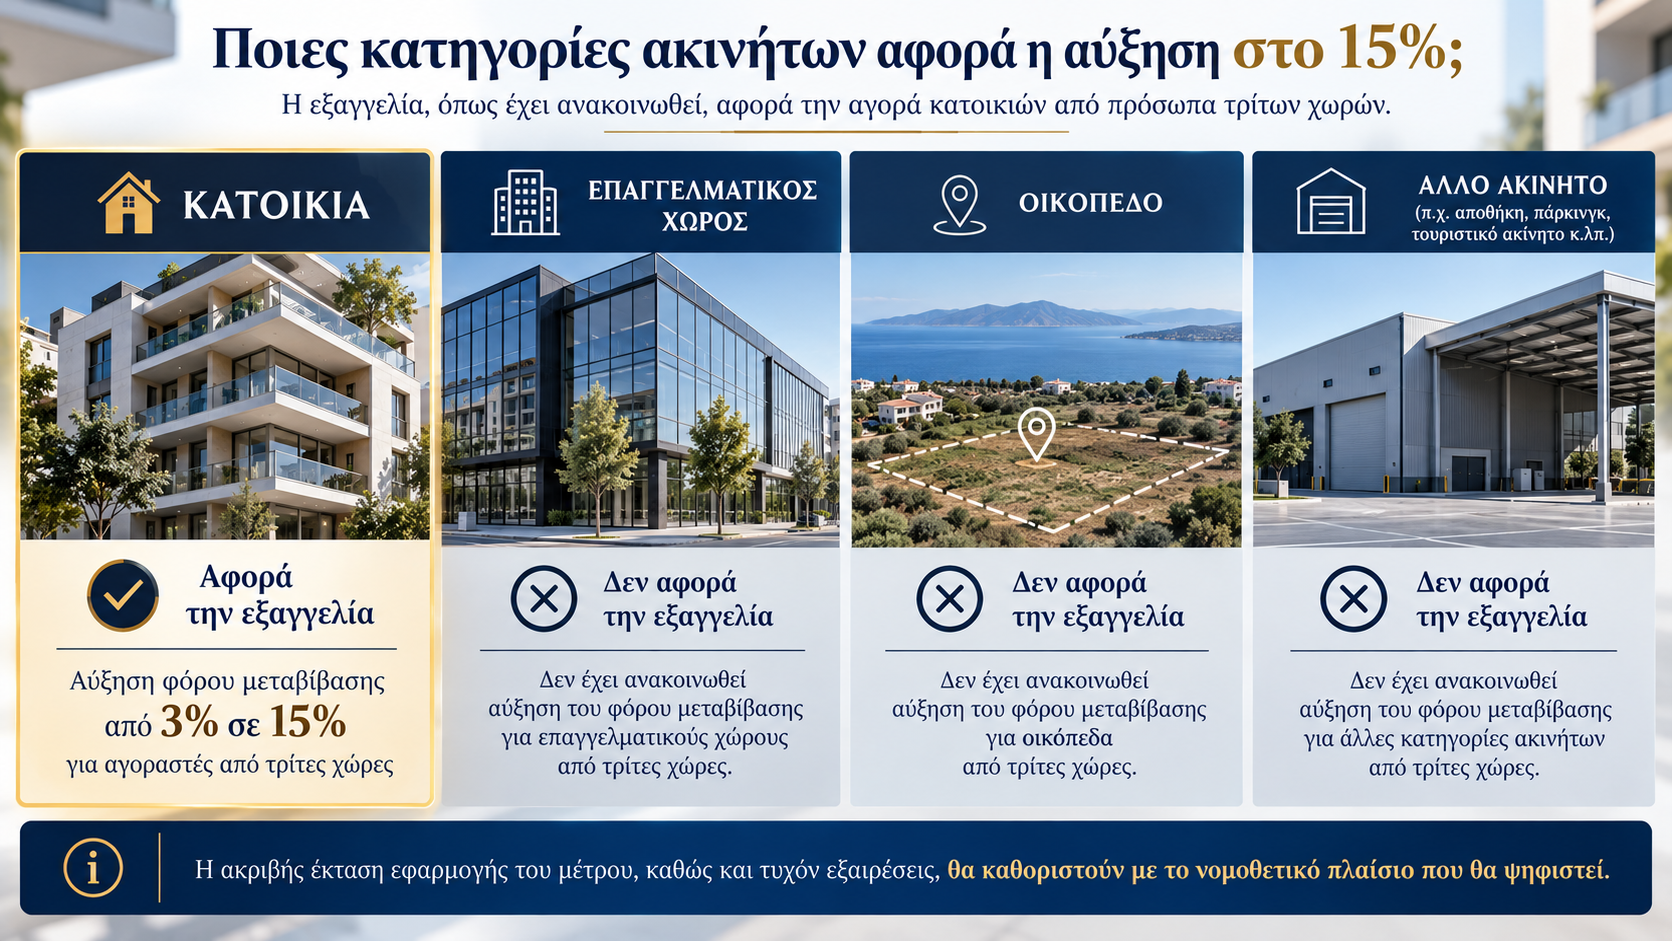
Μία από τις βασικές διευκρινίσεις που έχουν ήδη δοθεί είναι ότι η αύξηση του φόρου αφορά την αγορά κατοικιών και όχι επαγγελματικούς χώρους, οικόπεδα ή άλλες κατηγορίες ακινήτων. Η συγκεκριμένη διάκριση έχει ιδιαίτερη σημασία για τους διεθνείς επενδυτές, καθώς η ελληνική αγορά ακινήτων προσφέρει πολλές διαφορετικές επενδυτικές επιλογές και δεν περιορίζεται στην απόκτηση κατοικίας.
Ένας αλλοδαπός επενδυτής μπορεί, για παράδειγμα, να ενδιαφέρεται για επαγγελματικό ακίνητο, τουριστικό ακίνητο, οικόπεδο ή άλλη επενδυτική δομή, χωρίς η σημερινή εξαγγελία να δείχνει ότι όλες αυτές οι κατηγορίες θα υπαχθούν στην ίδια αυξημένη φορολογική μεταχείριση. Επομένως, δεν πρόκειται για μία οριζόντια αύξηση της φορολογίας όλων των ακινήτων που αποκτώνται από πρόσωπα τρίτων χωρών, αλλά για μία στοχευμένη παρέμβαση που, όπως έχει παρουσιαστεί μέχρι σήμερα, επικεντρώνεται ειδικά στην αγορά κατοικιών.
Ποιοι ακριβώς θα θεωρούνται αγοραστές από τρίτες χώρες
Ένα από τα σημαντικότερα ζητήματα που παραμένουν ανοιχτά αφορά τον ακριβή προσδιορισμό των προσώπων που θα υπαχθούν στον νέο συντελεστή. Η επίσημη εξαγγελία αναφέρεται γενικά σε αγοραστές που προέρχονται από τρίτες χώρες, δηλαδή σε πρόσωπα εκτός Ευρωπαϊκής Ένωσης και Ευρωπαϊκού Οικονομικού Χώρου, ενώ στην κυβερνητική εξειδίκευση γίνεται αναφορά και σε συγκεκριμένες κατηγορίες που φαίνεται να εξαιρούνται, όπως οι πολίτες της ΕΕ και του ΕΟΧ και οι επί μακρόν διαμένοντες.
Το σημείο που χρειάζεται περαιτέρω αποσαφήνιση είναι ποιο ακριβώς νομικό κριτήριο θα χρησιμοποιηθεί τελικά για την υπαγωγή στον αυξημένο φόρο. Θα είναι αποκλειστικά η ιθαγένεια του αγοραστή, θα λαμβάνεται υπόψη η φορολογική του κατοικία, θα παίζει ρόλο το είδος της άδειας διαμονής που διαθέτει ή θα εφαρμόζεται ένας συνδυασμός περισσότερων κριτηρίων; Η απάντηση είναι καθοριστική, διότι διαφορετικές προσωπικές και φορολογικές καταστάσεις μπορούν να οδηγήσουν σε διαφορετικό αποτέλεσμα.
Η διαφορά μεταξύ ιθαγένειας και φορολογικής κατοικίας
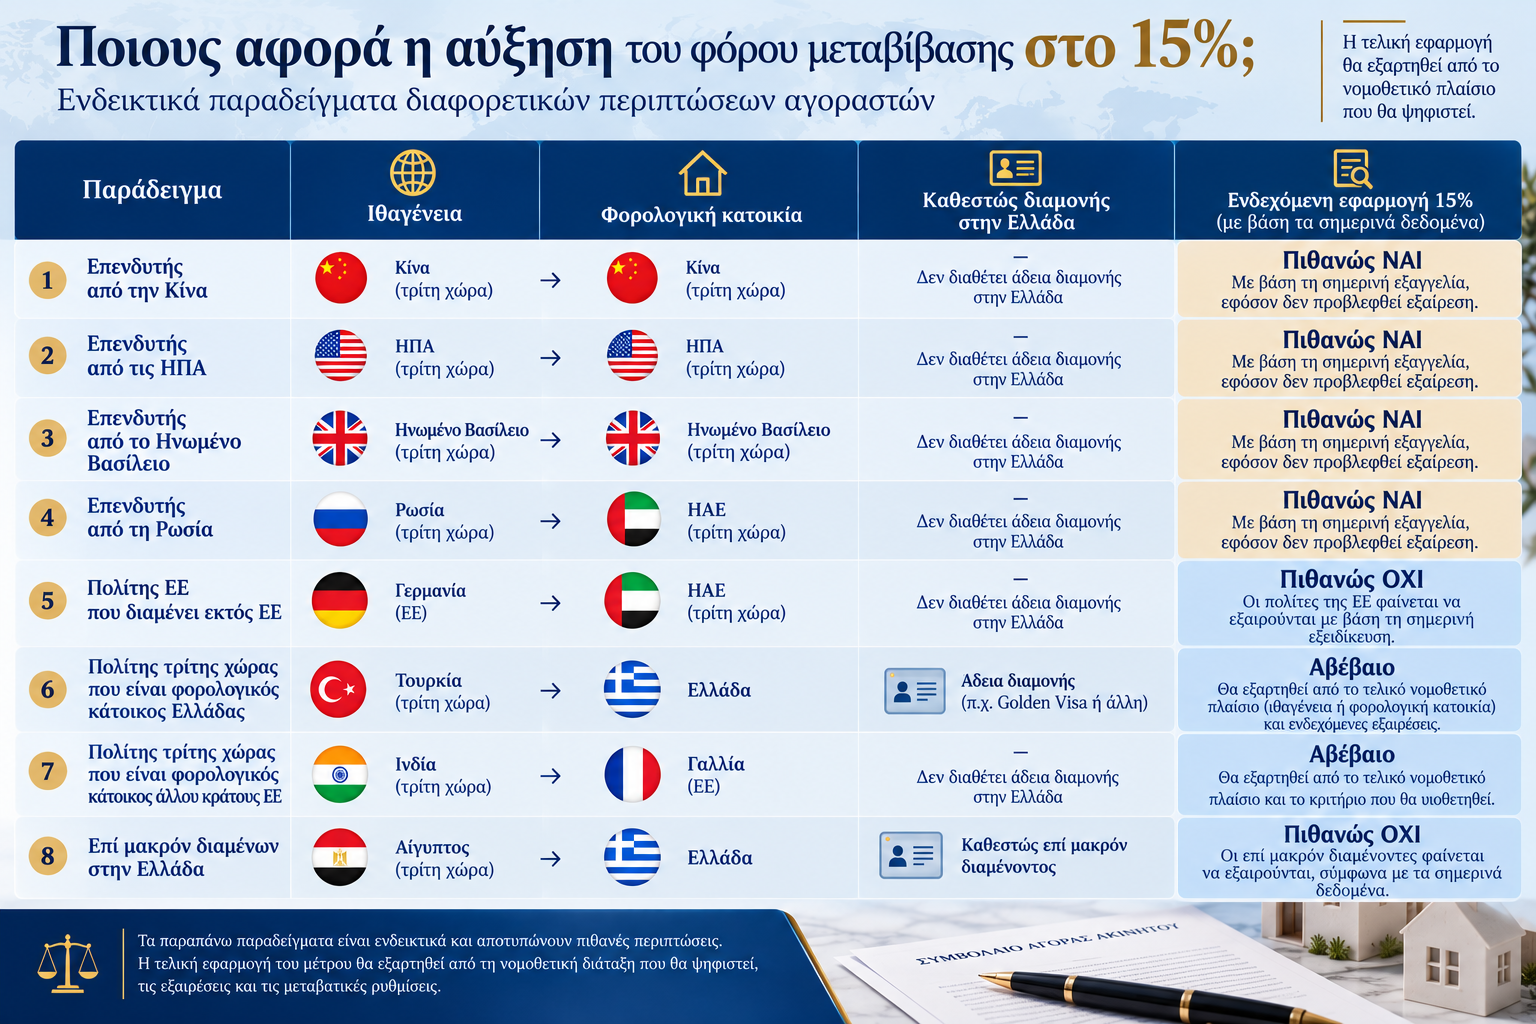
Η ανάγκη για σαφή νομοθετική διατύπωση γίνεται ακόμη πιο εμφανής όταν εξεταστούν συγκεκριμένα παραδείγματα.
Ένας Αμερικανός / Κινέζος / Τούρκος / Ισραηλινός υπήκοος που είναι ταυτόχρονα και φορολογικός κάτοικος Αμερικής / Κίνας / Τουρκίας / Ισραήλ φαίνεται, με βάση τη σημερινή κατεύθυνση της εξαγγελίας, να βρίσκεται στην κατηγορία των προσώπων που θα μπορούσαν να επηρεαστούν από το νέο μέτρο, εφόσον αγοράζει κατοικία και δεν εμπίπτει σε κάποια ειδική εξαίρεση. Πρόκειται για την πιο απλή περίπτωση, καθώς τόσο η ιθαγένεια όσο και η φορολογική κατοικία παραπέμπουν σε τρίτη χώρα.
Η εικόνα αλλάζει, όμως, όταν ο ίδιος Αμερικανός / Κινέζος / Τούρκος / Ισραηλινός υπήκοος είναι φορολογικός κάτοικος Ελλάδας. Σε αυτή την περίπτωση παραμένει πολίτης τρίτης χώρας, αλλά δεν είναι πλέον φορολογικός κάτοικος τρίτης χώρας. Αν ο τελικός νόμος χρησιμοποιήσει ως βασικό κριτήριο την ιθαγένεια, η συγκεκριμένη περίπτωση ενδέχεται να υπαχθεί στον νέο φόρο. Αν, αντίθετα, δοθεί μεγαλύτερη βαρύτητα στη φορολογική κατοικία, το αποτέλεσμα μπορεί να είναι διαφορετικό.
Ακόμη πιο χαρακτηριστική είναι η περίπτωση Αμερικανός / Κινέζος / Τούρκος / Ισραηλινός υπηκόου που είναι φορολογικός κάτοικος Γαλλίας. Εδώ πρόκειται μεν για πολίτη τρίτης χώρας, αλλά για πρόσωπο που έχει φορολογική κατοικία σε κράτος μέλος της Ευρωπαϊκής Ένωσης. Αντίστροφα, ένας Γάλλος ή Γερμανός πολίτης μπορεί να είναι φορολογικός κάτοικος Ηνωμένων Αραβικών Εμιράτων ή άλλης τρίτης χώρας. Οι περιπτώσεις αυτές δείχνουν ότι η απλή διάκριση μεταξύ «ΕΕ» και «εκτός ΕΕ» δεν αρκεί από μόνη της για να αποτυπώσει το σύνολο των καταστάσεων που μπορεί να προκύψουν στην πράξη.
Τι σημαίνει ο όρος «επί μακρόν διαμένων»
Η επίσημη κυβερνητική εξειδίκευση κάνει αναφορά στους επί μακρόν διαμένοντες, γεγονός που καθιστά απαραίτητη μία ακόμη διευκρίνιση. Ο όρος αυτός δεν αναφέρεται απλώς σε κάποιον που ζει για μεγάλο χρονικό διάστημα στην Ελλάδα, αλλά σε συγκεκριμένο νομικό καθεστώς διαμονής, το οποίο αποκτάται υπό προϋποθέσεις και παρέχει συγκεκριμένα δικαιώματα.
Για τον λόγο αυτό, δεν θα πρέπει να θεωρείται ότι κάθε αλλοδαπός που διαθέτει ελληνική άδεια διαμονής εξομοιώνεται αυτομάτως με επί μακρόν διαμένοντα. Η διάκριση αυτή αποκτά ιδιαίτερη σημασία όταν εξετάζονται οι κάτοχοι Golden Visa και άλλες κατηγορίες επενδυτών που ήδη διαθέτουν νόμιμο καθεστώς διαμονής στην Ελλάδα.
Τι μπορεί να ισχύσει για τους κατόχους Golden Visa
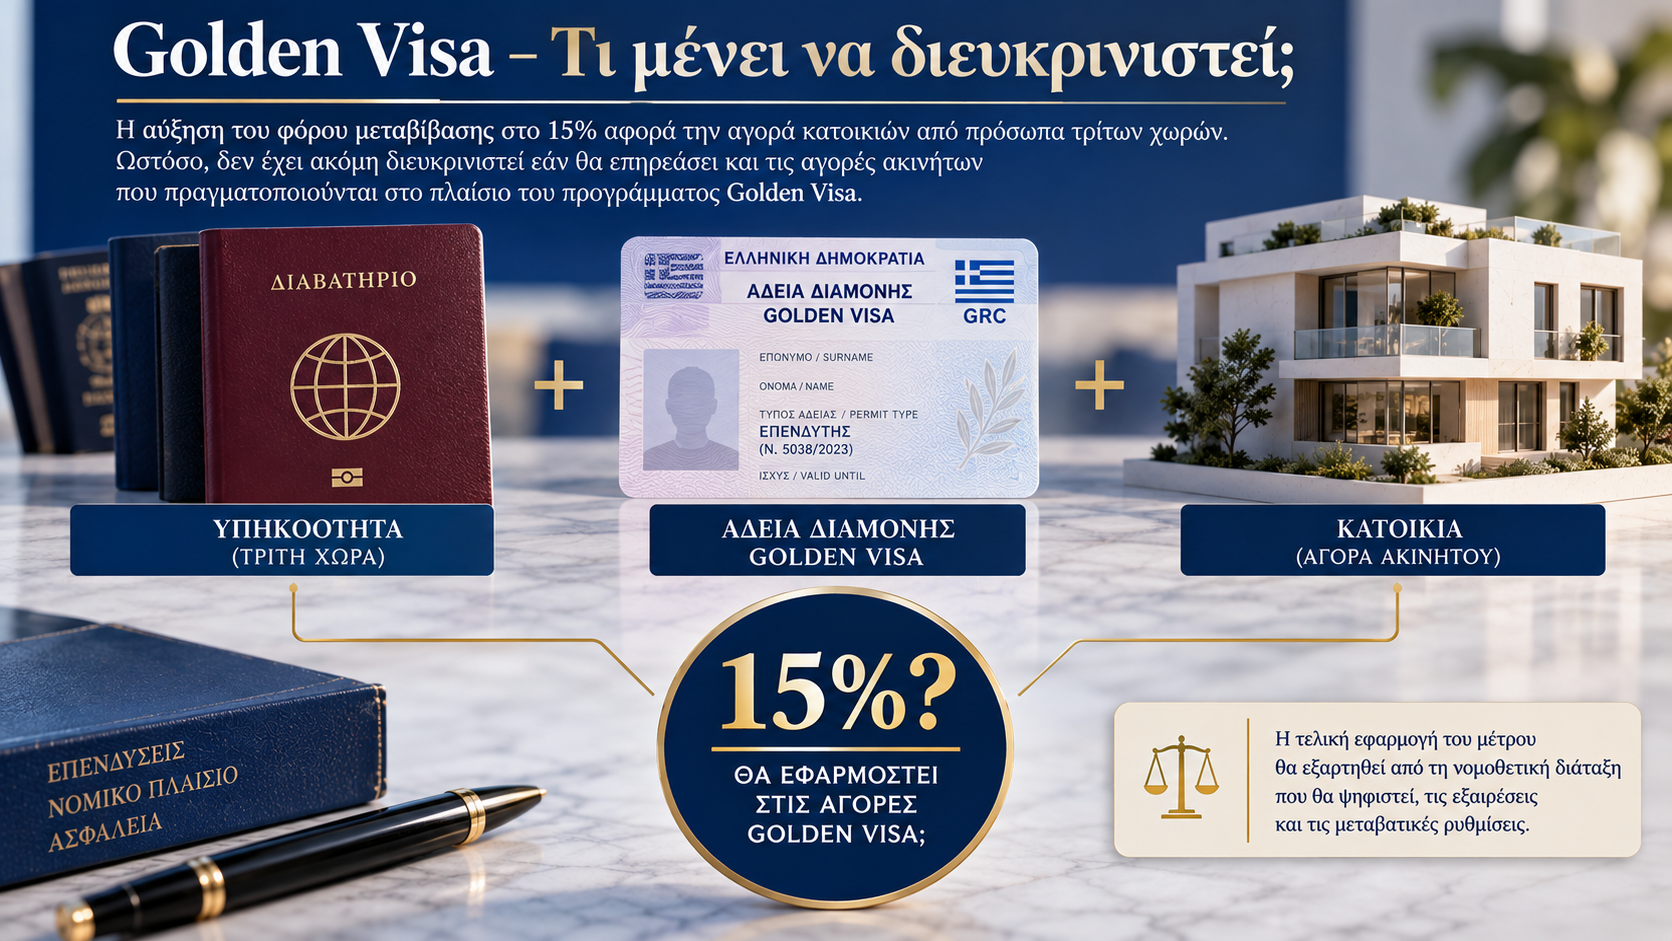
Μέχρι σήμερα δεν έχει ανακοινωθεί ειδική εξαίρεση για τους κατόχους Golden Visa. Αυτό, ωστόσο, δεν σημαίνει ότι έχει ήδη διαμορφωθεί οριστικό συμπέρασμα ότι όλοι οι κάτοχοι Golden Visa θα υπάγονται υποχρεωτικά στον αυξημένο συντελεστή.
Η τελική αξιολόγηση θα εξαρτηθεί από το πώς ακριβώς θα διατυπωθεί η σχετική διάταξη και από το αν ο νομοθέτης θα επιλέξει να λαμβάνει υπόψη μόνο την ιθαγένεια, τη φορολογική κατοικία, το είδος της άδειας διαμονής ή έναν συνδυασμό αυτών των στοιχείων. Ενδέχεται επίσης να προβλεφθούν ειδικές εξαιρέσεις ή διαφοροποιήσεις για συγκεκριμένες κατηγορίες αδειών διαμονής, κάτι που σήμερα δεν μπορεί ούτε να επιβεβαιωθεί ούτε να αποκλειστεί.
Για έναν επενδυτή που διαθέτει ήδη Golden Visa και εξετάζει νέα αγορά ακινήτου το 2027 ή αργότερα, η ορθή προσέγγιση είναι επομένως να μην θεωρεί δεδομένη ούτε την υπαγωγή ούτε την εξαίρεσή του από τον νέο φόρο, αλλά να αναμένει το οριστικό νομοθετικό πλαίσιο και να αξιολογήσει τη συναλλαγή με βάση τα προσωπικά και φορολογικά του χαρακτηριστικά.
Τι θα συμβεί με τα ακίνητα αλλαγής χρήσης
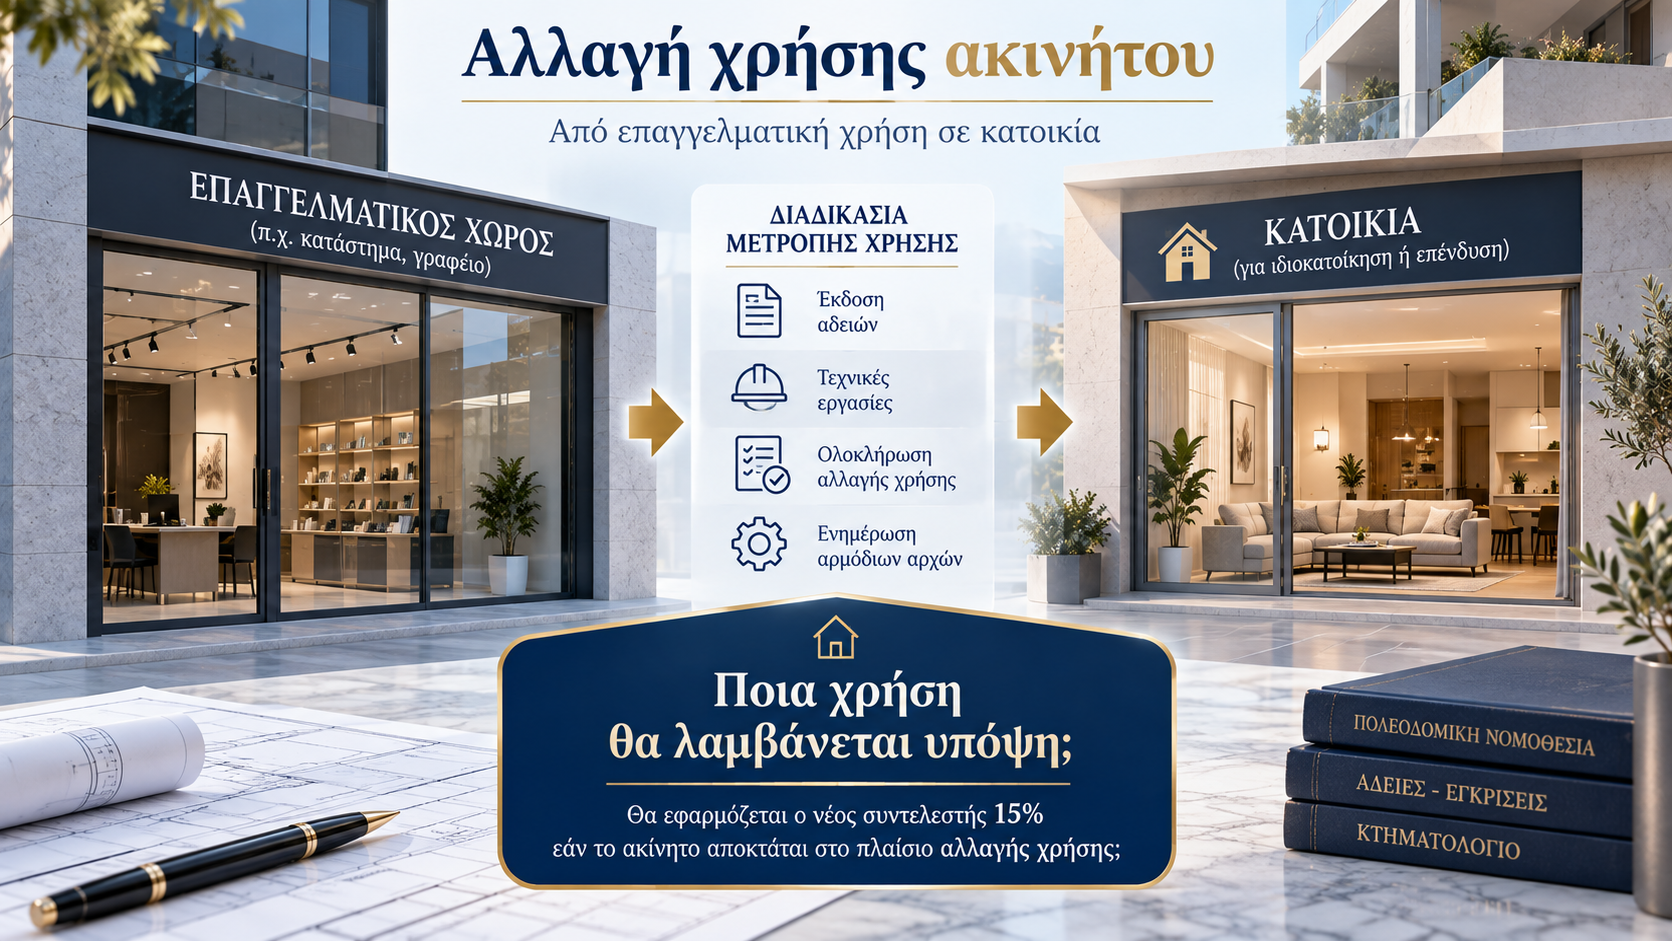
Ιδιαίτερο ενδιαφέρον παρουσιάζει και το ζήτημα των ακινήτων που αγοράζονται ως επαγγελματικοί χώροι και στη συνέχεια μετατρέπονται σε κατοικίες. Πρόκειται για ένα πεδίο που έχει ιδιαίτερη πρακτική σημασία και για επενδύσεις στο πλαίσιο της Golden Visa, δεδομένου ότι η μετατροπή επαγγελματικών χώρων σε κατοικίες αποτελεί ήδη γνωστή κατηγορία επενδυτικής αξιοποίησης.
Εάν, για παράδειγμα, ένας αλλοδαπός επενδυτής αγοράσει κατάστημα ή γραφείο και στη συνέχεια το μετατρέψει νομίμως σε κατοικία, δεν είναι ακόμη σαφές ποια χρήση του ακινήτου θα λαμβάνεται υπόψη για την εφαρμογή του φόρου. Θα εξετάζεται η χρήση που έχει το ακίνητο κατά την ημερομηνία του συμβολαίου, η χρήση που θα αποκτήσει μετά την αλλαγή, η ύπαρξη ήδη εγκεκριμένης αλλαγής χρήσης ή η πρόθεση του αγοραστή να προχωρήσει σε μετατροπή μετά την αγορά;
Η απάντηση στο συγκεκριμένο ζήτημα μπορεί να επηρεάσει σημαντικά τη δομή πολλών επενδυτικών συναλλαγών και γι’ αυτό αποτελεί ένα από τα σημεία που θα πρέπει να διευκρινιστούν ρητά στη μελλοντική νομοθεσία.
Αγορές μέσω ελληνικών ή αλλοδαπών εταιρειών
Ανοιχτό παραμένει επίσης το ζήτημα των επενδύσεων που πραγματοποιούνται μέσω νομικών προσώπων. Μέχρι σήμερα δεν έχει αποσαφηνιστεί πώς θα αντιμετωπίζονται περιπτώσεις στις οποίες η κατοικία αποκτάται όχι από φυσικό πρόσωπο, αλλά από ελληνική ή αλλοδαπή εταιρεία, ιδιαίτερα όταν ο πραγματικός δικαιούχος ή το πρόσωπο που ασκεί τον τελικό έλεγχο είναι πολίτης ή φορολογικός κάτοικος τρίτης χώρας.
Η τελική νομοθεσία μπορεί να περιορίσει την εφαρμογή του μέτρου αποκλειστικά σε φυσικά πρόσωπα ή, αντίθετα, να περιλάβει ειδικές ρυθμίσεις για εταιρικά σχήματα και περιπτώσεις που θα μπορούσαν να θεωρηθούν καταστρατήγηση του σκοπού της διάταξης. Μέχρι τη δημοσίευση του σχετικού νομοσχεδίου, δεν είναι ασφαλές να θεωρηθεί δεδομένη οποιαδήποτε συγκεκριμένη φορολογική μεταχείριση των εταιρικών αγορών.
Ο σκοπός της αγοράς ενδέχεται επίσης να έχει σημασία
Ένα ακόμη ζήτημα που πιθανόν να χρειαστεί διευκρίνιση είναι ο σκοπός για τον οποίο πραγματοποιείται η απόκτηση του ακινήτου. Δεν είναι κατ’ ανάγκη το ίδιο μία αγορά που γίνεται αποκλειστικά για επενδυτική εκμετάλλευση, μία αγορά κατοικίας από αλλοδαπό που έχει εγκατασταθεί μόνιμα στην Ελλάδα, μία αγορά στο πλαίσιο Golden Visa ή μία απόκτηση που εντάσσεται σε ευρύτερο οικογενειακό ή επιχειρηματικό σχεδιασμό.
Η εξαγγελία έχει σαφή στεγαστικό προσανατολισμό και συνδέεται με τον περιορισμό της πρόσθετης ζήτησης για κατοικίες. Δεν είναι όμως ακόμη γνωστό αν ο τελικός νόμος θα αντιμετωπίσει όλες τις παραπάνω περιπτώσεις με ενιαίο τρόπο ή αν θα προβλέψει διαφοροποιήσεις ανάλογα με τον πραγματικό χαρακτήρα της συναλλαγής.
Τι θα ισχύσει για συναλλαγές που έχουν ήδη ξεκινήσει πριν από την εφαρμογή
Ένα από τα σημαντικότερα πρακτικά ζητήματα για τους επενδυτές που σχεδιάζουν συναλλαγές μέσα στους επόμενους μήνες είναι οι μεταβατικές διατάξεις. Είναι πολύ πιθανό να υπάρξουν περιπτώσεις στις οποίες η συμφωνία αγοράς θα έχει συναφθεί πριν από την έναρξη εφαρμογής του νέου καθεστώτος, η προκαταβολή θα έχει ήδη καταβληθεί ή θα έχει υπογραφεί προσύμφωνο, αλλά το οριστικό συμβόλαιο θα ολοκληρωθεί μετά την ημερομηνία έναρξης ισχύος.
Σε αυτές τις περιπτώσεις θα πρέπει να καθοριστεί ποιο χρονικό σημείο θα είναι καθοριστικό για τον υπολογισμό του φόρου. Θα λαμβάνεται υπόψη η ημερομηνία του προσυμφώνου, η ημερομηνία καταβολής της προκαταβολής, η υποβολή της δήλωσης φόρου μεταβίβασης ή αποκλειστικά η ημερομηνία του οριστικού συμβολαίου; Επίσης, θα πρέπει να φανεί αν θα θεσπιστεί ειδική προστασία για συναλλαγές που έχουν ήδη προχωρήσει ουσιωδώς πριν από την αλλαγή του καθεστώτος.
Οι μεταβατικές αυτές ρυθμίσεις μπορεί να αποδειχθούν καθοριστικές για πολλές επενδύσεις που σχεδιάζονται σήμερα με ορίζοντα ολοκλήρωσης το 2027.
Γιατί προωθείται η αλλαγή
Η Κυβέρνηση έχει συνδέσει την εξαγγελία με το ευρύτερο στεγαστικό πρόβλημα και με την ανάγκη περιορισμού της πίεσης που δημιουργεί η αυξημένη ζήτηση για κατοικίες. Σύμφωνα με τα στοιχεία που παρουσιάστηκαν, το 2025 πραγματοποιήθηκαν σημαντικές επενδύσεις από τρίτες χώρες στην ελληνική αγορά ακινήτων, μεγάλο μέρος των οποίων κατευθύνθηκε σε κατοικίες.
Η λογική της παρέμβασης είναι ότι η πρόσθετη εξωτερική ζήτηση μπορεί να συμβάλλει στην άνοδο των τιμών και να περιορίζει την πρόσβαση των μόνιμων κατοίκων στην αγορά κατοικίας. Για τον λόγο αυτό, η αύξηση του φόρου παρουσιάζεται ως μέτρο στεγαστικής πολιτικής και όχι ως μία γενική αλλαγή στάσης απέναντι στις ξένες επενδύσεις.
Η διάκριση αυτή έχει ιδιαίτερη σημασία, καθώς η ελληνική αγορά εξακολουθεί να προσφέρει ευρύ φάσμα επενδυτικών επιλογών πέραν της απλής αγοράς κατοικίας.
Η εξαγγελία δεν αναιρεί την επενδυτική δυναμική της ελληνικής αγοράς
Η ανακοίνωση της αύξησης του φόρου είναι σαφώς μία εξέλιξη που πρέπει να ενσωματωθεί στον σχεδιασμό ενός ξένου επενδυτή, δεν θα ήταν όμως σωστό να ερμηνευτεί ως συνολική επιβάρυνση κάθε επένδυσης ή ως ένδειξη ότι η Ελλάδα απομακρύνεται από τη διεθνή επενδυτική αγορά.
Μέχρι σήμερα έχει ανακοινωθεί ένα στοχευμένο μέτρο που αφορά συγκεκριμένα την αγορά κατοικιών από ορισμένες κατηγορίες προσώπων. Παράλληλα, εξακολουθούν να υπάρχουν επενδυτικές επιλογές σε επαγγελματικά ακίνητα, οικόπεδα, τουριστικά ακίνητα και άλλες κατηγορίες περιουσιακών στοιχείων, ενώ μένουν ανοιχτά αρκετά ζητήματα σχετικά με τις εξαιρέσεις, τις άδειες διαμονής, τη φορολογική κατοικία, την αλλαγή χρήσης και τις εταιρικές δομές.
Επομένως, η σωστή προσέγγιση για έναν διεθνή επενδυτή δεν είναι να απορρίψει την ελληνική αγορά, αλλά να δώσει ακόμη μεγαλύτερη έμφαση στον σωστό νομικό και φορολογικό σχεδιασμό της συναλλαγής πριν από την ολοκλήρωσή της.
Τι πρέπει να κρατήσει ένας επενδυτής σήμερα
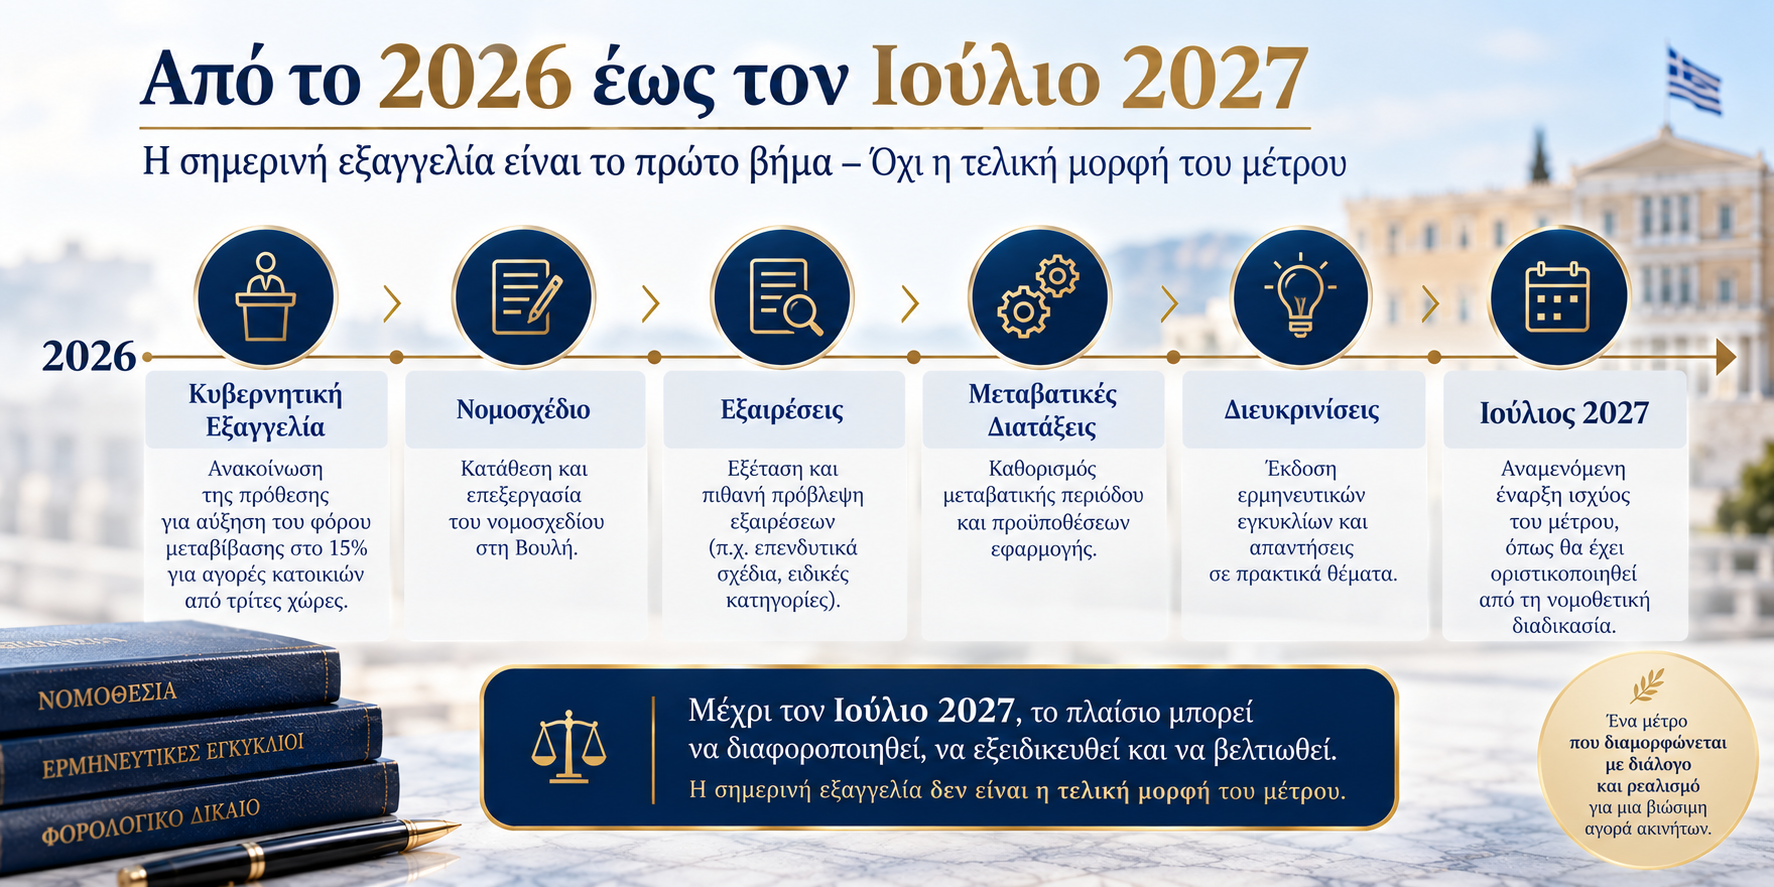
Το βασικό συμπέρασμα είναι ότι γνωρίζουμε πλέον τη γενική κατεύθυνση της κυβερνητικής παρέμβασης, όχι όμως την τελική μορφή της. Η πρόθεση για αύξηση του φόρου μεταβίβασης κατοικιών από 3% σε 15% έχει ανακοινωθεί με χρονικό ορίζοντα τον Ιούλιο του 2027, χωρίς όμως να έχει ακόμη ψηφιστεί η σχετική διάταξη ούτε να έχουν καθοριστεί με πληρότητα όλες οι κατηγορίες προσώπων και συναλλαγών που θα υπαχθούν.
Μέχρι την οριστική νομοθέτηση μπορούν να υπάρξουν σημαντικές διευκρινίσεις ως προς την ιθαγένεια, τη φορολογική κατοικία, τις άδειες διαμονής, τους κατόχους Golden Visa, τις αγορές μέσω εταιρειών, τα ακίνητα αλλαγής χρήσης και τις συναλλαγές που έχουν ήδη ξεκινήσει πριν από την έναρξη εφαρμογής του νέου καθεστώτος.
Για τον λόγο αυτό, θα ήταν πρόωρο να θεωρηθεί σήμερα ότι κάθε αγοραστής από τρίτη χώρα θα επιβαρύνεται αυτομάτως με φόρο 15% σε κάθε αγορά κατοικίας. Η τελική έκταση του μέτρου θα φανεί μόνο όταν δημοσιευθεί το νομοσχέδιο και ακολούθως η οριστική νομοθετική ρύθμιση.
Για τους επενδυτές που εξετάζουν την ελληνική αγορά με χρονικό ορίζοντα το 2027 και μετά, η περίοδος που μεσολαβεί μέχρι την εφαρμογή του μέτρου θα πρέπει να αξιοποιηθεί για έγκαιρη ενημέρωση και προσεκτικό σχεδιασμό, καθώς είναι απολύτως πιθανό το τελικό νομοθετικό πλαίσιο να περιλαμβάνει εξαιρέσεις, διαφοροποιήσεις ή μεταβατικές ρυθμίσεις που σήμερα δεν έχουν ακόμη ανακοινωθεί. Η Ελλάδα, συνεπώς, εξακολουθεί να αποτελεί μία αγορά με σημαντικές επενδυτικές δυνατότητες, με τη διαφορά ότι η ακριβής δομή της κάθε συναλλαγής θα αποκτήσει ακόμη μεγαλύτερη σημασία όταν το νέο πλαίσιο λάβει την τελική του μορφή.