Προϋποθέσεις, φορολογικά πλεονεκτήματα, επένδυση και διαδικασία υπαγωγής στο καθεστώς του άρθρου 5Α ΚΦΕ
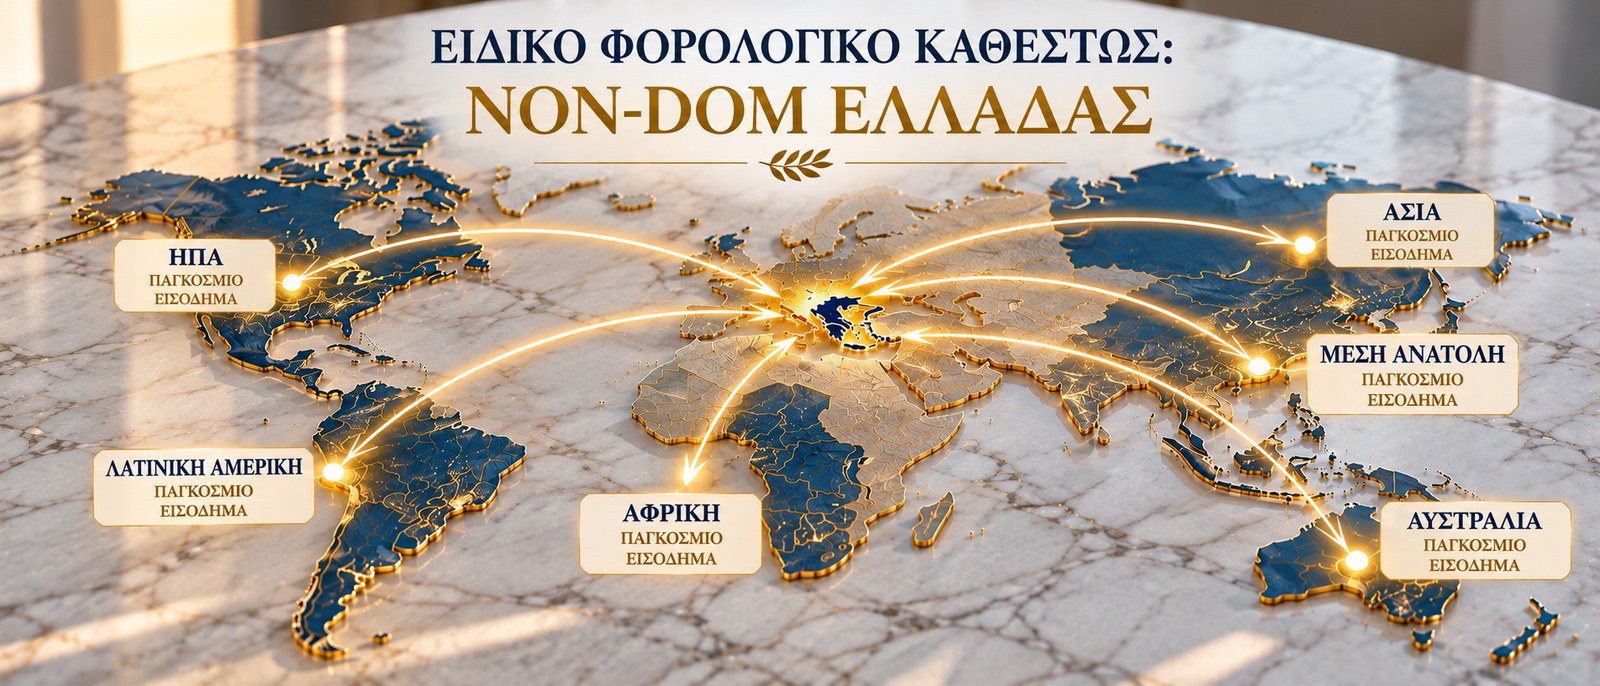
Η Ελλάδα τα τελευταία χρόνια έχει θεσπίσει μια σειρά φορολογικών κινήτρων με σκοπό την προσέλκυση φυσικών προσώπων, επενδυτών και κεφαλαίων από το εξωτερικό.
Ένα από τα σημαντικότερα είναι το ειδικό καθεστώς εναλλακτικής φορολόγησης του άρθρου 5Α του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013), ευρύτερα γνωστό ως «Non-Dom».
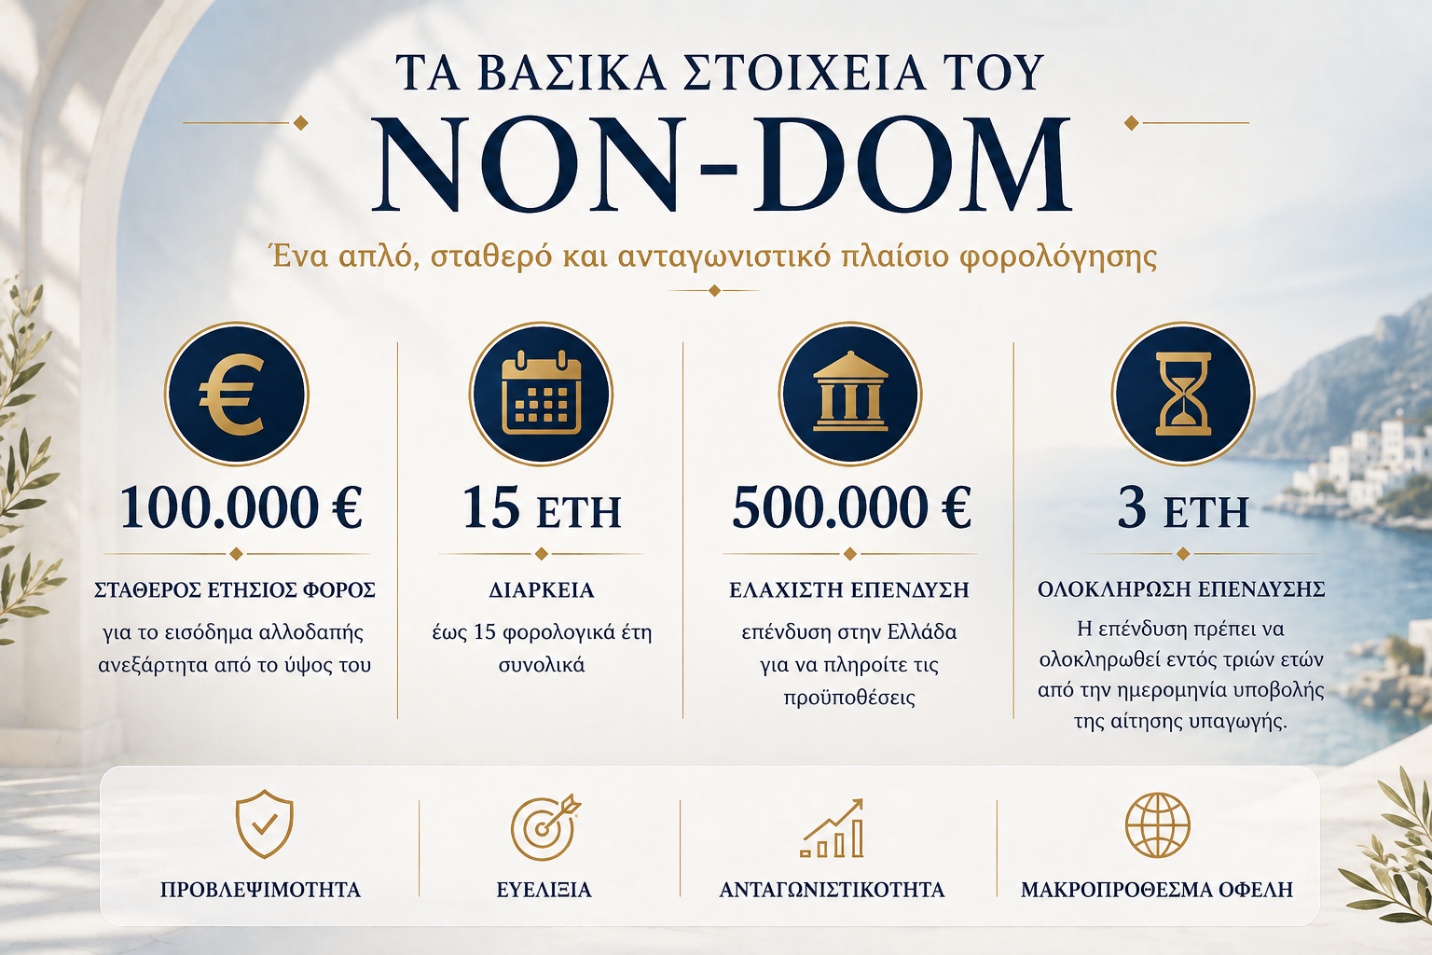
Το ελληνικό Non-Dom απευθύνεται σε φυσικά πρόσωπα που μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα και πληρούν συγκεκριμένες προϋποθέσεις. Το βασικό του πλεονέκτημα είναι ότι, αντί της φορολόγησης στην Ελλάδα του εισοδήματος αλλοδαπής σύμφωνα με τους συνήθεις κανόνες, ο φορολογούμενος καταβάλλει σταθερό ετήσιο φόρο 100.000 ευρώ, ανεξάρτητα από το συνολικό ύψος του εισοδήματος που αποκτά στο εξωτερικό.
Το καθεστώς μπορεί να εφαρμοστεί για έως και 15 φορολογικά έτη, δημιουργώντας ένα ιδιαίτερα ενδιαφέρον πλαίσιο για διεθνείς επενδυτές, επιχειρηματίες και φυσικά πρόσωπα υψηλής οικονομικής επιφάνειας που εξετάζουν τη μεταφορά της φορολογικής τους κατοικίας στην Ελλάδα.
Κατά γενικό κανόνα, ένα φυσικό πρόσωπο που είναι φορολογικός κάτοικος Ελλάδας υπόκειται σε φόρο στην Ελλάδα για το παγκόσμιο εισόδημά του, δηλαδή τόσο για το εισόδημα που προκύπτει στην Ελλάδα όσο και για εκείνο που προκύπτει στο εξωτερικό.
Το καθεστώς Non-Dom εισάγει έναν εναλλακτικό τρόπο φορολόγησης για το εισόδημα αλλοδαπής.
Ο φορολογούμενος μεταφέρει τη φορολογική του κατοικία στην Ελλάδα, αλλά, εφόσον εγκριθεί η υπαγωγή του στο άρθρο 5Α ΚΦΕ, καταβάλλει για το σύνολο του εισοδήματος που προκύπτει στην αλλοδαπή κατ’ αποκοπή φόρο 100.000 ευρώ ανά φορολογικό έτος, ανεξάρτητα από το πραγματικό ύψος του εισοδήματος αυτού.
Με την καταβολή του ποσού αυτού εξαντλείται η ελληνική φορολογική υποχρέωση του προσώπου για το εισόδημα αλλοδαπής που καλύπτεται από το ειδικό καθεστώς.
Το ελληνικό Non-Dom μπορεί να παρουσιάζει ιδιαίτερο ενδιαφέρον για:
Ωστόσο, το γεγονός ότι κάποιος πληροί τις τυπικές προϋποθέσεις δεν σημαίνει απαραίτητα ότι η υπαγωγή στο Non-Dom είναι και οικονομικά συμφέρουσα.
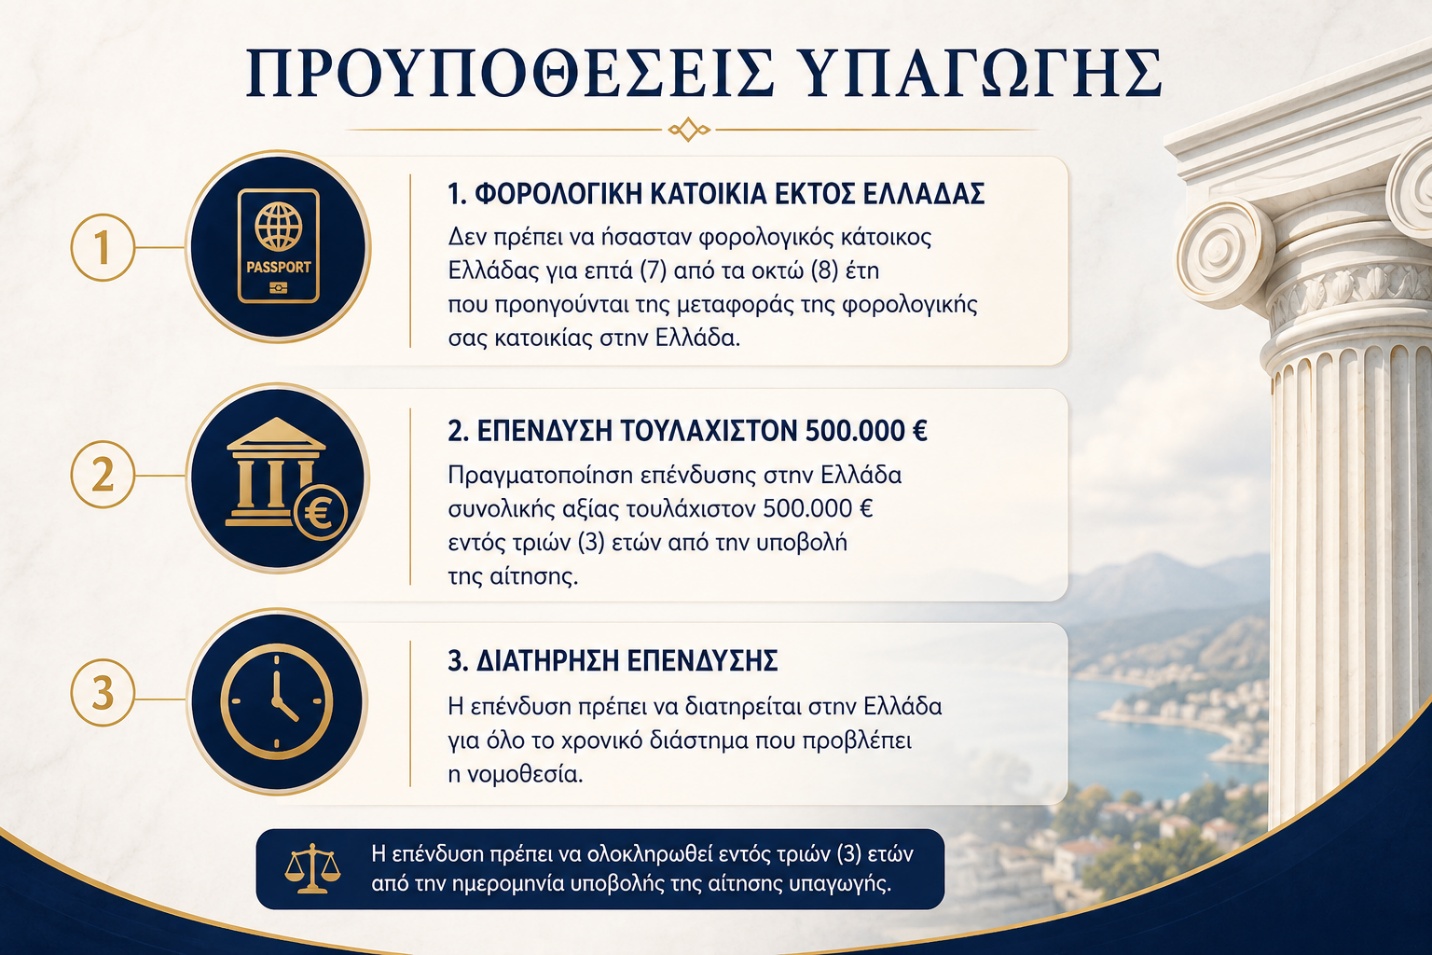
Για την υπαγωγή στο ελληνικό Non-Dom πρέπει, κατά κανόνα, να πληρούνται σωρευτικά δύο βασικές προϋποθέσεις.
1. Προηγούμενη φορολογική κατοικία εκτός Ελλάδας
Ο ενδιαφερόμενος δεν πρέπει να ήταν φορολογικός κάτοικος Ελλάδας για επτά από τα οκτώ έτη που προηγούνται της μεταφοράς της φορολογικής του κατοικίας στην Ελλάδα.
2. Επένδυση τουλάχιστον 500.000 ευρώ στην Ελλάδα
Ο ενδιαφερόμενος πρέπει να αποδεικνύει ότι πραγματοποιεί επένδυση στην Ελλάδα συνολικής αξίας τουλάχιστον 500.000 ευρώ.
Η επένδυση μπορεί να πραγματοποιείται από:
⚖ Legal Note
Η επένδυση πρέπει να ολοκληρωθεί εντός τριών ετών από την ημερομηνία υποβολής της αίτησης υπαγωγής.
Η νομοθεσία προβλέπει διαφορετικές κατηγορίες επενδύσεων που μπορούν να χρησιμοποιηθούν για την υπαγωγή στο καθεστώς.
Σε αυτές περιλαμβάνονται επενδύσεις σε:
Στην περίπτωση επένδυσης σε ακίνητη περιουσία, το ισχύον κανονιστικό πλαίσιο προβλέπει, μεταξύ άλλων, τη δυνατότητα αγοράς ακινήτου στην Ελλάδα, όπως κτίσματος, οικοπέδου ή γηπέδου, καθώς και, υπό τις προβλεπόμενες προϋποθέσεις, την ανέγερση ακινήτου.
Η επένδυση που χρησιμοποιείται για την υπαγωγή στο καθεστώς πρέπει να διατηρείται στην Ελλάδα σύμφωνα με τους όρους και για το χρονικό διάστημα που προβλέπει η σχετική νομοθεσία.
Για τον λόγο αυτό, η επιλογή και η διάρθρωση της επένδυσης πρέπει να εξετάζονται προσεκτικά πριν από την πραγματοποίησή της.
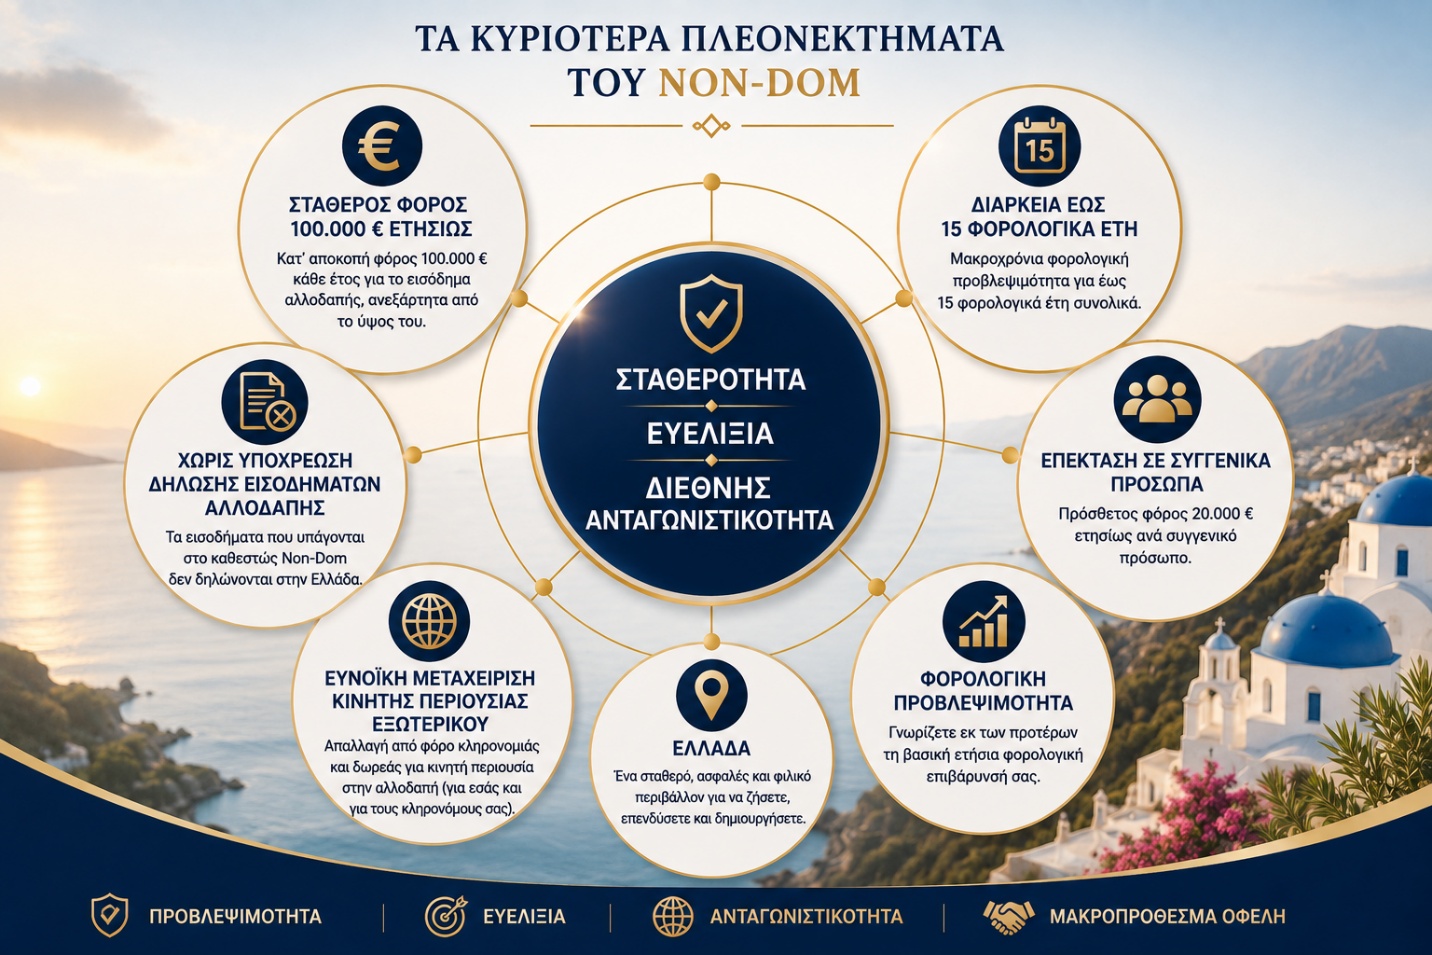
Το ελληνικό καθεστώς προσφέρει έναν συνδυασμό φορολογικής προβλεψιμότητας και ευελιξίας για φυσικά πρόσωπα με σημαντική διεθνή οικονομική δραστηριότητα.
Τα βασικότερα πλεονεκτήματα είναι:
Ναι. Η προϋπόθεση πραγματοποίησης της επένδυσης των 500.000 ευρώ δεν απαιτείται στην ειδική περίπτωση φυσικού προσώπου που έχει αποκτήσει και διατηρεί την προβλεπόμενη από τη νομοθεσία άδεια διαμονής για επενδυτική δραστηριότητα στην Ελλάδα.
Πρόκειται για ειδική εξαίρεση και δεν πρέπει να συγχέεται γενικά με οποιαδήποτε άδεια διαμονής επενδυτή. Η εφαρμογή της πρέπει να εξετάζεται με βάση τον συγκεκριμένο τύπο άδειας διαμονής που κατέχει ο ενδιαφερόμενος.
Το βασικό πλεονέκτημα του Non-Dom είναι η προβλεψιμότητα της φορολογικής επιβάρυνσης.
Ο φορολογούμενος καταβάλλει 100.000 ευρώ ανά φορολογικό έτος για το εισόδημα που προκύπτει στην αλλοδαπή, ανεξάρτητα από το συνολικό ύψος αυτού. Επομένως, ο κατ’ αποκοπή φόρος δεν αυξάνεται όσο αυξάνεται το εισόδημα αλλοδαπής.
Για παράδειγμα, εφόσον πληρούνται όλες οι προϋποθέσεις του άρθρου 5Α, είτε το συνολικό εισόδημα αλλοδαπής ανέρχεται σε 500.000 ευρώ είτε σε 5.000.000 ευρώ, ο ετήσιος κατ’ αποκοπή φόρος παραμένει 100.000 ευρώ.
Αυτός είναι και ο βασικός λόγος για τον οποίο το καθεστώς παρουσιάζει ιδιαίτερο ενδιαφέρον για φυσικά πρόσωπα με σημαντικά εισοδήματα και περιουσιακά στοιχεία στο εξωτερικό.
Το ειδικό καθεστώς αφορά εισόδημα που προκύπτει στην αλλοδαπή.
Ανάλογα με τα πραγματικά δεδομένα και τον φορολογικό χαρακτηρισμό κάθε εισοδήματος, μπορεί να αφορά διαφορετικές κατηγορίες εισοδημάτων αλλοδαπής προέλευσης, όπως:
⚖ Legal Note
Ιδιαίτερη προσοχή απαιτείται στον προσδιορισμό της χώρας προέλευσης κάθε εισοδήματος. Το γεγονός ότι ένα ποσό καταβάλλεται από λογαριασμό του εξωτερικού ή μέσω αλλοδαπής εταιρείας δεν σημαίνει από μόνο του ότι αποτελεί εισόδημα αλλοδαπής προέλευσης για τους σκοπούς του ελληνικού φορολογικού δικαίου.
Ο χαρακτηρισμός πρέπει επομένως να εξετάζεται ανά περίπτωση.
Το Non-Dom δεν απαλλάσσει τον φορολογούμενο από τη φορολογία για το εισόδημα που προκύπτει στην Ελλάδα.
Το εισόδημα ελληνικής προέλευσης εξακολουθεί να δηλώνεται και να φορολογείται σύμφωνα με τις γενικές διατάξεις της ελληνικής φορολογικής νομοθεσίας. Επομένως, πρέπει να γίνεται σαφής διάκριση μεταξύ:
Για παράδειγμα, εισόδημα από την εκμίσθωση ακινήτου που βρίσκεται στην Ελλάδα δεν καλύπτεται από τον κατ’ αποκοπή φόρο των 100.000 ευρώ και φορολογείται σύμφωνα με τους γενικούς κανόνες.
Ένα σημαντικό χαρακτηριστικό του καθεστώτος είναι ότι δεν υφίσταται υποχρέωση δήλωσης των εισοδημάτων αλλοδαπής που υπόκεινται στην εναλλακτική φορολόγηση του άρθρου 5Α.
Αντίθετα, τυχόν φορολογητέο εισόδημα που προκύπτει στην Ελλάδα δηλώνεται κανονικά στην ελληνική δήλωση φορολογίας εισοδήματος.
Ο κατ’ αποκοπή φόρος των 100.000 ευρώ λειτουργεί αυτοτελώς. Τυχόν φόρος που έχει καταβληθεί στο εξωτερικό για εισοδήματα που καλύπτονται από τον εναλλακτικό τρόπο φορολόγησης δεν συμψηφίζεται με φορολογικές υποχρεώσεις στην Ελλάδα.
Αντίστοιχα, ο ετήσιος φόρος του Non-Dom δεν συμψηφίζεται με άλλες φορολογικές υποχρεώσεις ή τυχόν πιστωτικά υπόλοιπα του φορολογουμένου και δεν υπάγεται σε ρύθμιση τμηματικών καταβολών.
Το στοιχείο αυτό πρέπει να λαμβάνεται σοβαρά υπόψη κατά τον φορολογικό σχεδιασμό πριν από τη μεταφορά της φορολογικής κατοικίας.
Η υπαγωγή στο ειδικό καθεστώς μπορεί να διαρκέσει έως 15 φορολογικά έτη συνολικά.
Μετά την ολοκλήρωση της προβλεπόμενης περιόδου, η υπαγωγή λύεται και δεν μπορεί να παραταθεί πέραν της δεκαπενταετίας.
Ναι. Ο φορολογούμενος μπορεί να ζητήσει την επέκταση του καθεστώτος σε συγγενικά του πρόσωπα. Για τους σκοπούς του άρθρου 5Α ως συγγενικά πρόσωπα νοούνται ο/η σύζυγος και οι ανιόντες ή κατιόντες σε ευθεία γραμμή. Τα πρόσωπα που έχουν συνάψει σύμφωνο συμβίωσης αντιμετωπίζονται αντίστοιχα με τους έγγαμους.
Για κάθε συγγενικό πρόσωπο για το οποίο ζητείται και εγκρίνεται η υπαγωγή καταβάλλεται πρόσθετος κατ’ αποκοπή φόρος: 20.000 ευρώ ανά φορολογικό έτος.
Η επέκταση μπορεί να ζητηθεί είτε κατά την αρχική υπαγωγή είτε σε μεταγενέστερο χρόνο. Στη δεύτερη περίπτωση ισχύει μόνο για τα φορολογικά έτη που απομένουν μέχρι τη συμπλήρωση της δεκαπενταετίας του αρχικού αιτούντος.
Τι ισχύει για τα ανήλικα τέκνα;
Για τα ανήλικα άγαμα τέκνα που συνοικούν με τον φορολογούμενο τεκμαίρεται ότι έχουν την ίδια φορολογική κατοικία και δεν απαιτείται, μόνο για τον λόγο αυτό, χωριστή αίτηση επέκτασης του καθεστώτος ούτε καταβολή του πρόσθετου φόρου των 20.000 ευρώ.
Εάν, όμως, τα τέκνα αποκτούν δικό τους εισόδημα αλλοδαπής και επιδιώκεται η εφαρμογή του ειδικού τρόπου φορολόγησης και σε αυτό, πρέπει να εξετάζεται η ειδική διαδικασία που προβλέπει η νομοθεσία.
Το ελληνικό Non-Dom περιλαμβάνει σημαντικές ρυθμίσεις και ως προς τη φορολογία κληρονομιών και δωρεών.
Με την καταβολή του κατ’ αποκοπή φόρου, το πρόσωπο που έχει υπαχθεί στο άρθρο 5Α απαλλάσσεται από τον ελληνικό φόρο κληρονομιάς ή δωρεάς για κινητή περιουσία που βρίσκεται στην αλλοδαπή και περιέρχεται σε αυτό λόγω κληρονομιάς ή δωρεάς.
Παράλληλα, προβλέπεται απαλλαγή από τον ελληνικό φόρο κληρονομιάς ή δωρεάς για κινητή περιουσία του υπαγόμενου προσώπου που βρίσκεται στην αλλοδαπή και περιέρχεται σε τρίτο λόγω θανάτου ή δωρεάς.
Η συγκεκριμένη μεταχείριση μπορεί να αποκτήσει ιδιαίτερη σημασία για φυσικά πρόσωπα με σημαντική διεθνή κινητή περιουσία και στο πλαίσιο μακροπρόθεσμου περιουσιακού ή κληρονομικού σχεδιασμού.
Δεν πρόκειται, ωστόσο, για γενική απαλλαγή από κάθε φόρο κληρονομιάς ή δωρεάς. Η ειδική ρύθμιση αφορά την προβλεπόμενη από το άρθρο 5Α κινητή περιουσία που βρίσκεται στην αλλοδαπή.
Η απόκτηση φορολογικής κατοικίας στην Ελλάδα και η υπαγωγή στο ειδικό καθεστώς του άρθρου 5Α είναι δύο διακριτά, αν και αλληλένδετα, ζητήματα.
Με βάση τη διαδικασία που ισχύει από το 2026, πρόσωπο που έχει μεταφέρει τη φορολογική του κατοικία στην Ελλάδα έως και τις 2 Ιουλίου ενός έτους μπορεί να ζητήσει υπαγωγή στο Non-Dom είτε για το ίδιο έτος είτε για το επόμενο.
Εάν η μεταφορά της φορολογικής κατοικίας πραγματοποιηθεί μετά τις 2 Ιουλίου, η αίτηση υπαγωγής αφορά το επόμενο έτος.
Η Φορολογική Διοίκηση εξετάζει την αίτηση εντός 60 ημερών από την υποβολή της και, σε κάθε περίπτωση, εκδίδει απόφαση το αργότερο έως την τελευταία εργάσιμη ημέρα του Νοεμβρίου.
Ο κατ’ αποκοπή φόρος καταβάλλεται κάθε φορολογικό έτος σε μία δόση μέχρι την τελευταία εργάσιμη ημέρα του Δεκεμβρίου. Η πλήρης και εμπρόθεσμη καταβολή του έχει ιδιαίτερη σημασία για τη διατήρηση του καθεστώτος.
Εάν σε κάποιο φορολογικό έτος δεν καταβληθεί ολόκληρο το προβλεπόμενο ποσό, το πρόσωπο παύει να υπάγεται στο Non-Dom από το συγκεκριμένο φορολογικό έτος και εφεξής και φορολογείται για το παγκόσμιο εισόδημά του σύμφωνα με τις γενικές διατάξεις.
Η ολοκλήρωση της απαιτούμενης επένδυσης εντός της προβλεπόμενης τριετίας αποτελεί ουσιώδη προϋπόθεση του καθεστώτος.
Εάν, μετά την παρέλευση της τριετίας, διαπιστωθεί ότι η επένδυση δεν ολοκληρώθηκε σύμφωνα με τον νόμο, η υπαγωγή στο άρθρο 5Α αίρεται αναδρομικά από το έτος της αρχικής ένταξης και ο φορολογούμενος υπάγεται στους γενικούς κανόνες φορολόγησης του παγκόσμιου εισοδήματός του, με τις ειδικότερες φορολογικές συνέπειες που προβλέπει η νομοθεσία.
Για τον λόγο αυτό, η επιλογή, πραγματοποίηση και τεκμηρίωση της επένδυσης πρέπει να σχεδιάζονται προσεκτικά ήδη από την αρχή της διαδικασίας.
Ναι. Το Non-Dom δεν δεσμεύει υποχρεωτικά τον φορολογούμενο για ολόκληρη τη δεκαπενταετία. Ο φορολογούμενος μπορεί να ζητήσει την ανάκληση της υπαγωγής του. Σύμφωνα με την ισχύουσα διαδικασία, η αίτηση ανάκλησης υποβάλλεται έως τις 30 Σεπτεμβρίου του φορολογικού έτους για το οποίο ζητείται η ανάκληση.
Από το συγκεκριμένο φορολογικό έτος εφαρμόζονται πλέον οι γενικοί κανόνες φορολόγησης.
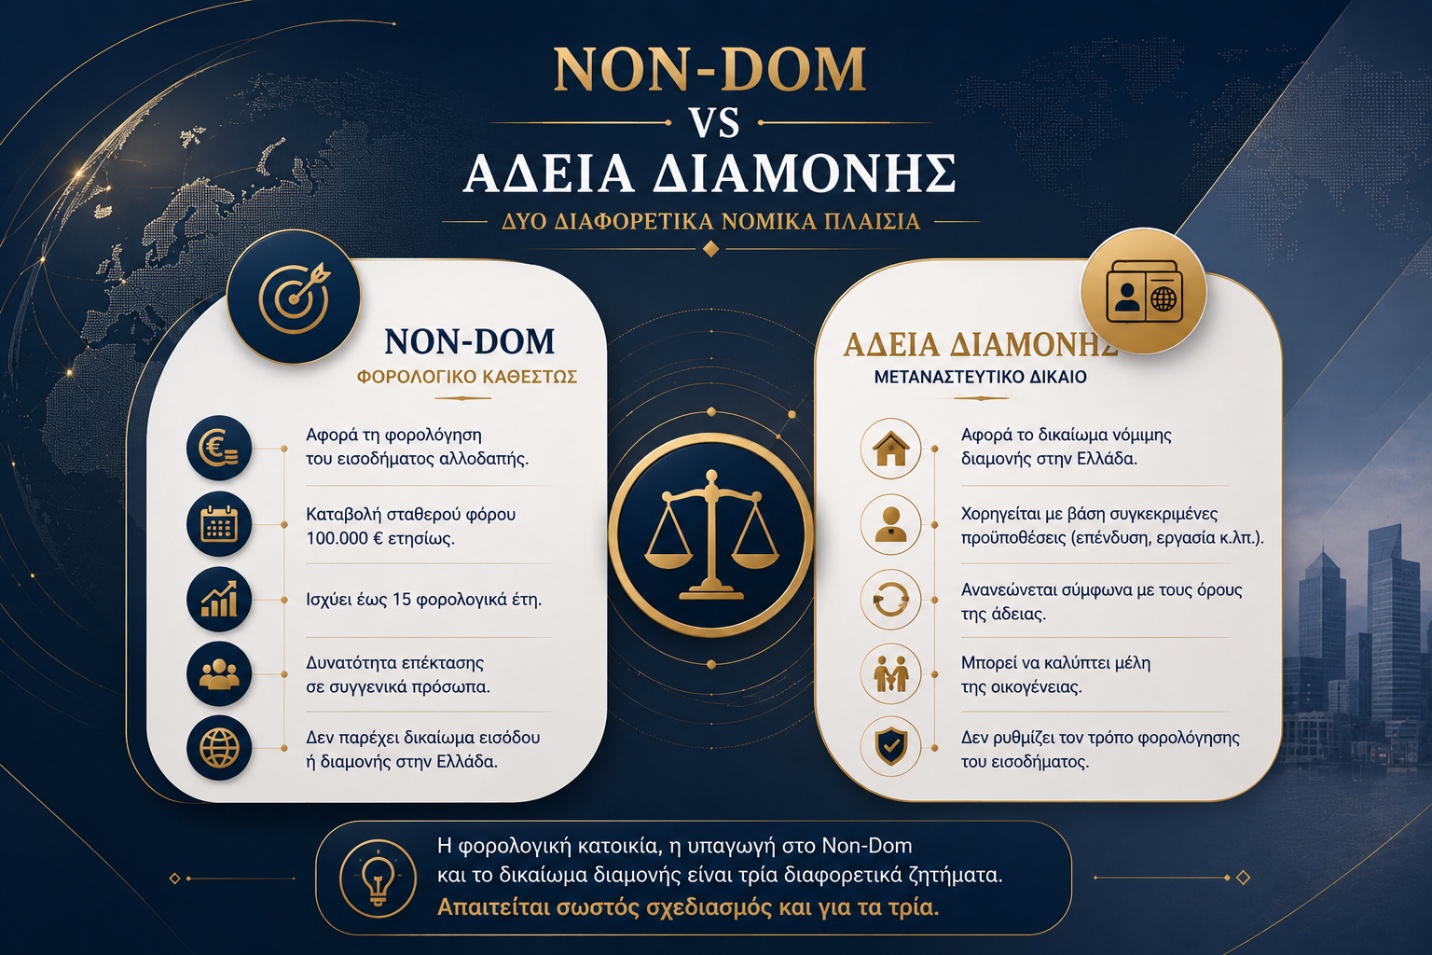
Όχι. Το Non-Dom είναι φορολογικό καθεστώς. Δεν αποτελεί από μόνο του άδεια διαμονής και δεν παρέχει αυτομάτως δικαίωμα εισόδου, διαμονής ή εργασίας στην Ελλάδα.
Η φορολογική κατοικία, η υπαγωγή στο άρθρο 5Α και το δικαίωμα νόμιμης διαμονής αποτελούν διαφορετικά νομικά ζητήματα.
Για υπηκόους τρίτων χωρών που επιθυμούν να εγκατασταθούν στην Ελλάδα πρέπει επομένως να εξετάζεται παράλληλα και η κατάλληλη μεταναστευτική βάση για τη νόμιμη διαμονή τους στη χώρα.
Αντίστοιχα, η κατοχή μιας ελληνικής άδειας διαμονής δεν συνεπάγεται αυτομάτως υπαγωγή στο καθεστώς Non-Dom.
Πριν από οποιαδήποτε απόφαση πρέπει να εξετάζεται συνολικά η φορολογική και περιουσιακή κατάσταση του ενδιαφερομένου.
Μεταξύ άλλων, πρέπει να αξιολογούνται:
Η ανάλυση αυτή είναι ιδιαίτερα σημαντική, διότι ο σταθερός φόρος των 100.000 ευρώ μπορεί να είναι εξαιρετικά ευνοϊκός για έναν φορολογούμενο με υψηλό διεθνές εισόδημα, αλλά όχι κατ’ ανάγκη για κάθε πρόσωπο που πληροί τις προϋποθέσεις υπαγωγής.
Το ελληνικό Non-Dom αποτελεί ένα από τα σημαντικότερα φορολογικά κίνητρα που διαθέτει σήμερα η Ελλάδα για την προσέλκυση φυσικών προσώπων υψηλής οικονομικής επιφάνειας και διεθνών επενδυτών.
Με σταθερό ετήσιο φόρο 100.000 ευρώ για το εισόδημα αλλοδαπής ανεξάρτητα από το ύψος του, δυνατότητα εφαρμογής για έως 15 φορολογικά έτη, δυνατότητα επέκτασης σε συγγενικά πρόσωπα και ειδικές ρυθμίσεις για κινητή περιουσία του εξωτερικού, το καθεστώς μπορεί να προσφέρει σημαντική φορολογική προβλεψιμότητα σε πρόσωπα με διεθνή εισοδήματα και περιουσιακά στοιχεία.
Παράλληλα, όμως, η υπαγωγή στο Non-Dom προϋποθέτει ουσιαστική μεταφορά της φορολογικής κατοικίας στην Ελλάδα και συμμόρφωση με συγκεκριμένες επενδυτικές, διαδικαστικές και φορολογικές προϋποθέσεις.
Για τον λόγο αυτό, πριν από τη μεταφορά της φορολογικής κατοικίας και την πραγματοποίηση της επένδυσης είναι σημαντικό να προηγείται εξατομικευμένος νομικός και φορολογικός σχεδιασμός, με βάση τη χώρα προέλευσης, τη διάρθρωση των εισοδημάτων και της περιουσίας, τις διεθνείς φορολογικές συμβάσεις και τους μακροπρόθεσμους στόχους κάθε ενδιαφερομένου.