《所得税法》第5A条制度的适用条件、税收优势、投资要求及申请程序
一般而言,希腊税务居民须就其全球所得在希腊纳税,即包括希腊境内来源所得及境外来源所得。
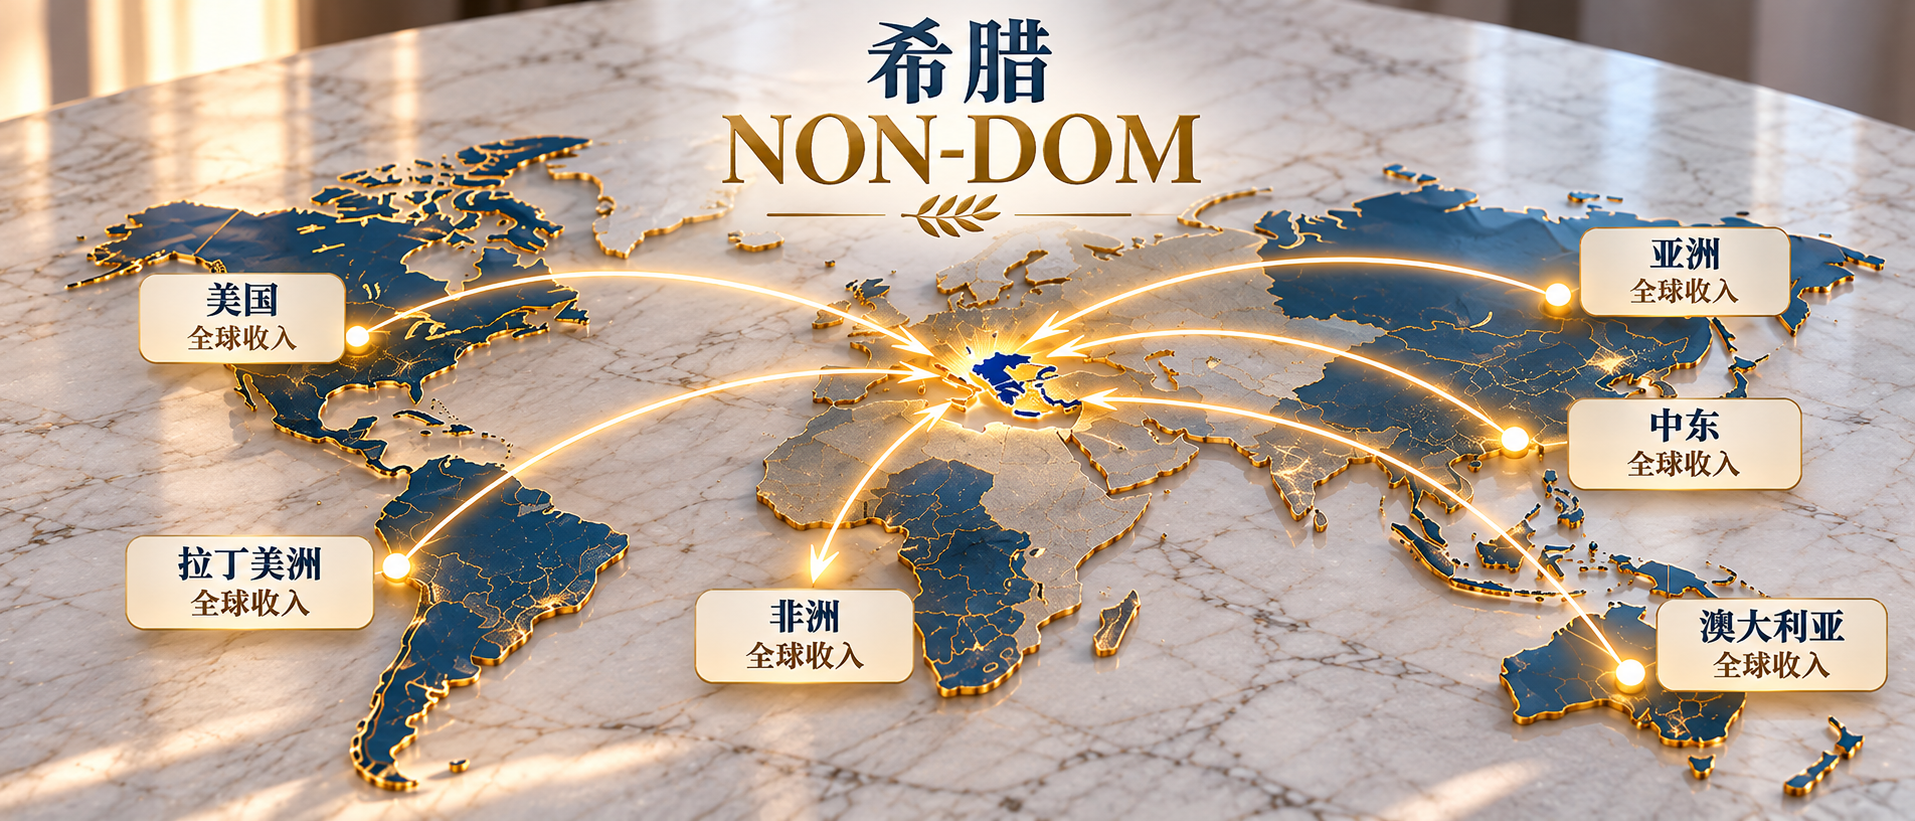
Non-Dom 制度针对境外来源所得引入了一种替代性征税方式。
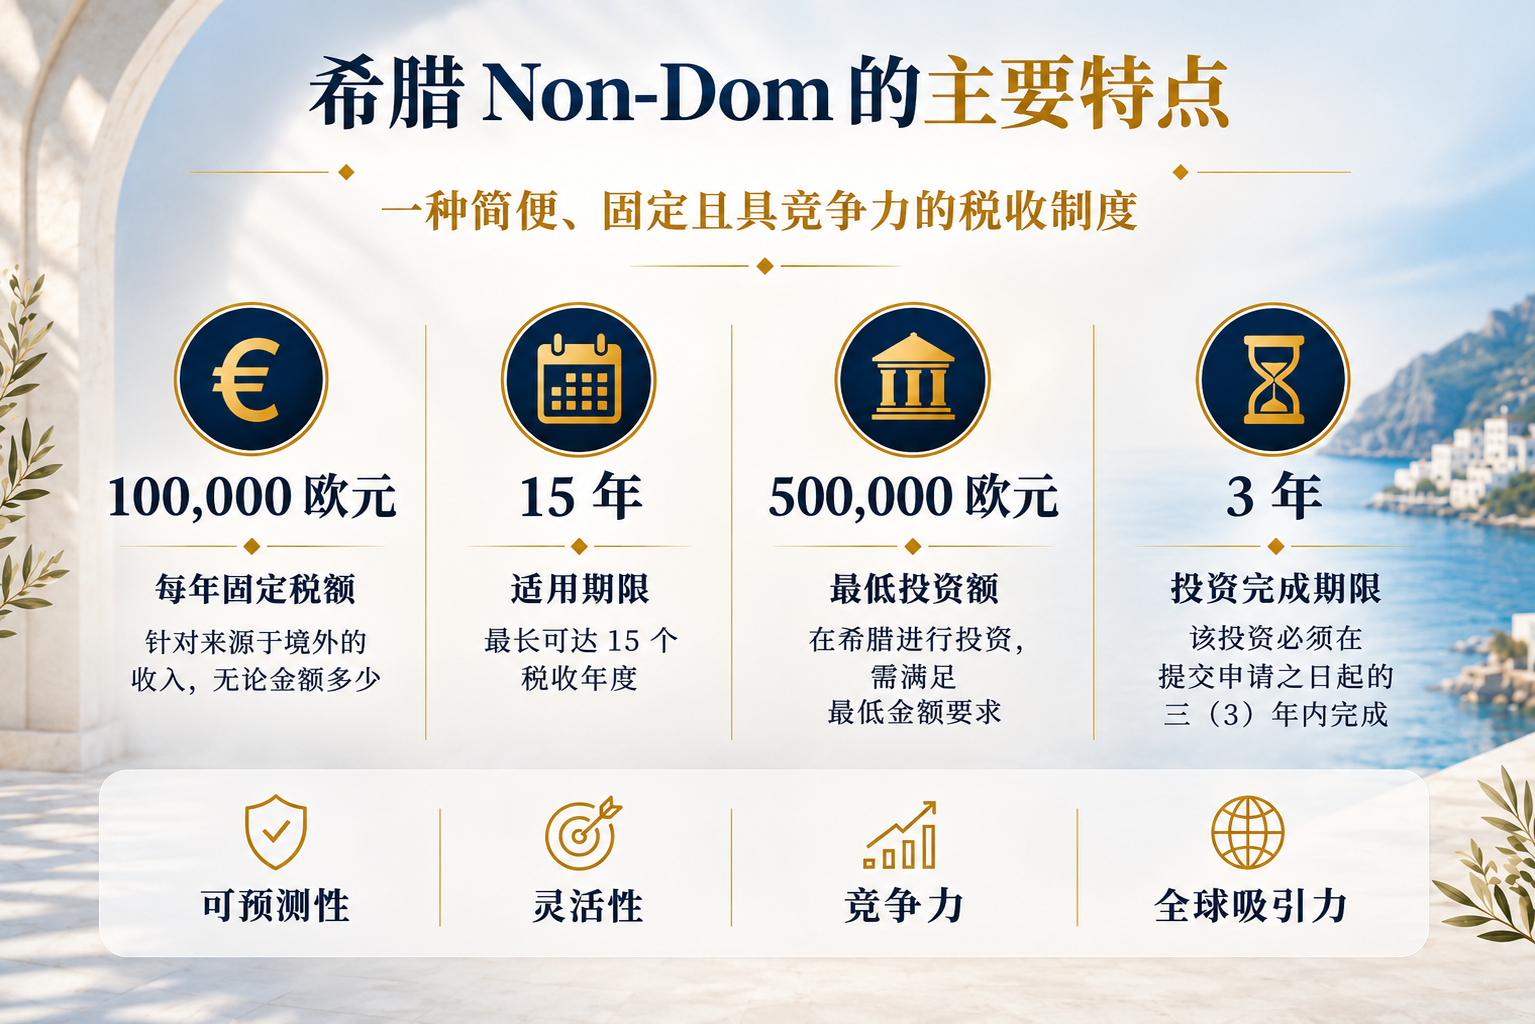
纳税人将税务居民身份转移至希腊后,如其根据《所得税法》第5A条提出的申请获得批准,则其全部境外来源所得按每个纳税年度100,000欧元的固定税额征税,不受实际所得金额影响。
缴纳该笔税款后,该个人就特殊制度所涵盖的境外来源所得在希腊的纳税义务即已履行完毕。
希腊 Non-Dom 制度尤其可能适合以下人士:
但是,符合形式上的申请条件,并不必然意味着加入 Non-Dom 制度在经济上具有优势。
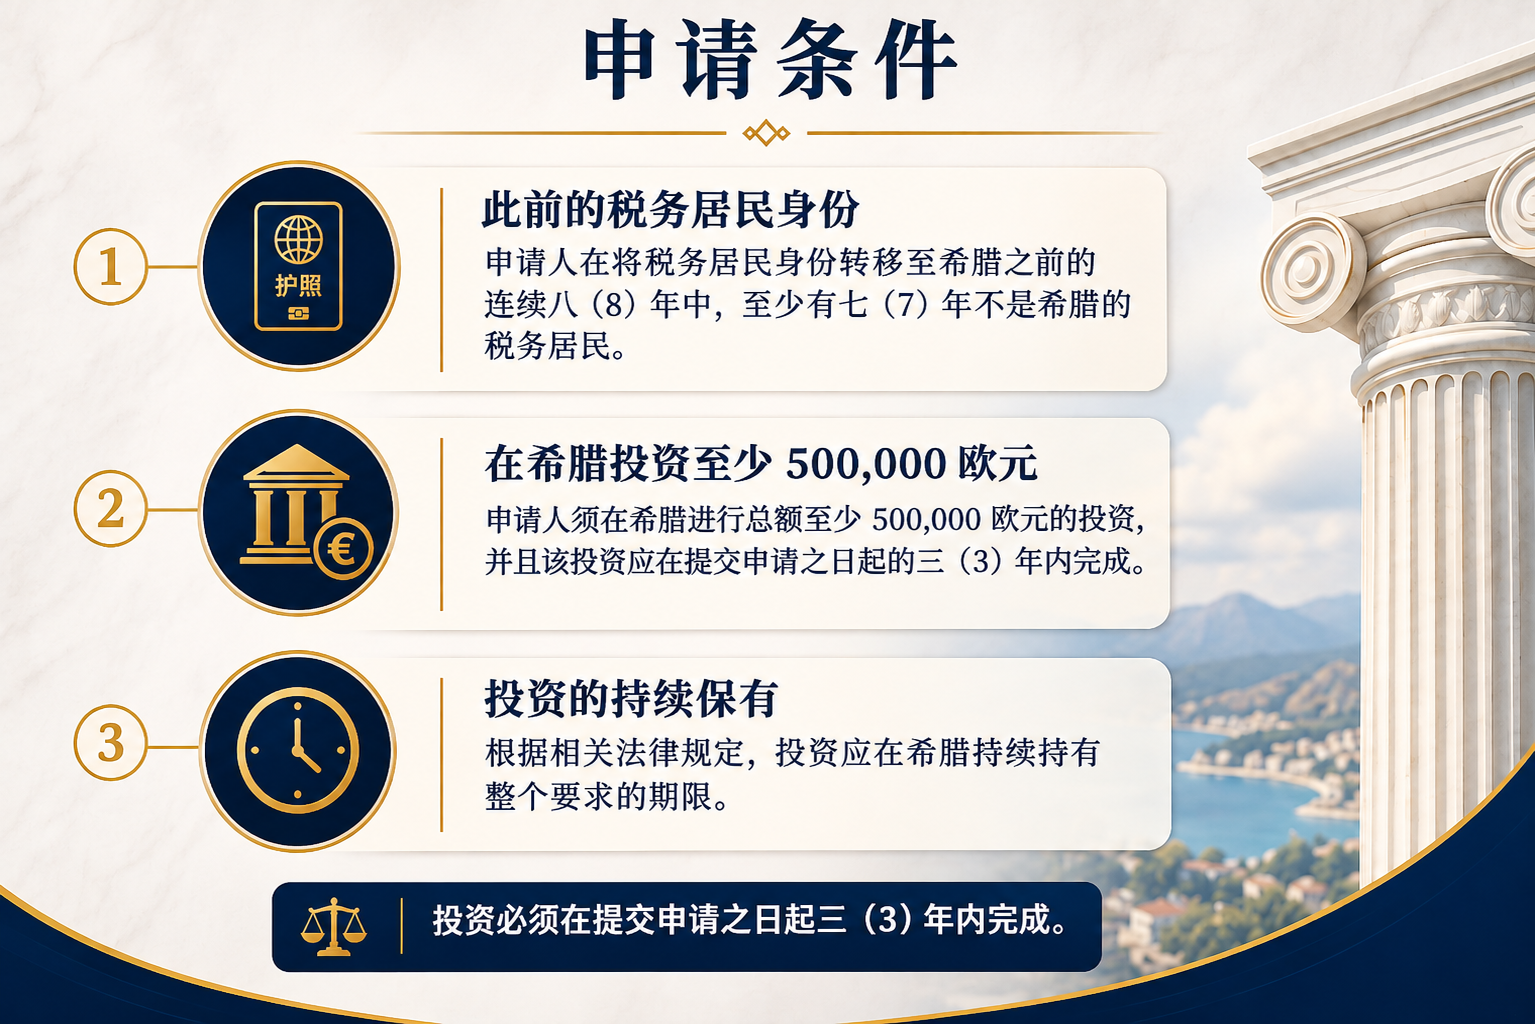
一般而言,申请适用希腊 Non-Dom 制度须同时满足以下两项基本条件。
1. 此前的税务居民身份位于希腊境外
在将税务居民身份转移至希腊之前的八年中,申请人须有至少七年并非希腊税务居民。
2. 在希腊至少投资500,000欧元
申请人必须证明其在希腊进行的投资总额不少于500,000欧元。
投资可由以下主体进行:
⚖ 法律提示
投资必须在提交制度申请之日起三年内完成。
法律规定了多种可用于申请适用该制度的投资类别。
其中包括对以下项目的投资:
对于不动产投资,现行监管框架允许在希腊购买房产、建筑用地或其他土地,并在符合规定条件的情况下建造不动产。
用于申请该制度的投资必须按照相关法律规定的条件和期限在希腊持续保有。
因此,在实际投资之前,应仔细评估投资项目的选择及其结构安排。
希腊的这一制度为具有重要国际经济活动的个人提供了兼具税负可预见性与灵活性的安排。
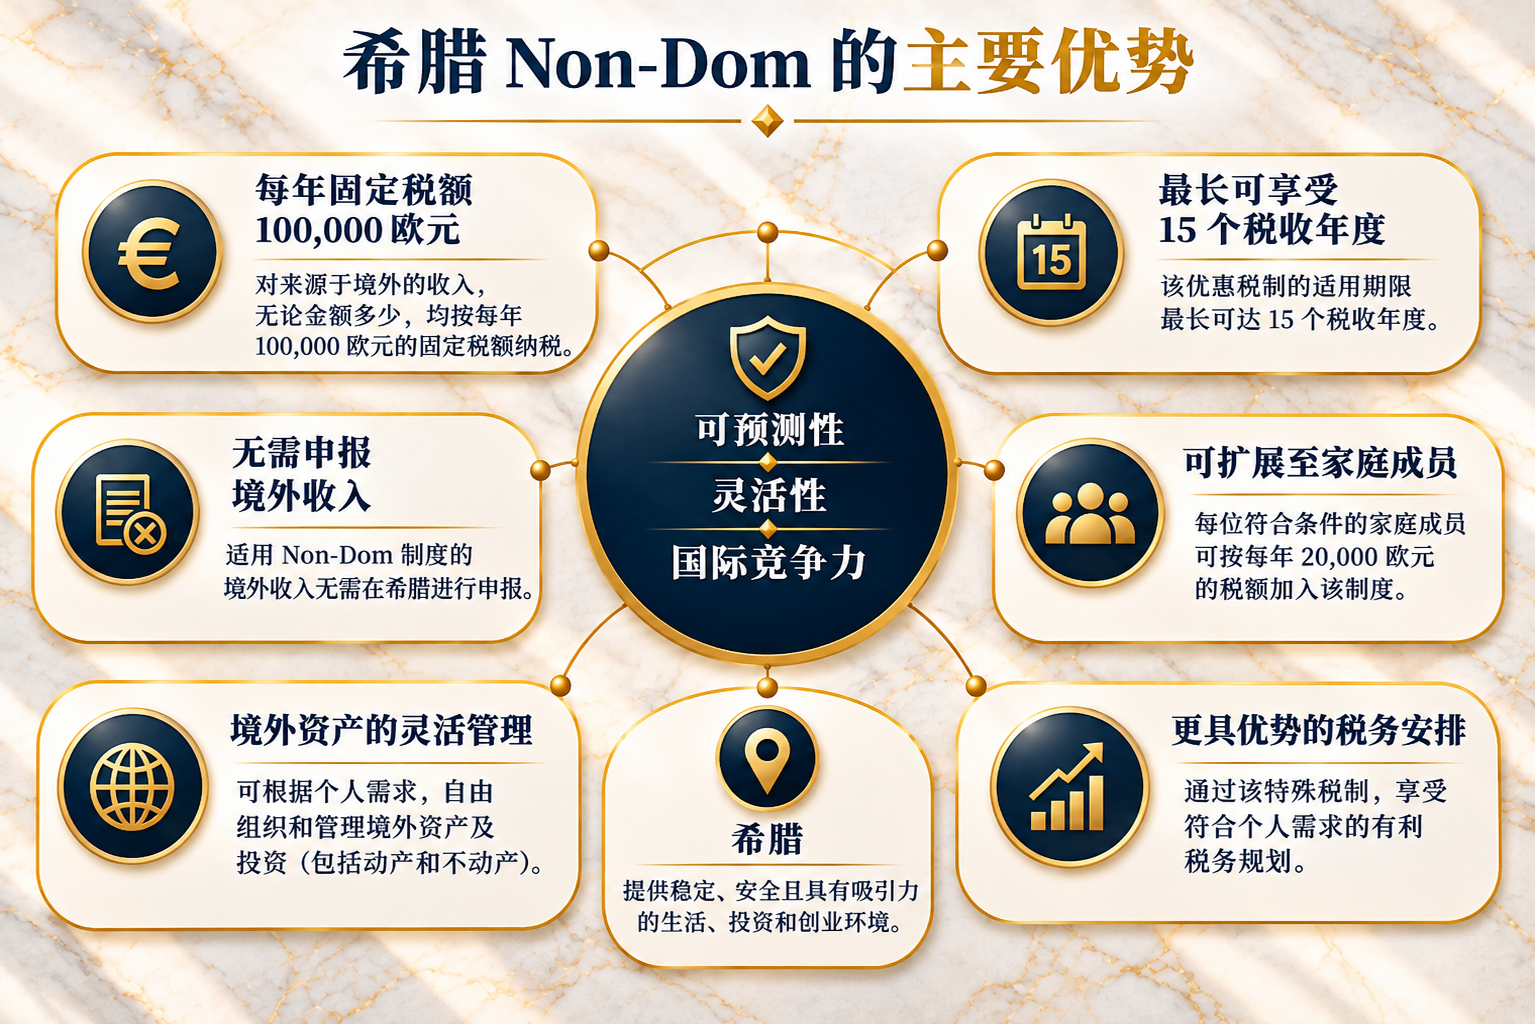
其主要优势包括:
是的。对于已根据希腊相关法律规定取得投资活动居留许可,且持续持有该类居留许可的个人,可豁免最低50万欧元的投资要求。
这是一项法律明确规定的特定豁免情形,不应将其与一般投资者居留许可混为一谈。
该豁免规定是否适用,必须根据相关个人实际持有的居留许可的具体类别进行判断。
Non-Dom 的主要优势是税负具有可预见性。
纳税人每个纳税年度就境外来源所得缴纳100,000欧元,不论所得总额多少。因此,境外所得增加并不会导致该固定税额增加。
例如,在符合第5A条全部条件的情况下,无论境外所得总额为500,000欧元还是5,000,000欧元,每年的固定税额均为100,000欧元。
这也是该制度对拥有大量境外收入和资产的个人特别具有吸引力的主要原因。
该特殊制度适用于境外来源所得。
根据具体事实及各项收入的税务性质,适用范围可能包括不同类别的境外来源所得,例如:
⚖ 法律提示
确定每项收入的来源国家时须格外谨慎。款项由境外银行账户支付,或通过外国公司支付,并不当然意味着其在希腊税法下属于境外来源所得。
因此,必须根据每个具体案件的情况判断收入性质。
Non-Dom 并不免除纳税人就希腊境内来源所得应承担的税务义务。
希腊境内来源所得仍须按照希腊税法的一般规定申报和纳税。因此,必须明确区分:
例如,出租位于希腊的不动产所取得的租金收入,不属于100,000欧元固定税额的涵盖范围,仍按照一般规则征税。
该制度的一项重要特点是:对于适用第5A条替代性征税的境外来源所得,无须在希腊进行所得申报。
相反,在希腊产生的应税所得,仍须正常填报于希腊个人所得税申报表。
100,000欧元的固定税款独立适用。对于替代性征税制度所涵盖的收入,已在境外缴纳的税款不得抵扣在希腊的税务义务。
同样,Non-Dom 年度税款不得与其他税务义务或纳税人可能拥有的税收抵免余额相抵,也不得申请分期缴纳。
因此,在转移税务居民身份前进行税务规划时,必须充分考虑这一点。
该特殊制度的适用期限总计最长为15个纳税年度。
法定期限届满后,制度适用即告终止,且不得延长至15年以外。
可以。纳税人可以申请将该制度扩展适用于其亲属。就第5A条而言,亲属包括配偶及直系尊亲属、直系卑亲属。依法订立民事伴侣关系协议的人士,与已婚人士受到同等对待。
对于每一名提出申请并获准适用该制度的亲属,每个纳税年度须额外缴纳固定税款20,000欧元。
可以在首次申请时提出亲属扩展申请,也可以在之后提出。如果之后申请,适用期限仅限于最初申请人15年期限内剩余的纳税年度。
未成年子女适用什么规定?
对于与纳税人共同居住的未婚未成年子女,推定其具有与纳税人相同的税务居民身份。仅基于这一情况,无须另行申请扩展适用该制度,也无须额外缴纳20,000欧元。
但是,如果子女拥有自己的境外来源所得,并希望该所得同样适用特殊征税方式,则须审查法律规定的专门程序。
希腊 Non-Dom 制度还对继承税和赠与税作出了重要规定。
在缴纳固定税款后,适用第5A条的个人因继承或受赠取得位于境外的动产,可免缴相应的希腊继承税或赠与税。
同时,该制度还规定:适用制度的个人所拥有、位于境外的动产,在其死亡后由第三人继承,或由其赠与第三人时,可免缴相应的希腊继承税或赠与税。
对于拥有大量跨境动产的个人,以及进行长期资产或继承规划的人士,这项税收待遇可能具有特别重要的意义。
但这并不意味着所有继承税或赠与税均可获得普遍豁免。该特别规定仅涉及第5A条所规定、位于境外的动产。
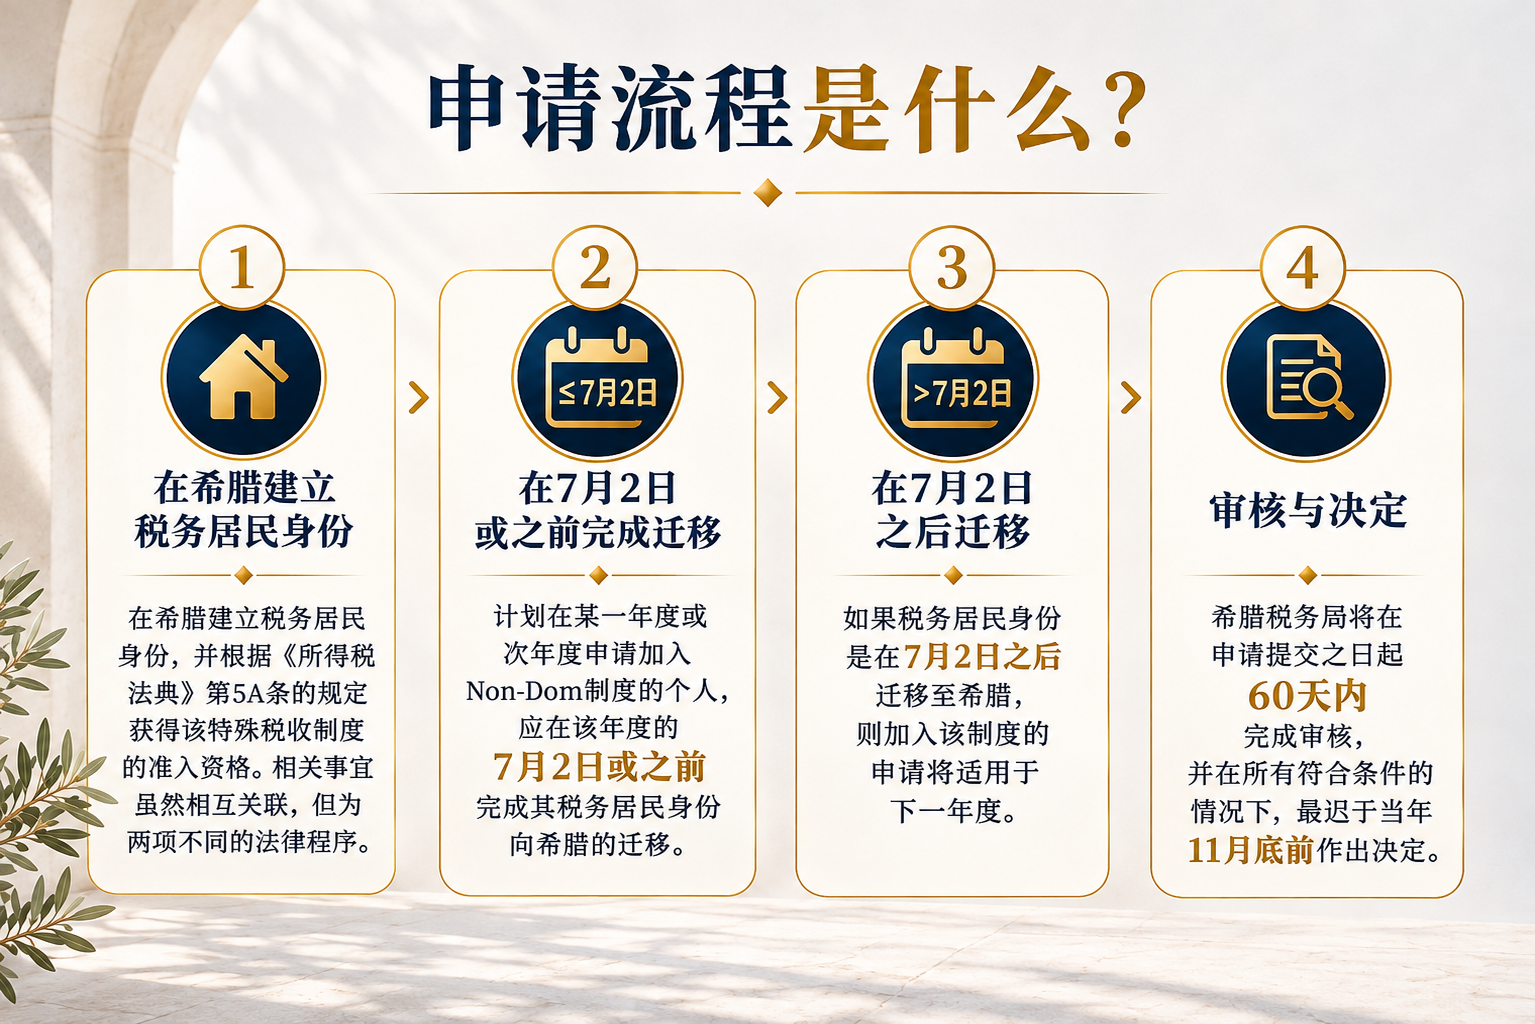
取得希腊税务居民身份与申请适用第5A条特殊制度,是两个相互关联但在法律上彼此独立的事项。
根据自2026年起适用的程序,在某年7月2日或之前将税务居民身份转移至希腊的个人,可以申请自当年或次年起适用 Non-Dom。
如果在7月2日之后完成税务居民身份转移,则申请适用的年度为下一年。
希腊税务机关应在申请提交后60日内进行审查,并且无论如何最迟须在11月最后一个工作日作出决定。
固定税款须于每个纳税年度12月最后一个工作日之前一次性缴清。足额、按时缴纳对维持该制度资格尤为重要。
如果某个纳税年度未足额缴纳规定税款,则纳税人自该年度起不再适用 Non-Dom,并须按照一般规定就其全球所得纳税。
在规定的三年期限内完成所要求的投资,是适用该制度的一项实质性条件。
如果三年期限届满后发现投资未依法完成,则第5A条制度资格将追溯至最初加入年度予以撤销,纳税人须依照全球所得的一般征税规则纳税,并承担法律规定的相应税务后果。
因此,从申请程序开始时,就应审慎规划投资项目的选择、实施和证明材料的准备。
可以。Non-Dom 并不要求纳税人必须参加满15年。纳税人可申请撤销其制度资格。按照现行程序,撤销申请须在拟撤销适用的纳税年度9月30日之前提交。
自该纳税年度起,将适用一般征税规则。
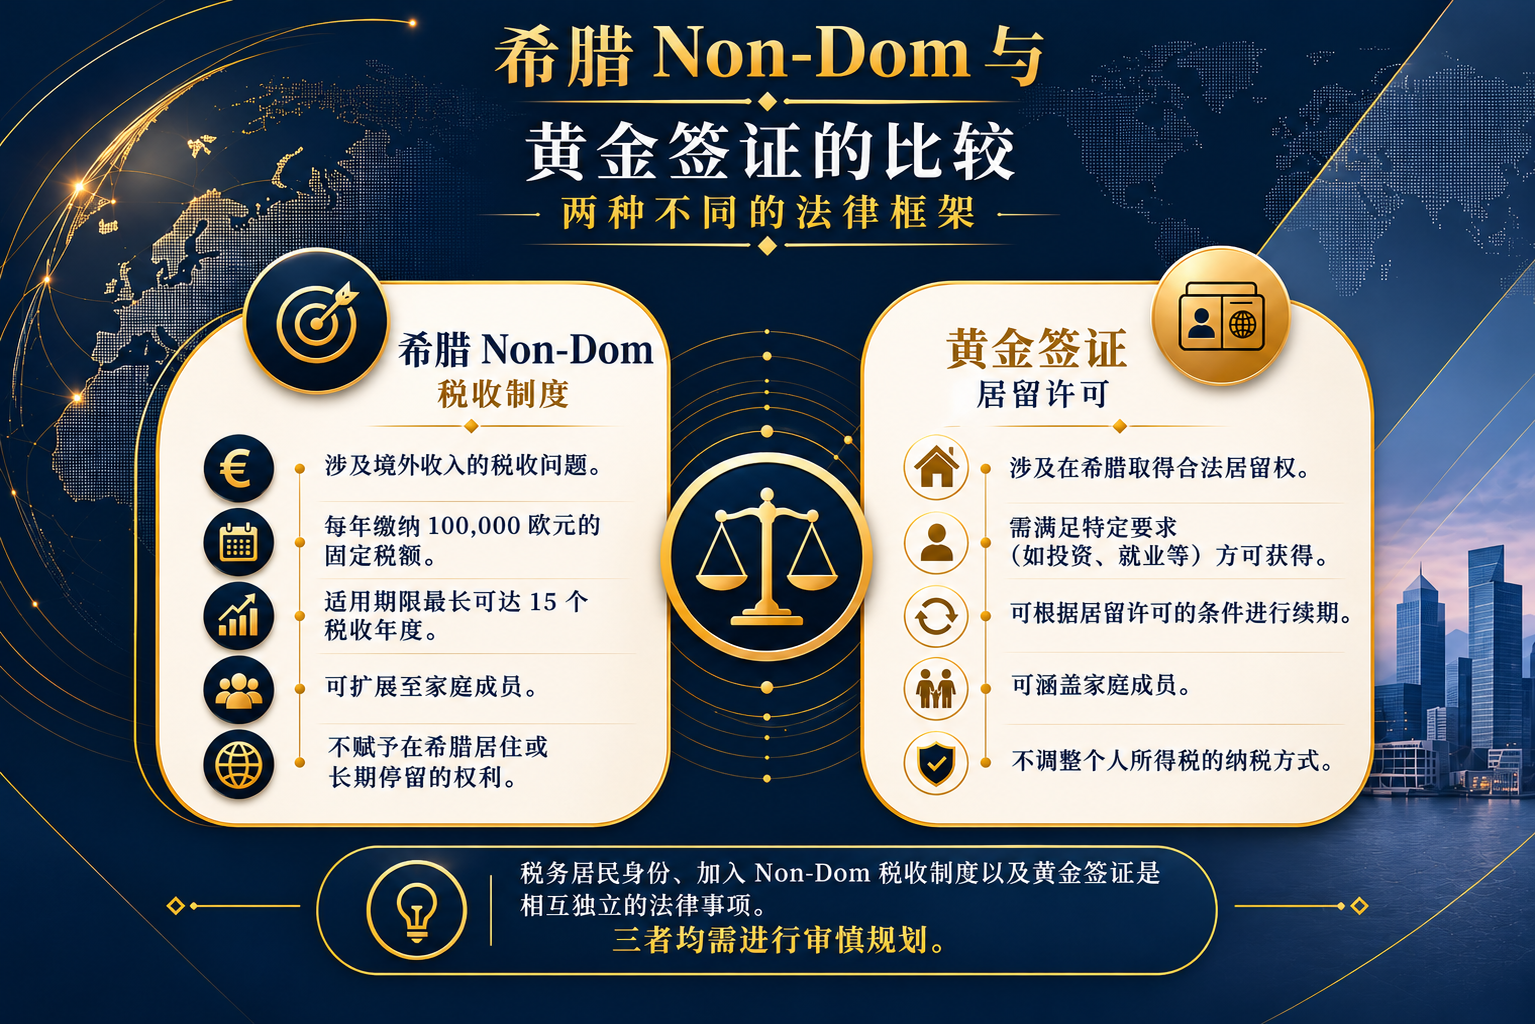
不是。Non-Dom 是一种税收制度,本身并非居留许可,也不会自动赋予在希腊入境、居留或工作的权利。
税务居民身份、适用第5A条制度以及合法居留权,是三个不同的法律问题。
因此,对于希望定居希腊的非欧盟等第三国公民,还须同时评估其在希腊合法居留所需的适当移民法律依据。
同样,持有希腊居留许可也不意味着自动取得 Non-Dom 制度资格。
作出任何决定之前,都应全面审查申请人的税务及资产状况。
需要评估的事项包括:
这一分析尤其重要,因为每年100,000欧元的固定税额,对拥有高额国际收入的纳税人可能极为有利,但并不一定适合所有符合申请条件的人士。
希腊 Non-Dom 是希腊目前为吸引高净值人士及国际投资者而提供的最重要税收激励措施之一。
该制度对境外来源所得征收每年100,000欧元的固定税款,不受所得金额影响,最长适用15个纳税年度,可以扩展至亲属,并对境外动产作出特殊规定,因此能够为拥有国际收入及资产的人士提供显著的税务可预见性。
然而,适用 Non-Dom 的前提是将税务居民身份实质性地转移至希腊,并遵守特定的投资、申请程序及税务要求。
因此,在转移税务居民身份及实施投资之前,应根据申请人的原居住国家、收入及资产结构、国际税收协定和长期目标,提前开展个性化的法律及税务规划。