 By Spanos Theodoros ·
Η Ελλάδα αποτελεί μία ελκυστική επιλογή για επιχειρηματίες και επενδυτές από το εξωτερικό που επιθυμούν να αναπτύξουν επιχειρηματική δραστηριότητα εντός της Ευρωπαϊκής Ένωσης. Η πρόσβαση στην ενιαία ευρωπαϊκή αγορά, η γεωγραφική θέση της χώρας και η ανάπτυξη σημαντικών τομέων της ελληνικής οικονομίας έχουν ενισχύσει το ενδιαφέρον για την ίδρυση και λειτουργία επιχειρήσεων στην Ελλάδα.
Η σύσταση ελληνικής εταιρείας είναι δυνατή τόσο από αλλοδαπά φυσικά όσο και από αλλοδαπά νομικά πρόσωπα. Ωστόσο, όταν ο ιδρυτής, ο εταίρος ή ο μέτοχος βρίσκεται στο εξωτερικό, η διαδικασία παρουσιάζει ορισμένες ιδιαιτερότητες που πρέπει να εξετάζονται πριν από την έναρξή της.
Η απόκτηση ελληνικού Αριθμού Φορολογικού Μητρώου (ΑΦΜ), η επιλογή της κατάλληλης εταιρικής μορφής, η προετοιμασία και νομιμοποίηση των αλλοδαπών εγγράφων, η εκπροσώπηση του επενδυτή στην Ελλάδα και οι διαδικασίες τραπεζικής ταυτοποίησης αποτελούν ορισμένα από τα βασικά ζητήματα που πρέπει να οργανωθούν σωστά.
Μπορεί ένας αλλοδαπός να ιδρύσει εταιρεία στην Ελλάδα;
Η αλλοδαπή ιθαγένεια δεν αποτελεί, από μόνη της, εμπόδιο για τη σύσταση ή τη συμμετοχή σε ελληνική εταιρεία. Ανάλογα με την εταιρική μορφή που επιλέγεται και τις προϋποθέσεις που προβλέπει η νομοθεσία, αλλοδαπά φυσικά και νομικά πρόσωπα μπορούν να συμμετέχουν ως ιδρυτές, εταίροι ή μέτοχοι.
Ωστόσο, πρέπει να γίνεται διάκριση μεταξύ πολιτών κρατών-μελών της Ευρωπαϊκής Ένωσης και πολιτών τρίτων χωρών, καθώς στην τελευταία περίπτωση μπορεί να τίθενται πρόσθετα ζητήματα που αφορούν το δικαίωμα διαμονής και άσκησης επαγγελματικής δραστηριότητας στην Ελλάδα.
Ειδικότερα, για τους πολίτες τρίτων χωρών, η δυνατότητα σύστασης ή συμμετοχής σε μία ελληνική εταιρεία δεν πρέπει να συγχέεται με το δικαίωμα διαμονής ή εργασίας στη χώρα. Η κατοχή εταιρικών μεριδίων ή μετοχών δεν συνεπάγεται από μόνη της την απόκτηση άδειας διαμονής ή δικαιώματος εργασίας στην Ελλάδα.
Εφόσον, επομένως, ένας επενδυτής από τρίτη χώρα επιθυμεί όχι μόνο να συμμετέχει στην εταιρεία αλλά και να εγκατασταθεί στην Ελλάδα ή να αναλάβει ενεργό διοικητικό ή επαγγελματικό ρόλο σε αυτή, πρέπει να εξετάζεται χωριστά το εφαρμοστέο μεταναστευτικό καθεστώς και οι σχετικές προϋποθέσεις.
Μπορεί μία αλλοδαπή εταιρεία να συμμετέχει σε ελληνική εταιρεία;
Μία εταιρεία που έχει συσταθεί νόμιμα στο εξωτερικό μπορεί να συμμετέχει ως εταίρος ή μέτοχος σε ελληνική εταιρεία.
Στην περίπτωση αυτή απαιτείται η προσκόμιση των κατάλληλων εταιρικών και νομιμοποιητικών εγγράφων, από τα οποία να προκύπτουν, μεταξύ άλλων, η νόμιμη ύπαρξη της αλλοδαπής εταιρείας, η ισχύουσα εκπροσώπησή της και η εξουσία του προσώπου που ενεργεί για λογαριασμό της.
Ανάλογα με τη χώρα έκδοσης και το εφαρμοζόμενο διεθνές ή ενωσιακό πλαίσιο, τα αλλοδαπά δημόσια έγγραφα μπορεί να απαιτούν επισημείωση Apostille ή άλλη προβλεπόμενη διαδικασία νομιμοποίησης, καθώς και επίσημη μετάφραση για τη χρήση τους στην Ελλάδα.
Εναλλακτικά, μία ήδη υφιστάμενη αλλοδαπή εταιρεία μπορεί, εφόσον πληρούνται οι σχετικές προϋποθέσεις, να εξετάσει την εγκατάσταση υποκαταστήματος στην Ελλάδα αντί της σύστασης νέου ελληνικού νομικού προσώπου.
Επιλογή της κατάλληλης εταιρικής μορφής
Η επιλογή της εταιρικής μορφής αποτελεί ένα από τα σημαντικότερα ζητήματα πριν από την έναρξη επιχειρηματικής δραστηριότητας στην Ελλάδα. Οι αλλοδαποί επενδυτές δεν περιορίζονται στην επιλογή μιας συγκεκριμένης εταιρικής μορφής λόγω της ιθαγένειάς τους, αλλά μπορούν, εφόσον πληρούνται οι εκάστοτε νόμιμες προϋποθέσεις, να επιλέξουν μεταξύ των εταιρικών μορφών που προβλέπει το ελληνικό δίκαιο.
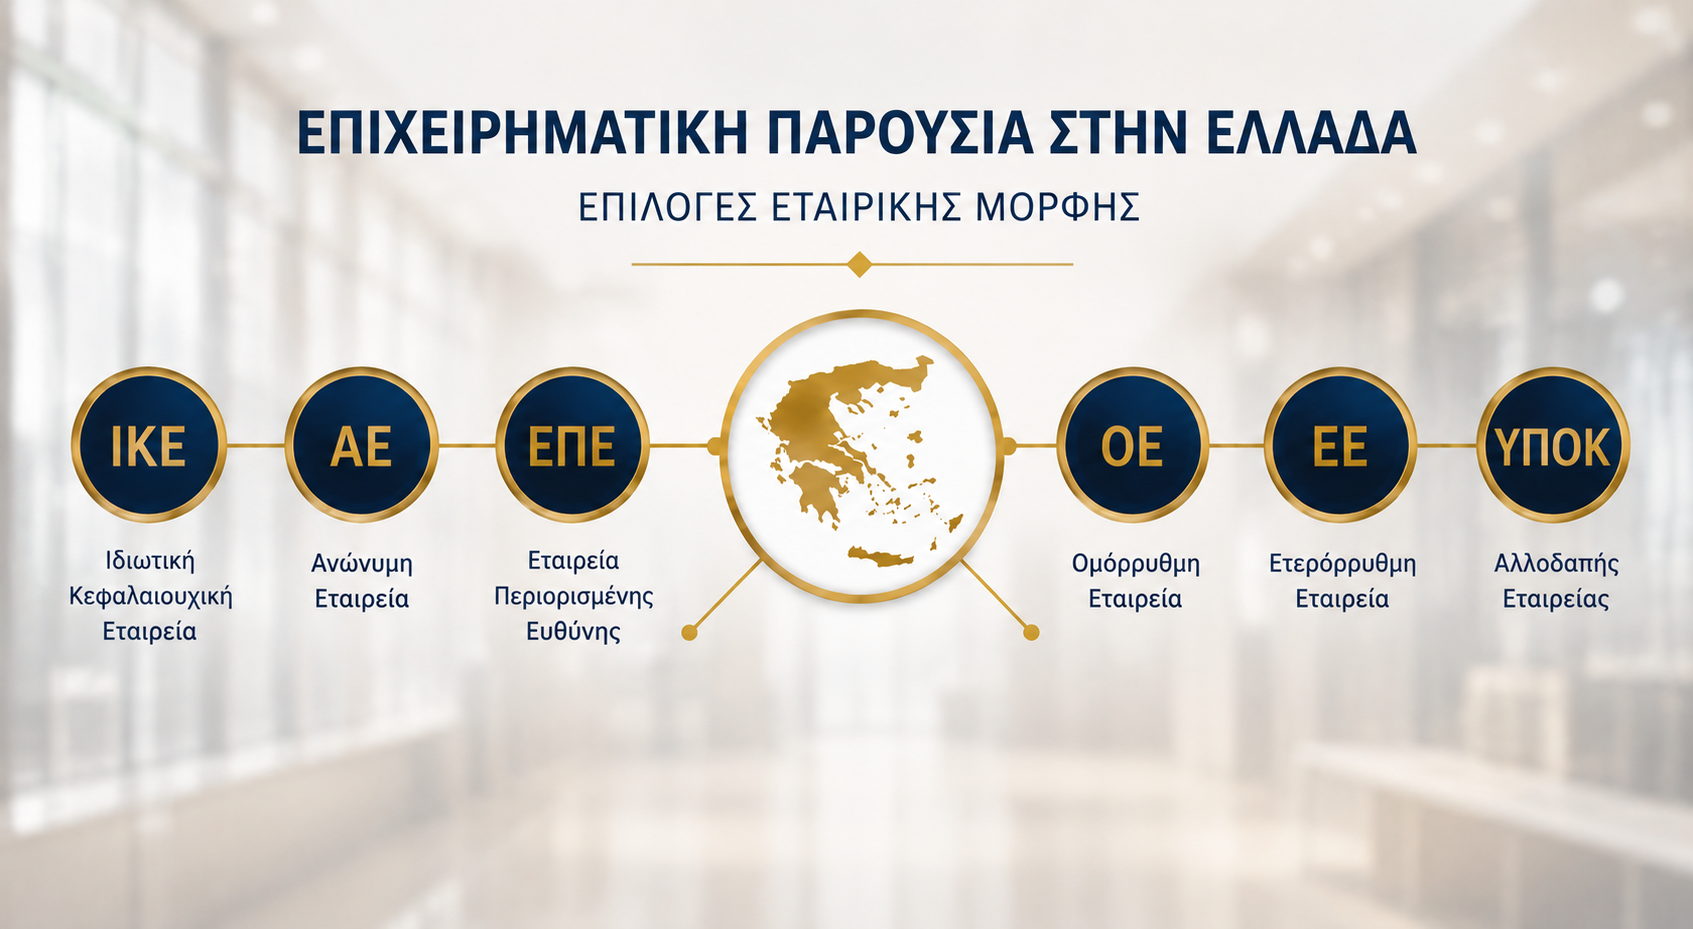
Οι βασικότερες επιλογές είναι η Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ), η Ανώνυμη Εταιρεία (ΑΕ), η Εταιρεία Περιορισμένης Ευθύνης (ΕΠΕ), η Ομόρρυθμη Εταιρεία (ΟΕ) και η Ετερόρρυθμη Εταιρεία (ΕΕ). Για ήδη υφιστάμενες εταιρείες του εξωτερικού μπορεί επίσης να εξεταστεί η εγκατάσταση υποκαταστήματος στην Ελλάδα.
1. Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ)
Η Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ) αποτελεί μία από τις πλέον ευέλικτες εταιρικές μορφές του ελληνικού δικαίου και χρησιμοποιείται ευρέως από μικρές και μεσαίες επιχειρήσεις.
Μπορεί να συσταθεί από ένα μόνο πρόσωπο (μονοπρόσωπη ΙΚΕ) ή από περισσότερους εταίρους. Διαθέτει νομική προσωπικότητα και, κατά κανόνα, για τις εταιρικές υποχρεώσεις ευθύνεται η ίδια η εταιρεία με την περιουσία της, με την επιφύλαξη των ειδικότερων περιπτώσεων που προβλέπει ο νόμος.
Ένα από τα βασικά χαρακτηριστικά της είναι η ιδιαίτερα ευέλικτη εσωτερική της οργάνωση, γεγονός που την καθιστά κατάλληλη για πολλές επιχειρηματικές δραστηριότητες και συχνή επιλογή για αλλοδαπούς που επιθυμούν να αποκτήσουν επιχειρηματική παρουσία στην Ελλάδα.
2. Ανώνυμη Εταιρεία (ΑΕ)
Η Ανώνυμη Εταιρεία (ΑΕ) αποτελεί κεφαλαιουχική εταιρεία με νομική προσωπικότητα και χρησιμοποιείται κυρίως για επιχειρήσεις μεγαλύτερης κλίμακας ή επενδύσεις που απαιτούν πιο σύνθετη εταιρική και κεφαλαιακή δομή.
Το κεφάλαιό της διαιρείται σε μετοχές και η συγκεκριμένη εταιρική μορφή παρέχει ένα περισσότερο οργανωμένο πλαίσιο για τη συμμετοχή και την είσοδο επενδυτών.
Για τον λόγο αυτό μπορεί να είναι κατάλληλη για μεγαλύτερες επενδύσεις, επιχειρηματικά σχήματα με πολλούς μετόχους ή εταιρείες που σχεδιάζουν σημαντική ανάπτυξη και χρηματοδότηση.
Σε σύγκριση με την ΙΚΕ, η ΑΕ χαρακτηρίζεται από περισσότερο σύνθετη εταιρική οργάνωση και αυξημένες εταιρικές υποχρεώσεις.
3. Εταιρεία Περιορισμένης Ευθύνης (ΕΠΕ)
Η Εταιρεία Περιορισμένης Ευθύνης (ΕΠΕ) είναι επίσης κεφαλαιουχική εταιρεία με νομική προσωπικότητα και μπορεί να συσταθεί από ένα ή περισσότερα πρόσωπα.
Για τις υποχρεώσεις της ευθύνεται, κατά κανόνα, η ίδια η εταιρεία με την περιουσία της. Η συμμετοχή των εταίρων αποτυπώνεται μέσω εταιρικών μεριδίων και η λειτουργία της διέπεται από το καταστατικό και το ειδικό νομοθετικό πλαίσιο της ΕΠΕ.
Παρότι η ΙΚΕ αποτελεί σήμερα ιδιαίτερα διαδεδομένη επιλογή λόγω της ευελιξίας της, η ΕΠΕ εξακολουθεί να αποτελεί διαθέσιμη εταιρική μορφή και μπορεί, ανάλογα με τις περιστάσεις και τον επιχειρηματικό σχεδιασμό, να αποτελέσει κατάλληλη επιλογή.
4. Ομόρρυθμη Εταιρεία (ΟΕ)
Η Ομόρρυθμη Εταιρεία (ΟΕ) είναι προσωπική εταιρεία και διαφοροποιείται ουσιαστικά από τις κεφαλαιουχικές εταιρείες ως προς την ευθύνη των εταίρων.
Το σημαντικότερο χαρακτηριστικό της είναι ότι οι ομόρρυθμοι εταίροι ευθύνονται απεριόριστα και εις ολόκληρον για τις υποχρεώσεις της εταιρείας.
Πρόκειται για απλούστερη εταιρική δομή, η οποία μπορεί να χρησιμοποιηθεί κυρίως όταν υπάρχει στενή σχέση και υψηλός βαθμός εμπιστοσύνης μεταξύ των εταίρων. Η έκταση της προσωπικής ευθύνης αποτελεί, ωστόσο, κρίσιμο παράγοντα που πρέπει να αξιολογείται πριν επιλεγεί η συγκεκριμένη μορφή.
5. Ετερόρρυθμη Εταιρεία (ΕΕ)
Η Ετερόρρυθμη Εταιρεία (ΕΕ) είναι επίσης προσωπική εταιρεία, με βασική διαφορά ότι περιλαμβάνει δύο διαφορετικές κατηγορίες εταίρων.
Τουλάχιστον ένας εταίρος είναι ομόρρυθμος και ευθύνεται απεριόριστα για τις υποχρεώσεις της εταιρείας, ενώ τουλάχιστον ένας είναι ετερόρρυθμος, του οποίου η ευθύνη είναι περιορισμένη σύμφωνα με τις προϋποθέσεις που προβλέπει ο νόμος.
Η συγκεκριμένη μορφή μπορεί να είναι χρήσιμη όταν ορισμένοι συμμετέχοντες επιθυμούν να έχουν διαφορετικό βαθμό συμμετοχής και ευθύνης στην επιχειρηματική δραστηριότητα.
6. Υποκατάστημα αλλοδαπής εταιρείας
Για μία εταιρεία που λειτουργεί ήδη νόμιμα στο εξωτερικό, η σύσταση νέας ελληνικής εταιρείας δεν αποτελεί τη μοναδική δυνατότητα. Μπορεί, υπό τις προβλεπόμενες προϋποθέσεις, να εγκαταστήσει υποκατάστημα στην Ελλάδα.
Το υποκατάστημα δεν αποτελεί αυτοτελές νομικό πρόσωπο ανεξάρτητο από την αλλοδαπή εταιρεία. Αποτελεί εγκατάσταση της ίδιας της αλλοδαπής εταιρείας στην Ελλάδα και καταχωρίζεται στο ΓΕΜΗ σύμφωνα με την προβλεπόμενη διαδικασία.
Η επιλογή μεταξύ ίδρυσης ελληνικής θυγατρικής εταιρείας και εγκατάστασης υποκαταστήματος πρέπει να εξετάζεται προσεκτικά, καθώς οι δύο δομές έχουν διαφορετικά εταιρικά, φορολογικά και πρακτικά χαρακτηριστικά.
Ποια εταιρική μορφή είναι καταλληλότερη;
Δεν υπάρχει μία εταιρική μορφή που να είναι κατάλληλη για κάθε αλλοδαπό επιχειρηματία ή επενδυτή.
Η επιλογή πρέπει να γίνεται με βάση, μεταξύ άλλων, το είδος και το μέγεθος της επιχειρηματικής δραστηριότητας, τον αριθμό των συμμετεχόντων, το ύψος και τον τρόπο χρηματοδότησης, την επιθυμητή κατανομή της ευθύνης, τον τρόπο διοίκησης, τη δυνατότητα εισόδου νέων επενδυτών και τον μακροπρόθεσμο επιχειρηματικό σχεδιασμό.
Για τον λόγο αυτό, πριν από τη σύσταση είναι σημαντικό να εξετάζονται συνολικά οι νομικές, φορολογικές και επιχειρηματικές παράμετροι της επένδυσης, ώστε η εταιρική μορφή που θα επιλεγεί να ανταποκρίνεται στις πραγματικές ανάγκες του επενδυτή.
Απόκτηση Ελληνικού Αριθμού Φορολογικού Μητρώου (ΑΦΜ)
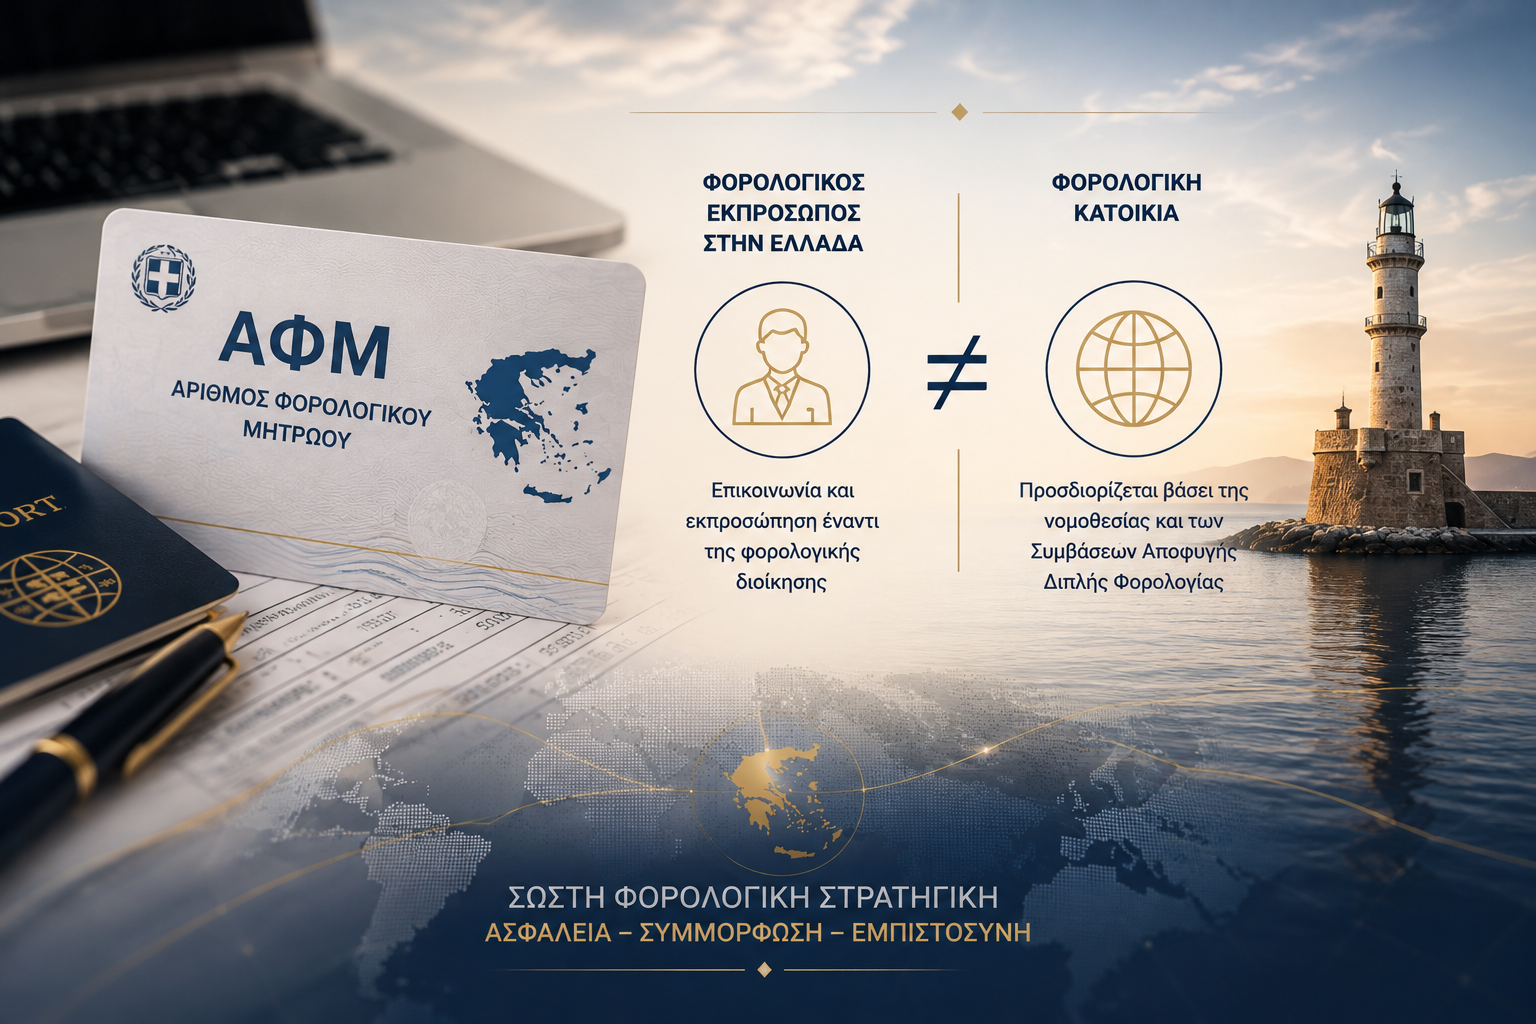
Η απόκτηση ελληνικού Αριθμού Φορολογικού Μητρώου (ΑΦΜ) αποτελεί βασικό στάδιο για τα αλλοδαπά πρόσωπα που πρόκειται να συμμετάσχουν στη σύσταση εταιρείας στην Ελλάδα και απαιτείται να εγγραφούν στο ελληνικό φορολογικό μητρώο.
Για την απόδοση ΑΦΜ απαιτείται η υποβολή των προβλεπόμενων στοιχείων και δικαιολογητικών στην ελληνική φορολογική διοίκηση. Στην περίπτωση αλλοδαπών, ιδιαίτερη σημασία έχει η ορθή ταυτοποίηση του ενδιαφερομένου και η κατάλληλη προετοιμασία των εγγράφων που έχουν εκδοθεί στο εξωτερικό.
Όταν ο ενδιαφερόμενος βρίσκεται εκτός Ελλάδας, η διαδικασία μπορεί, υπό τις προβλεπόμενες προϋποθέσεις, να διεκπεραιωθεί μέσω κατάλληλα εξουσιοδοτημένου προσώπου στην Ελλάδα. Με τον τρόπο αυτό, σε πολλές περιπτώσεις δεν απαιτείται η φυσική παρουσία του αλλοδαπού αποκλειστικά για την ολοκλήρωση των σχετικών φορολογικών ενεργειών.
Στην περίπτωση συμμετοχής αλλοδαπού νομικού προσώπου, απαιτείται αντίστοιχα η πραγματοποίηση των αναγκαίων φορολογικών ενεργειών στην Ελλάδα και η προσκόμιση των κατάλληλων εταιρικών και νομιμοποιητικών εγγράφων της αλλοδαπής εταιρείας.
Η έγκαιρη ολοκλήρωση των φορολογικών διαδικασιών είναι σημαντική, καθώς συνδέεται άμεσα με τα επόμενα στάδια της σύστασης και της νόμιμης λειτουργίας της εταιρείας στην Ελλάδα.
Φορολογικός εκπρόσωπος και φορολογική κατοικία
Για πρόσωπα που είναι φορολογικοί κάτοικοι εξωτερικού πρέπει να εξετάζεται, ανάλογα με την περίπτωση και τη διαδικασία που ακολουθείται, η εφαρμογή των διατάξεων περί φορολογικής εκπροσώπησης στην Ελλάδα.
Ο φορολογικός εκπρόσωπος λειτουργεί ως πρόσωπο επικοινωνίας του φορολογικού κατοίκου εξωτερικού με την ελληνική φορολογική διοίκηση για τις περιπτώσεις στις οποίες προβλέπεται ο ορισμός του. Ο ρόλος του είναι κατά βάση διαδικαστικός και δεν σημαίνει ότι αναλαμβάνει αυτομάτως τις φορολογικές υποχρεώσεις ή την ευθύνη του προσώπου που εκπροσωπεί.
Ιδιαίτερη σημασία έχει η διάκριση μεταξύ φορολογικής εκπροσώπησης και φορολογικής κατοικίας. Ο διορισμός φορολογικού εκπροσώπου στην Ελλάδα δεν συνεπάγεται από μόνος του ότι ο αλλοδαπός μεταφέρει τη φορολογική του κατοικία στην Ελλάδα.
Η φορολογική κατοικία αποτελεί αυτοτελές ζήτημα και προσδιορίζεται βάσει των κριτηρίων που προβλέπει η ελληνική φορολογική νομοθεσία. Σε περιπτώσεις στις οποίες υπάρχει φορολογική σύνδεση με περισσότερα κράτη, πρέπει επίσης να εξετάζονται οι διατάξεις της εκάστοτε εφαρμοστέας Σύμβασης Αποφυγής Διπλής Φορολογίας.
Κατά συνέπεια, ένας αλλοδαπός μπορεί να αποκτήσει ΑΦΜ, να συμμετέχει σε ελληνική εταιρεία και, όπου απαιτείται, να διαθέτει φορολογικό εκπρόσωπο στην Ελλάδα, χωρίς τα στοιχεία αυτά να συνεπάγονται από μόνα τους ότι καθίσταται φορολογικός κάτοικος Ελλάδας.
Η διάκριση αυτή είναι ιδιαίτερα σημαντική για αλλοδαπούς επιχειρηματίες και επενδυτές, καθώς η συμμετοχή τους σε ελληνική εταιρεία μπορεί να δημιουργεί συγκεκριμένες φορολογικές υποχρεώσεις στην Ελλάδα χωρίς να μεταβάλλει κατ’ ανάγκη τη φορολογική τους κατοικία.