 By Spanos Theodoros · · Updated
Η αγορά και κατοχή ενός ακινήτου στην Ελλάδα συνοδεύεται από συγκεκριμένες φορολογικές υποχρεώσεις. Διαφορετικοί φόροι μπορεί να προκύψουν κατά την αγορά, την κατοχή, την εκμετάλλευση, τη δωρεά, τη γονική παροχή ή την κληρονομική μεταβίβαση ενός ακινήτου.
Για τον ιδιοκτήτη, και ιδιαίτερα για έναν επενδυτή ή κάτοικο εξωτερικού, είναι σημαντικό να γνωρίζει όχι μόνο ποιοι φόροι ισχύουν, αλλά και πότε δημιουργείται κάθε φορολογική υποχρέωση και πώς η επιλογή του τρόπου απόκτησης και εκμετάλλευσης ενός ακινήτου μπορεί να επηρεάσει τη συνολική φορολογική επιβάρυνση.
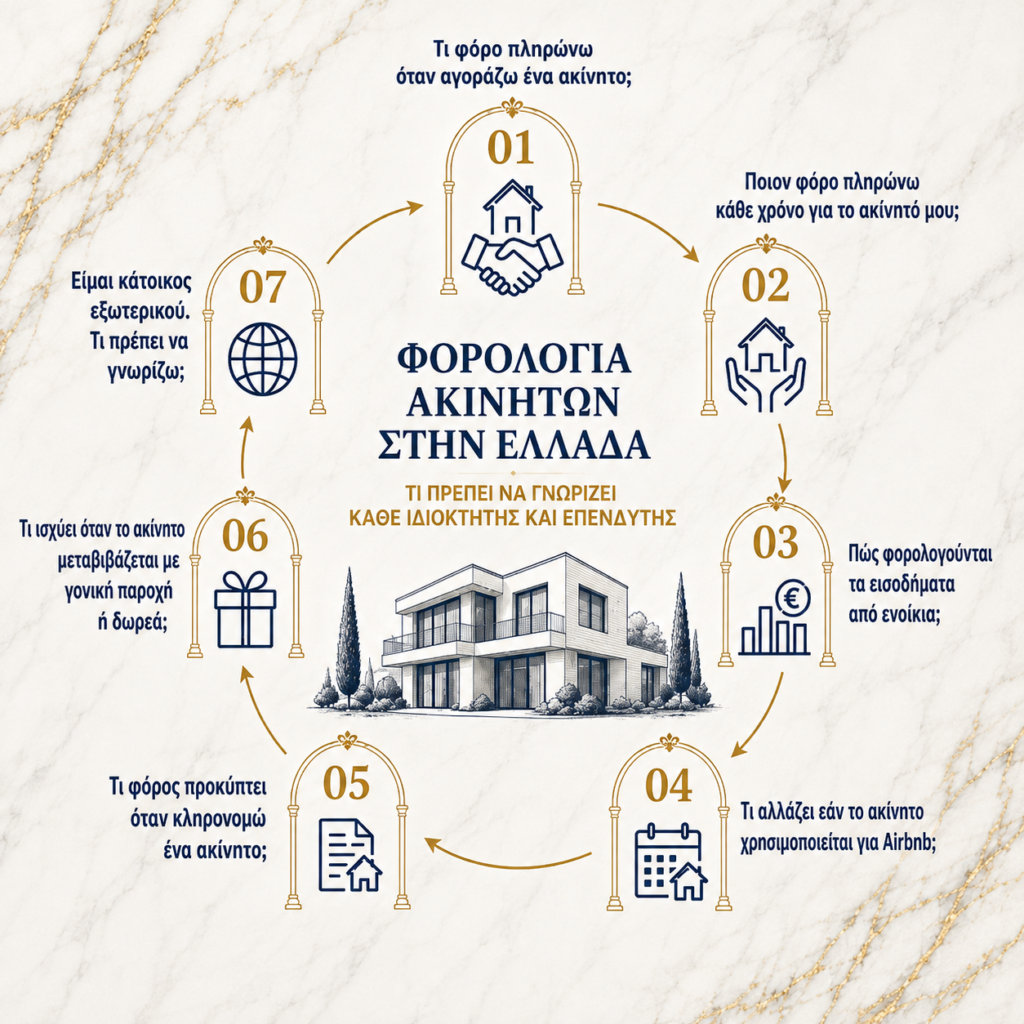
Τι φόρο πληρώνω όταν αγοράζω ένα ακίνητο;
Κατά την αγορά ακινήτου, ο αγοραστής υποχρεούται κατά κανόνα να καταβάλει Φόρο Μεταβίβασης Ακινήτου (ΦΜΑ) πριν από την υπογραφή του οριστικού συμβολαίου.
Ο βασικός συντελεστής ΦΜΑ είναι 3% επί της φορολογητέας αξίας.
Επί του κύριου φόρου επιβάλλεται επιπλέον εισφορά υπέρ δήμων και κοινοτήτων ίση με 3% του φόρου, με αποτέλεσμα η συνολική επιβάρυνση να αντιστοιχεί πρακτικά περίπου σε 3,09% της φορολογητέας αξίας.
Σε συγκεκριμένες περιπτώσεις μπορεί να προβλέπεται απαλλαγή από τον ΦΜΑ, όπως κατά την απόκτηση πρώτης κατοικίας, εφόσον πληρούνται οι νόμιμες προϋποθέσεις.
Ποιον φόρο πρέπει να πληρώνω κάθε χρόνο για το ακίνητό μου;
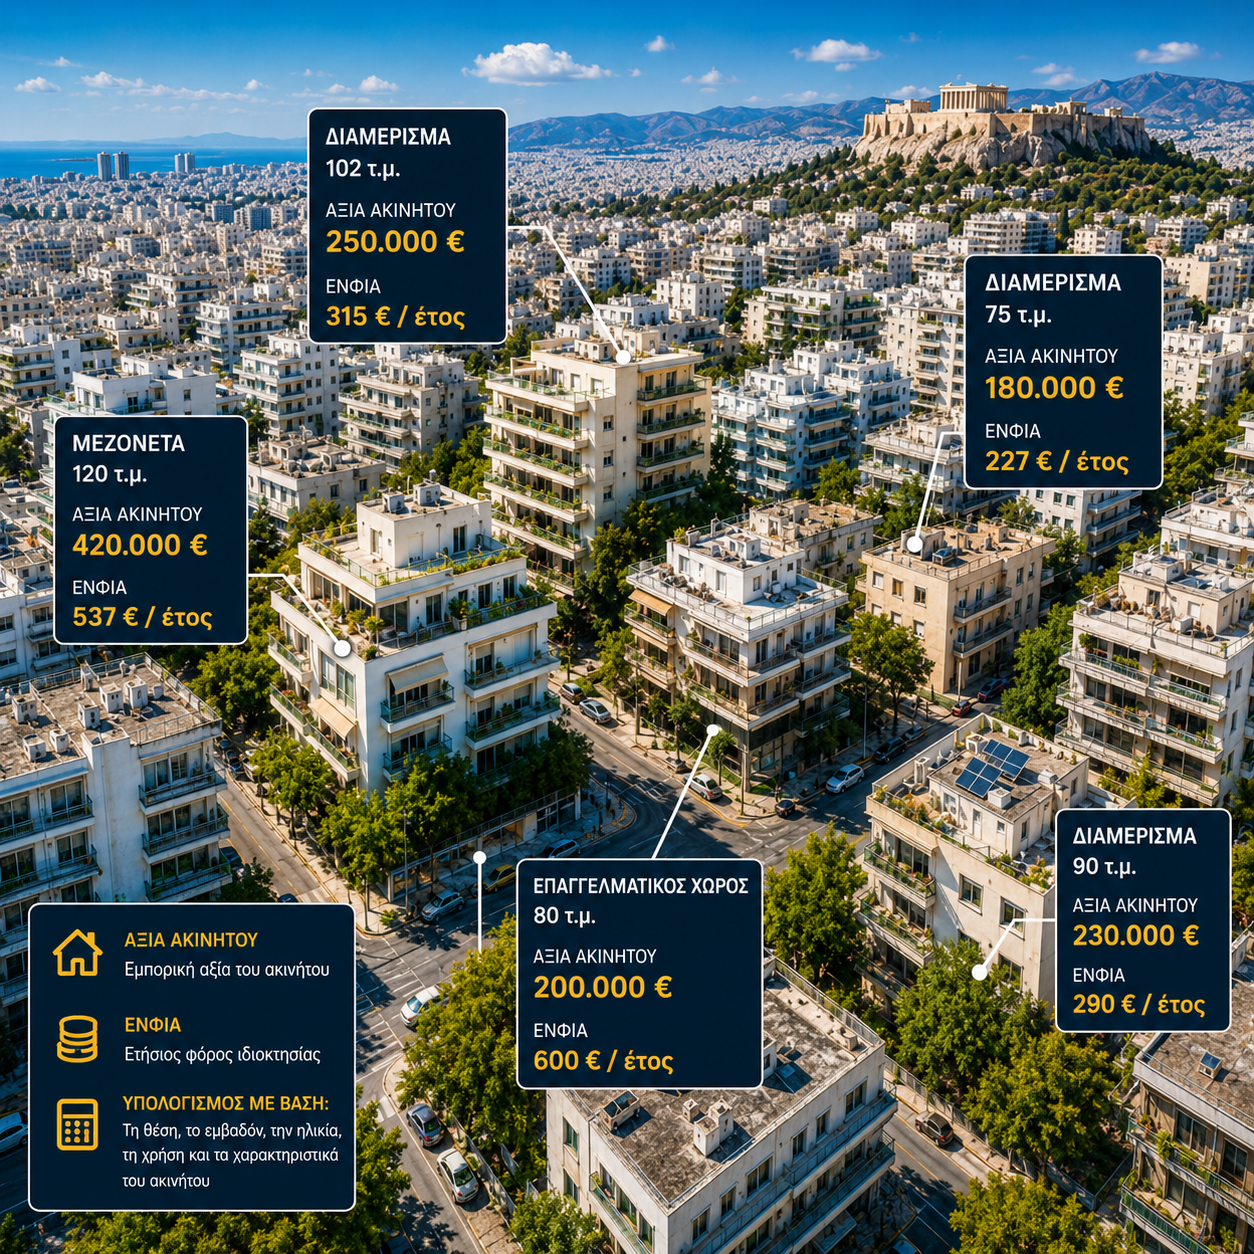
Ο Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων (ΕΝΦΙΑ) επιβάλλεται κάθε χρόνο στα εμπράγματα δικαιώματα επί ακινήτων που βρίσκονται στην Ελλάδα. Κατά κανόνα, ο ΕΝΦΙΑ κάθε έτους υπολογίζεται με βάση τα δικαιώματα που έχει ο φορολογούμενος επί των ακινήτων του την 1η Ιανουαρίου του συγκεκριμένου έτους. Επομένως, εάν κάποιος αγοράσει ένα ακίνητο κατά τη διάρκεια του έτους, ο ΕΝΦΙΑ του συγκεκριμένου έτους βαρύνει καταρχήν εκείνον που είχε το σχετικό εμπράγματο δικαίωμα την 1η Ιανουαρίου.
Ο φόρος υπολογίζεται με βάση τα στοιχεία των ακινήτων που έχουν δηλωθεί στην ΑΑΔΕ και επηρεάζεται από παράγοντες όπως:
- Η επιφάνεια
- Η τοποθεσία και η τιμή ζώνης
- Η παλαιότητα
- Ο όροφος
- Η χρήση του ακινήτου
- Τα ιδιαίτερα χαρακτηριστικά του κτίσματος ή του οικοπέδου
- Το είδος και το ποσοστό του εμπράγματου δικαιώματος
Για τον λόγο αυτό, η ορθή απεικόνιση της ακίνητης περιουσίας στο Ε9 είναι ιδιαίτερα σημαντική, καθώς λανθασμένα στοιχεία μπορούν να οδηγήσουν σε εσφαλμένο υπολογισμό του ΕΝΦΙΑ.
Αναφορικά με την κατοχή ακίνητης περιουσίας υψηλής αξίας, προβλέπονται ειδικές προσαυξήσεις. Μεταξύ άλλων, όταν η συνολική αξία της ακίνητης περιουσίας φυσικού προσώπου υπερβαίνει τις €500.000, εφαρμόζεται προσαύξηση του φόρου σύμφωνα με την προβλεπόμενη κλίμακα.
Υπάρχουν μειώσεις ή απαλλαγές από τον ΕΝΦΙΑ;
Η νομοθεσία προβλέπει μειώσεις ή απαλλαγές από τον ΕΝΦΙΑ για συγκεκριμένες κατηγορίες φορολογουμένων, εφόσον πληρούνται οι προβλεπόμενες εισοδηματικές, περιουσιακές, οικογενειακές και λοιπές προϋποθέσεις.
Ιδιαίτερη σημασία έχει η μείωση ΕΝΦΙΑ για ασφαλισμένες κατοικίες. Για το 2026, εφόσον η κατοικία είναι ασφαλισμένη έναντι σεισμού, πυρκαγιάς και πλημμύρας και πληρούνται οι λοιπές νόμιμες προϋποθέσεις, προβλέπεται μείωση:
- 20% για κατοικίες φορολογητέας αξίας έως €500.000
- 10% για κατοικίες φορολογητέας αξίας άνω των €500.000
Σε περίπτωση ασφάλισης για μικρότερο χρονικό διάστημα εντός του έτους, η μείωση μπορεί να εφαρμόζεται αναλογικά, εφόσον έχει συμπληρωθεί η ελάχιστη απαιτούμενη διάρκεια ασφάλισης.
Από το 2026 προβλέπεται επίσης μείωση 50% του ΕΝΦΙΑ για την κύρια κατοικία σε συγκεκριμένους μικρούς οικισμούς, υπό τις ειδικές προϋποθέσεις που προβλέπει η νομοθεσία, μεταξύ των οποίων περιλαμβάνονται πληθυσμιακά και περιουσιακά κριτήρια.
Πώς φορολογείται το εισόδημα από ενοίκια;
Όταν φυσικό πρόσωπο αποκτά εισόδημα από την εκμίσθωση ακινήτου στην Ελλάδα, το εισόδημα από ακίνητη περιουσία φορολογείται αυτοτελώς. Για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, εφαρμόζεται η ακόλουθη κλίμακα:
| Εισόδημα | Συντελεστής |
|---|---|
| Έως €12.000 | 15% |
| €12.000,01 – €24.000 | 25% |
| €24.000,01 – €36.000 | 35% |
| Πάνω από €36.000 | 45% |
Η φορολόγηση είναι κλιμακωτή. Αυτό σημαίνει ότι κάθε τμήμα του εισοδήματος φορολογείται με τον συντελεστή που αντιστοιχεί στο συγκεκριμένο κλιμάκιο και όχι ότι ο υψηλότερος συντελεστής εφαρμόζεται στο σύνολο του εισοδήματος.
Όταν το ακίνητο ανήκει σε εταιρεία, τα έσοδα από την εκμετάλλευσή του εντάσσονται στα αποτελέσματα της επιχειρηματικής δραστηριότητας και φορολογούνται σύμφωνα με τους κανόνες που ισχύουν για τα νομικά πρόσωπα.
Αλλάζει κάτι στη φορολόγηση αν το ακίνητο χρησιμοποιείται ως Airbnb;
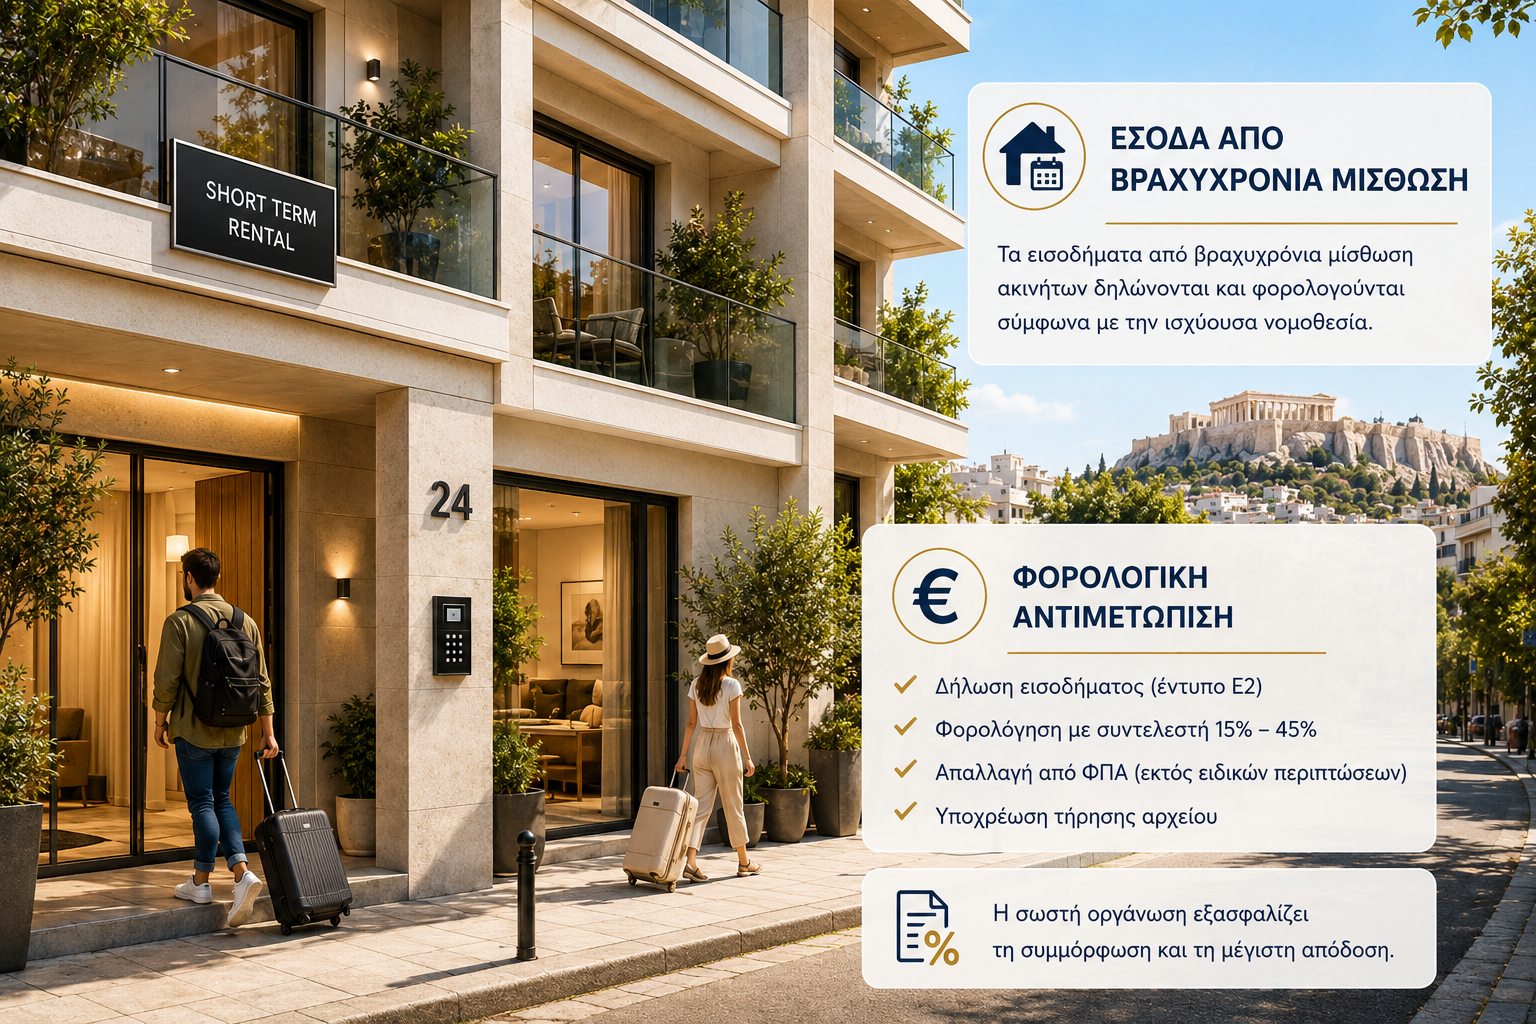
Εάν το ακίνητο βρίσκεται σε περιοχή όπου επιτρέπεται από τον νόμο η εκμετάλλευσή του μέσω Airbnb και άλλων πλατφορμών βραχυχρόνιας μίσθωσης, τότε αυτό υπόκειται σε ειδικό φορολογικό και κανονιστικό πλαίσιο.
Για φυσικό πρόσωπο που διαθέτει σε βραχυχρόνια μίσθωση έως δύο ακίνητα, επιπλωμένα και χωρίς την παροχή άλλων υπηρεσιών πέραν των κλινοσκεπασμάτων, το σχετικό εισόδημα αντιμετωπίζεται καταρχήν ως εισόδημα από ακίνητη περιουσία.
Αντίθετα, όταν φυσικό πρόσωπο διαθέτει τρία ή περισσότερα ακίνητα σε βραχυχρόνια μίσθωση, το εισόδημα αντιμετωπίζεται ως εισόδημα από επιχειρηματική δραστηριότητα και δημιουργούνται πρόσθετες φορολογικές και διοικητικές υποχρεώσεις.
Η παροχή πρόσθετων υπηρεσιών προς τους επισκέπτες μπορεί επίσης να μεταβάλει τη φορολογική και νομική αντιμετώπιση της δραστηριότητας.
Παράλληλα, πρέπει να τηρούνται οι υποχρεώσεις που προβλέπονται για τη βραχυχρόνια μίσθωση, όπως η εγγραφή στο Μητρώο Ακινήτων Βραχυχρόνιας Διαμονής της ΑΑΔΕ, όπου αυτή απαιτείται, καθώς και οι σχετικές δηλώσεις.
Κληρονόμησα ακίνητο — πρέπει να πληρώσω φόρο;
Όταν ένα ακίνητο αποκτάται λόγω κληρονομίας, η φορολογική επιβάρυνση εξαρτάται κυρίως από:
- Την αξία της κληρονομικής μερίδας
- Τον βαθμό συγγένειας μεταξύ κληρονόμου και κληρονομουμένου
Η νομοθεσία κατατάσσει τους κληρονόμους σε διαφορετικές κατηγορίες συγγένειας, με διαφορετικά αφορολόγητα ποσά και φορολογικούς συντελεστές.
Στην Α΄ κατηγορία περιλαμβάνονται, μεταξύ άλλων, ο/η σύζυγος ή μέρος συμφώνου συμβίωσης, τα τέκνα, οι εγγονοί και οι γονείς. Για την κατηγορία αυτή ισχύει γενικό αφορολόγητο ποσό €150.000 ανά κληρονόμο και στη συνέχεια εφαρμόζεται η προβλεπόμενη προοδευτική κλίμακα.
Παράλληλα, προβλέπεται ειδική απαλλαγή έως €400.000 για κτήσεις αιτία θανάτου από σύζυγο ή μέρος συμφώνου συμβίωσης και ανήλικα τέκνα, εφόσον πληρούνται οι ειδικές προϋποθέσεις του νόμου.
Όσο πιο απομακρυσμένη είναι η συγγενική σχέση, τόσο διαφορετική και συνήθως υψηλότερη μπορεί να είναι η φορολογική επιβάρυνση.
Πώς διαφέρει η γονική παροχή / δωρεά από την κληρονομία;
Η γονική παροχή και η δωρεά έχουν διαφορετική φορολογική αντιμετώπιση από την κληρονομία.
Για δωρεές και γονικές παροχές περιουσίας προς πρόσωπα της Α΄ κατηγορίας, όπως από γονέα προς τέκνο, ισχύει αφορολόγητο ποσό €800.000.
Για την αξία που υπερβαίνει το ποσό των €800.000 εφαρμόζεται, κατά κανόνα, φορολογικός συντελεστής 10% επί του υπερβάλλοντος ποσού.
Η ρύθμιση αυτή έχει ιδιαίτερη σημασία στον οικογενειακό σχεδιασμό ακίνητης περιουσίας, καθώς μπορεί να επιτρέψει τη μεταβίβαση σημαντικής περιουσίας από τη μία γενιά στην επόμενη με περιορισμένη ή μηδενική άμεση φορολογική επιβάρυνση.
Πριν από τη μεταβίβαση πρέπει, ωστόσο, να εξετάζονται η αξία της περιουσίας, η συγγενική σχέση, οι προηγούμενες δωρεές ή γονικές παροχές μεταξύ των ίδιων προσώπων και οι ειδικές προϋποθέσεις που προβλέπει η φορολογική νομοθεσία.
Είμαι κάτοικος εξωτερικού — τι πρέπει να γνωρίζω;
Η κατοικία στο εξωτερικό δεν απαλλάσσει έναν ιδιοκτήτη από τις φορολογικές υποχρεώσεις που συνδέονται με ακίνητη περιουσία στην Ελλάδα.
Ο κάτοικος εξωτερικού που αποκτά ακίνητο στην Ελλάδα πρέπει να διαθέτει ελληνικό ΑΦΜ και να διασφαλίζει ότι η ακίνητη περιουσία του έχει δηλωθεί σωστά στις αρμόδιες φορολογικές εφαρμογές.
Εάν το ακίνητο παράγει εισόδημα, δημιουργούνται επιπλέον υποχρεώσεις δήλωσης και φορολόγησης του εισοδήματος στην Ελλάδα. Παράλληλα, πρέπει να εξετάζεται η εφαρμογή τυχόν Σύμβασης Αποφυγής Διπλής Φορολογίας μεταξύ της Ελλάδας και του κράτους φορολογικής κατοικίας του ιδιοκτήτη.
Γιατί είναι σημαντικός ο σωστός νομικός και φορολογικός σχεδιασμός;
Η φορολογία ενός ακινήτου δεν περιορίζεται στον φόρο που καταβάλλεται κατά την αγορά.
Ο τρόπος απόκτησης του ακινήτου, το πρόσωπο που θα το αποκτήσει, η χρήση του, η μακροχρόνια ή βραχυχρόνια εκμετάλλευσή του, η μελλοντική πώληση και η μεταβίβασή του μέσω δωρεάς, γονικής παροχής ή κληρονομίας μπορούν να έχουν σημαντικές νομικές και φορολογικές συνέπειες.
Για τον λόγο αυτό, ο σωστός σχεδιασμός πρέπει να γίνεται πριν από την πραγματοποίηση της επένδυσης και όχι αφού αυτή έχει ήδη ολοκληρωθεί.
Ο δικηγόρος έχει σημαντικό ρόλο σε αυτή τη διαδικασία. Εξετάζει τη νομική δομή της επένδυσης, εντοπίζει ζητήματα που πρέπει να αντιμετωπιστούν πριν από τη συναλλαγή και συντονίζει, όπου απαιτείται, τη διαδικασία με τον συμβολαιογράφο, τον λογιστή, τον φοροτεχνικό και τους λοιπούς επαγγελματίες.
Γιατί να επιλέξετε την δικηγορική μας εταιρεία SF Legal Law Firm;
Η SF Legal Law Firm παρέχει ολοκληρωμένη νομική υποστήριξη σε Έλληνες και διεθνείς ιδιοκτήτες και επενδυτές σε θέματα ακίνητης περιουσίας στην Ελλάδα. Η υποστήριξή μας καλύπτει όλα τα στάδια, από τη νομική οργάνωση και την απόκτηση του
ακινήτου έως την εκμετάλλευση, την πώληση, τη δωρεά, τη γονική παροχή και την κληρονομική διαδοχή, σε συνεργασία, όπου απαιτείται, με εξειδικευμένους φοροτεχνικούς και άλλους επαγγελματίες.
Στόχος είναι κάθε επένδυση να πραγματοποιείται με νομική ασφάλεια, σαφή εικόνα των φορολογικών συνεπειών και σωστό μακροπρόθεσμο σχεδιασμό.
Το παρόν άρθρο έχει ενημερωτικό χαρακτήρα και βασίζεται στο φορολογικό πλαίσιο που ισχύει κατά τον χρόνο δημοσίευσής του. Η φορολογική μεταχείριση κάθε υπόθεσης εξαρτάται από τα ιδιαίτερα πραγματικά και φορολογικά δεδομένα του ενδιαφερομένου.