 By Spanos Theodoros · · Updated
Στις μισθώσεις ακινήτων χρησιμοποιούνται συχνά οι όροι «μισθωτήριο» και «ηλεκτρονικό μισθωτήριο στο Taxis» σαν να πρόκειται για το ίδιο πράγμα.
Στην πραγματικότητα, πρόκειται για δύο διαφορετικά πράγματα με διαφορετική λειτουργία.
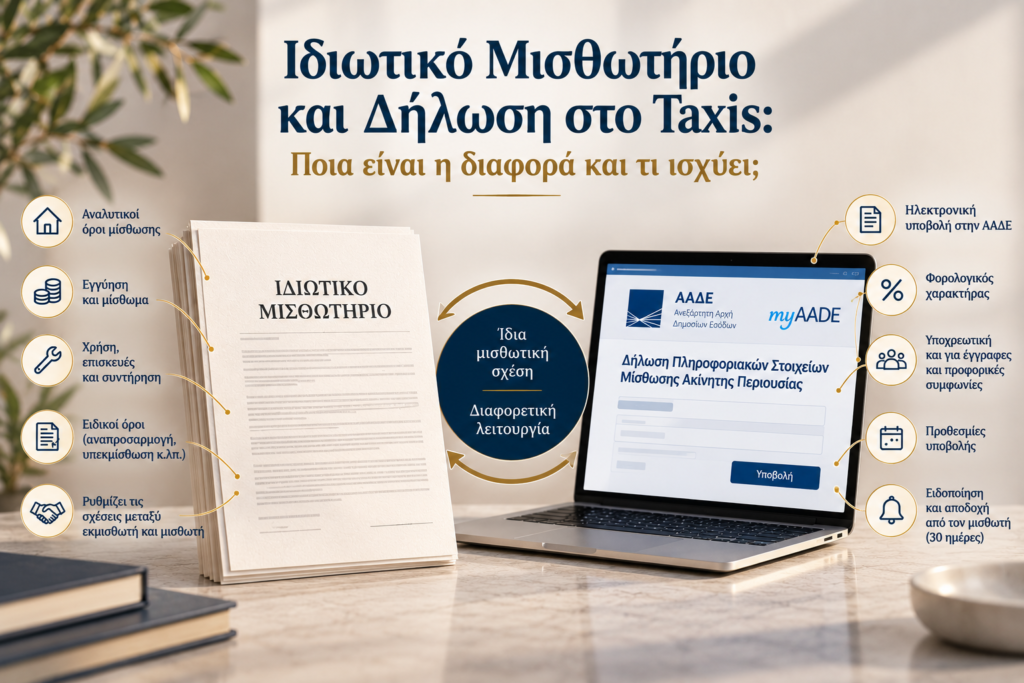
Από τη μία πλευρά υπάρχει η συμφωνία μεταξύ εκμισθωτή και μισθωτή, η οποία μπορεί να αποτυπωθεί αναλυτικά σε ιδιωτικό συμφωνητικό. Από την άλλη υπάρχει η Δήλωση Πληροφοριακών Στοιχείων Μίσθωσης Ακίνητης Περιουσίας, η οποία υποβάλλεται ηλεκτρονικά στην ΑΑΔΕ.
Τι είναι το ιδιωτικό μισθωτήριο;
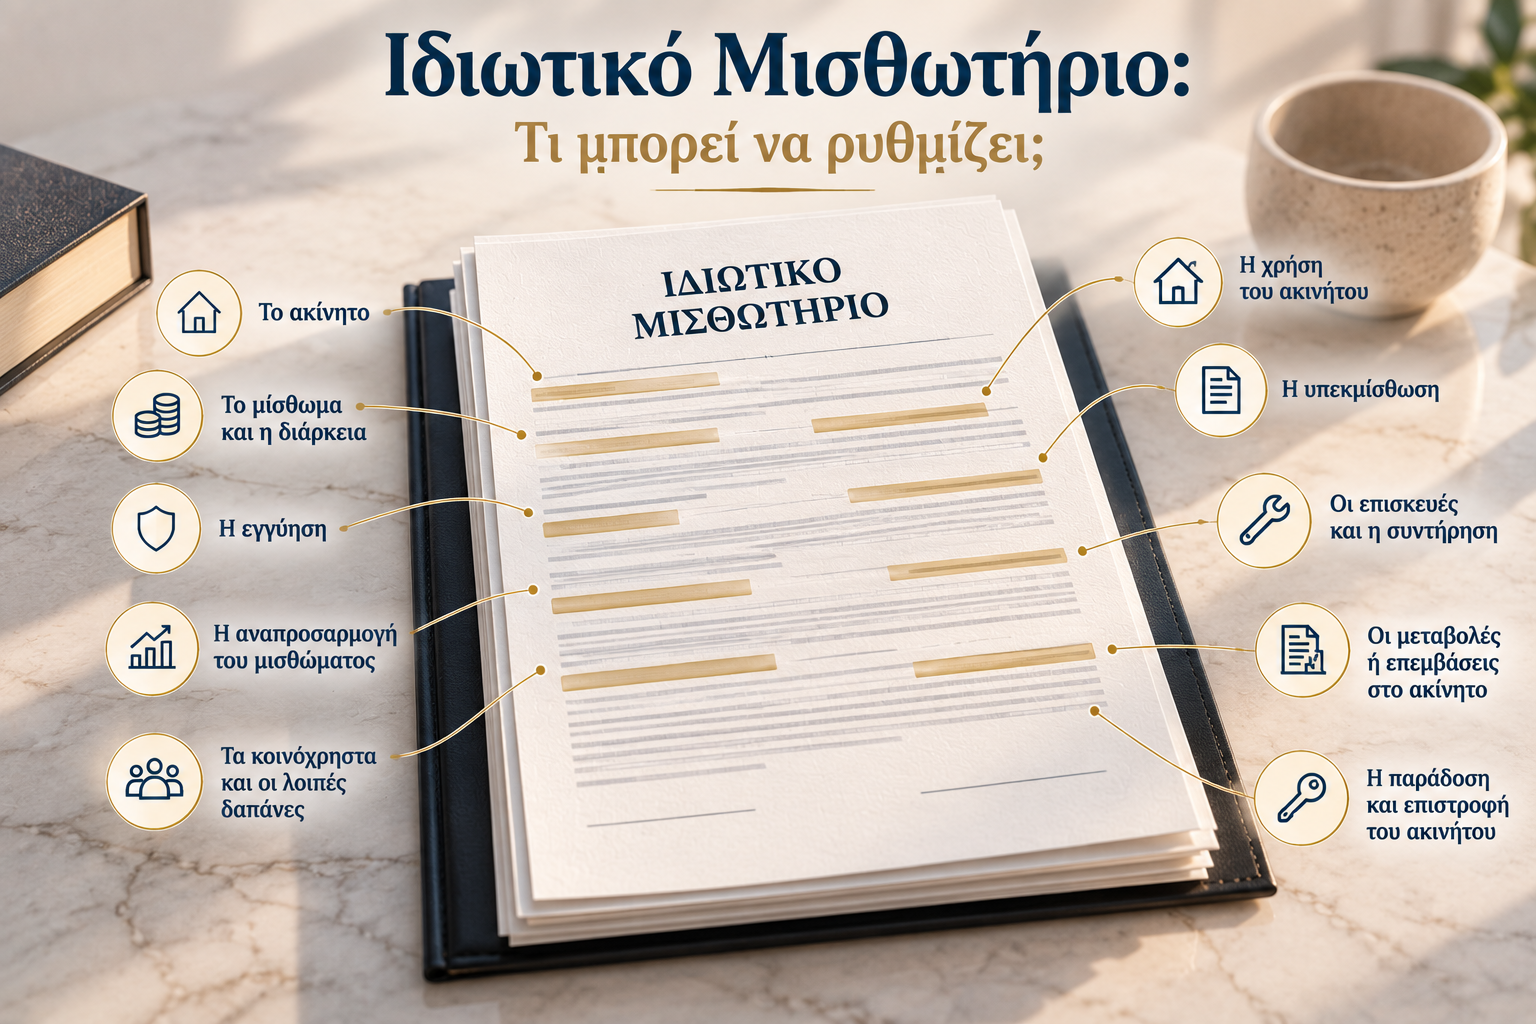
Το ιδιωτικό συμφωνητικό είναι το έγγραφο στο οποίο ο εκμισθωτής και ο μισθωτής μπορούν να καταγράψουν αναλυτικά τους όρους που έχουν συμφωνήσει για τη μίσθωση.
Εκτός από τα βασικά στοιχεία, όπως το ακίνητο, το μίσθωμα και τη διάρκεια, μπορεί να ρυθμίζει ζητήματα όπως:
- την εγγύηση,
- την αναπροσαρμογή του μισθώματος,
- τα κοινόχρηστα και τις λοιπές δαπάνες,
- τη χρήση του ακινήτου,
- την υπεκμίσθωση,
- τις επισκευές και τη συντήρηση,
- τις μεταβολές ή επεμβάσεις στο ακίνητο,
- την παράδοση και επιστροφή του ακινήτου,
- καθώς και άλλους ειδικούς όρους της συγκεκριμένης μίσθωσης.
Το ιδιωτικό συμφωνητικό επιτρέπει, επομένως, στα μέρη να έχουν μία σαφή και αναλυτική καταγραφή της μεταξύ τους συμφωνίας.
Τι είναι η ηλεκτρονική δήλωση στην ΑΑΔΕ;
Αυτό που στην καθημερινή πρακτική αποκαλείται συχνά «ηλεκτρονικό μισθωτήριο» ή «μισθωτήριο στο Taxis» είναι στην πραγματικότητα η Δήλωση Πληροφοριακών Στοιχείων Μίσθωσης Ακίνητης Περιουσίας.
Η δήλωση αυτή υποβάλλεται ηλεκτρονικά στην ΑΑΔΕ και έχει φορολογικό χαρακτήρα.
Η ίδια η ΑΑΔΕ διευκρινίζει ότι η δήλωση υποβάλλεται για φορολογικούς σκοπούς και δεν καθορίζει τις σχέσεις μεταξύ εκμισθωτή και μισθωτή. Οι σχέσεις αυτές ρυθμίζονται από το εφαρμοστέο αστικό δίκαιο και από τη συμφωνία των μερών.
Μάλιστα, η υποχρέωση ηλεκτρονικής δήλωσης καταλαμβάνει τόσο τις έγγραφες όσο και τις προφορικές συμφωνίες μίσθωσης.
Χρειάζεται λοιπόν και ιδιωτικό συμφωνητικό και δήλωση στην ΑΑΔΕ;
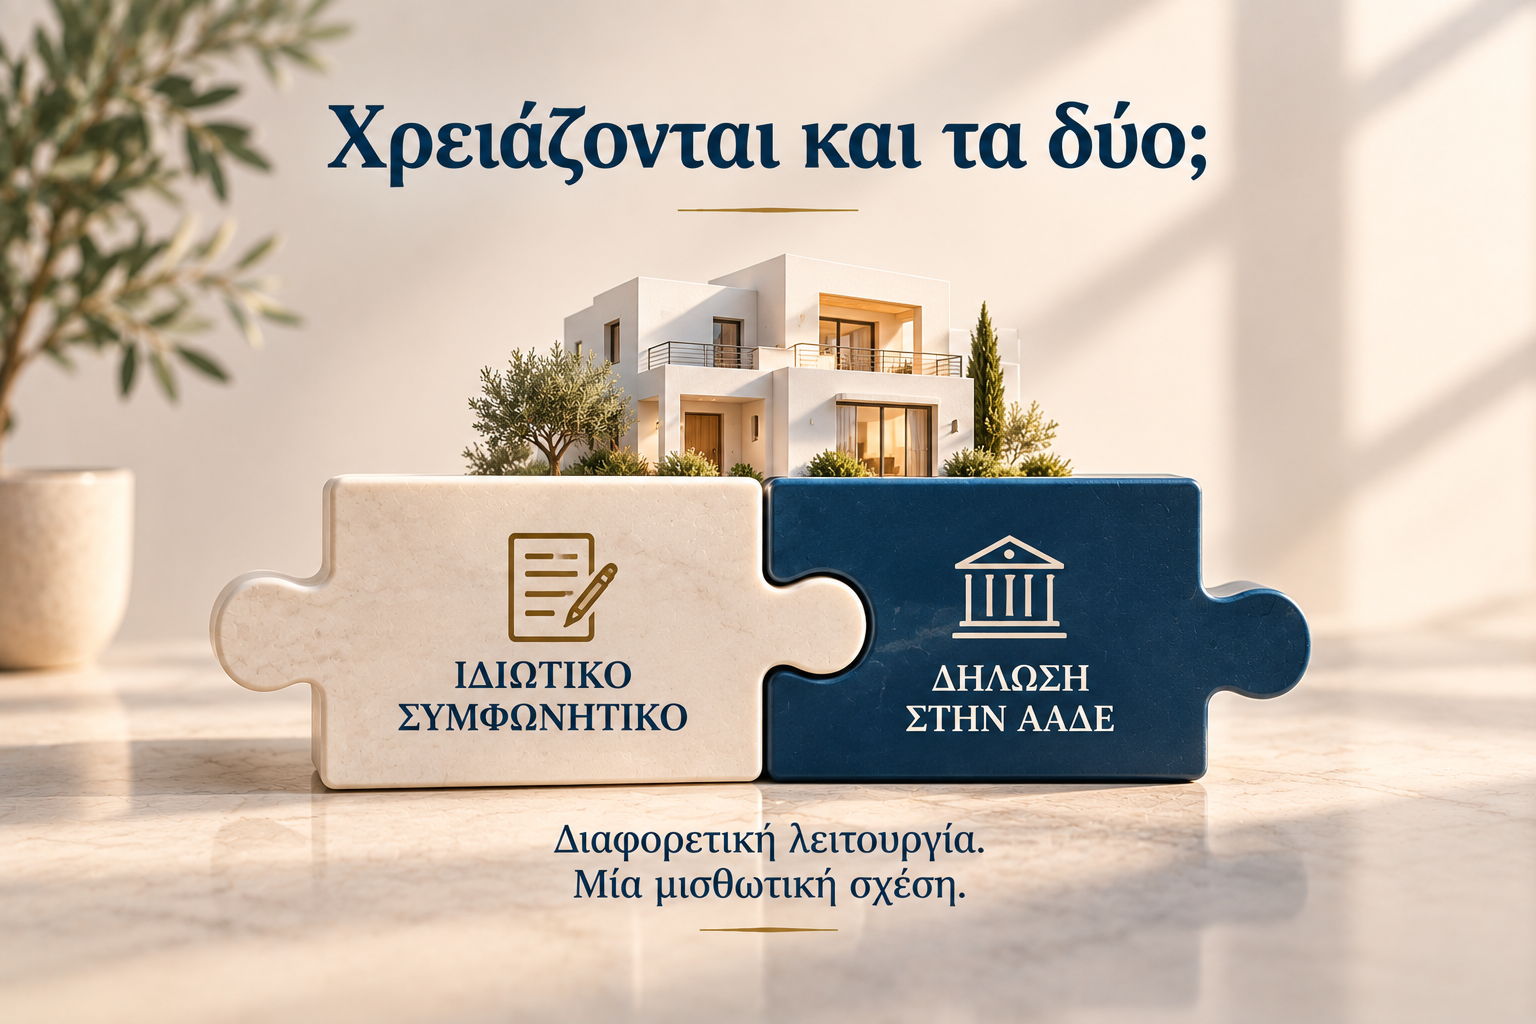
Η ηλεκτρονική δήλωση πρέπει να υποβάλλεται στις περιπτώσεις για τις οποίες προβλέπεται σχετική υποχρέωση από τη φορολογική νομοθεσία.
Αυτό, όμως, δεν σημαίνει ότι ένα αναλυτικό ιδιωτικό συμφωνητικό είναι περιττό.
Ιδιαίτερα στις μακροχρόνιες μισθώσεις, η έγγραφη αποτύπωση της συμφωνίας είναι σημαντική, επειδή επιτρέπει στα μέρη να ρυθμίσουν αναλυτικά ζητήματα που δεν αποτυπώνονται με την ίδια έκταση στην ηλεκτρονική δήλωση.
Με απλά λόγια:
η δήλωση στην ΑΑΔΕ εξυπηρετεί τη φορολογική δήλωση της μίσθωσης, ενώ το ιδιωτικό συμφωνητικό καταγράφει αναλυτικά τους όρους που έχουν συμφωνήσει εκμισθωτής και μισθωτής.
Ποιος υποβάλλει τη δήλωση και πότε;
Κατά κανόνα, η Δήλωση Πληροφοριακών Στοιχείων Μίσθωσης υποβάλλεται ηλεκτρονικά από τον εκμισθωτή.
Η αρχική ή τροποποιητική δήλωση υποβάλλεται μέχρι το τέλος του επόμενου μήνα από την έναρξη της μίσθωσης ή την τροποποίησή της.
Σε περίπτωση λύσης της μίσθωσης, η λύση δηλώνεται επίσης μέχρι το τέλος του επόμενου μήνα από τη λύση.
Τι ισχύει για την αποδοχή από τον μισθωτή;
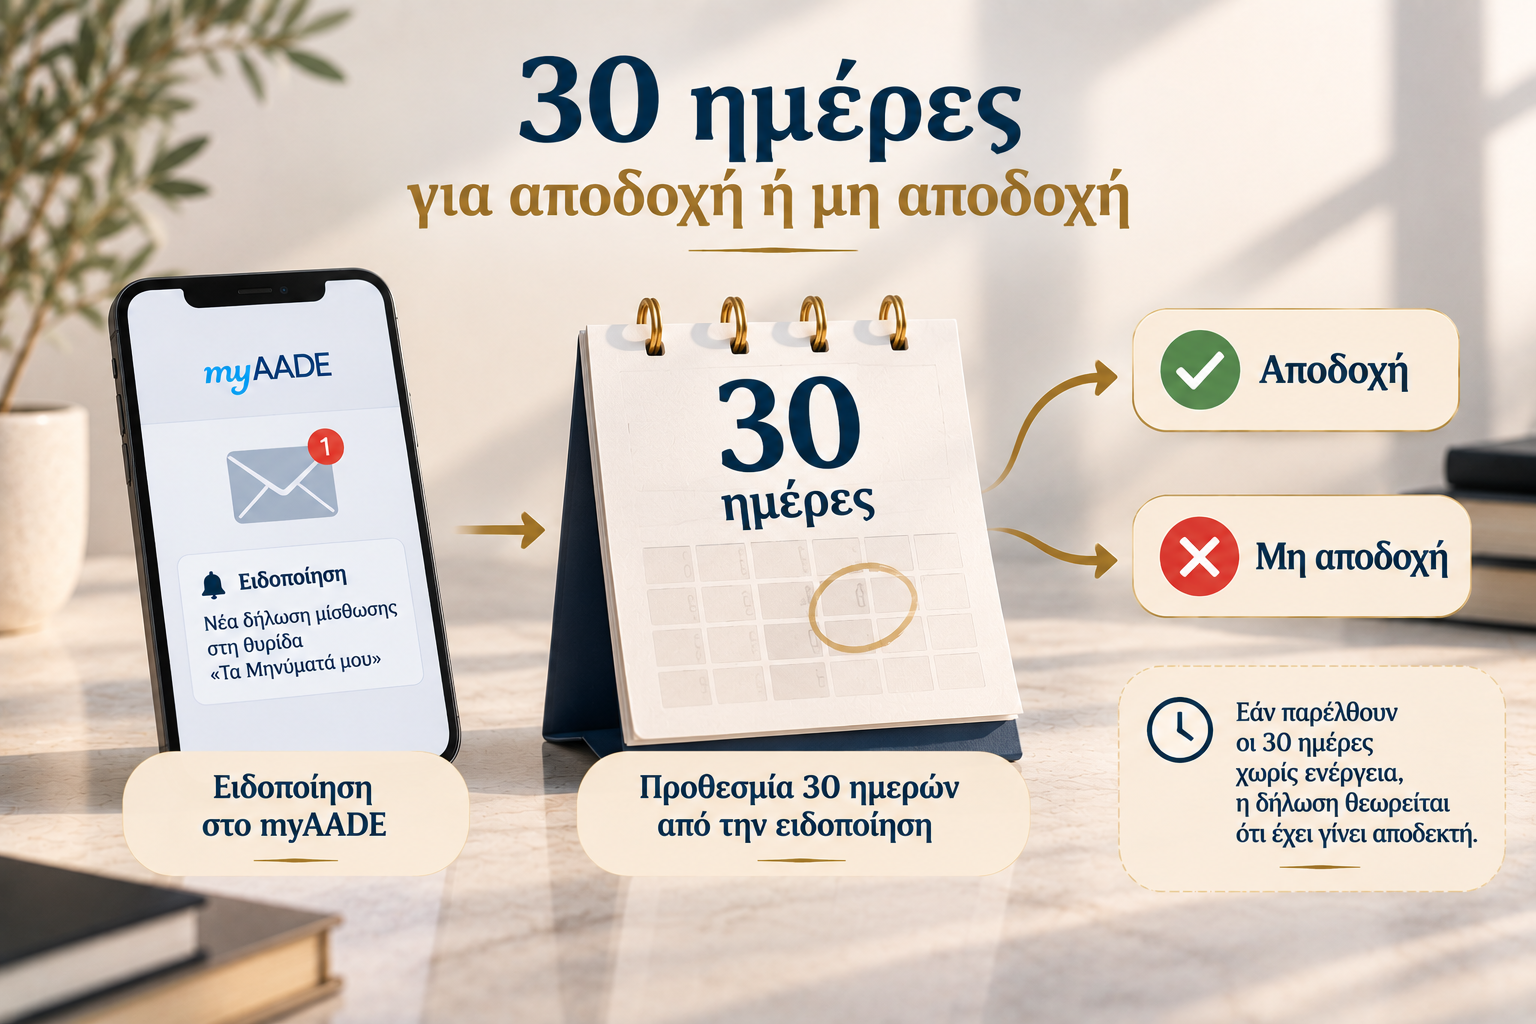
Από τις 2 Ιουνίου 2025 ισχύει μία σημαντική διαδικασία που πρέπει να γνωρίζουν οι μισθωτές.
Μετά την υποβολή της δήλωσης, ο μισθωτής λαμβάνει σχετική ειδοποίηση στη θυρίδα «Τα Μηνύματά μου» στο myAADE, καθώς και ηλεκτρονική ειδοποίηση στη δηλωμένη διεύθυνση ηλεκτρονικού ταχυδρομείου.
Ο μισθωτής έχει στη συνέχεια 30 ημέρες από την αποστολή της ειδοποίησης για να αποδεχθεί ή να μην αποδεχθεί ηλεκτρονικά τη δήλωση.
Σε περίπτωση μη αποδοχής, μπορεί να αναφέρει τους σχετικούς λόγους.
Εάν παρέλθει η προθεσμία των 30 ημερών χωρίς να πραγματοποιήσει κάποια ενέργεια, η δήλωση θεωρείται ότι έχει γίνει αποδεκτή.
Η διαδικασία αυτή αφορά την ηλεκτρονική δήλωση στην ΑΑΔΕ και δεν μετατρέπει τη δήλωση σε υποκατάστατο ενός αναλυτικού ιδιωτικού συμφωνητικού.
Τι γίνεται εάν το ιδιωτικό συμφωνητικό και η δήλωση στην ΑΑΔΕ δεν συμφωνούν;
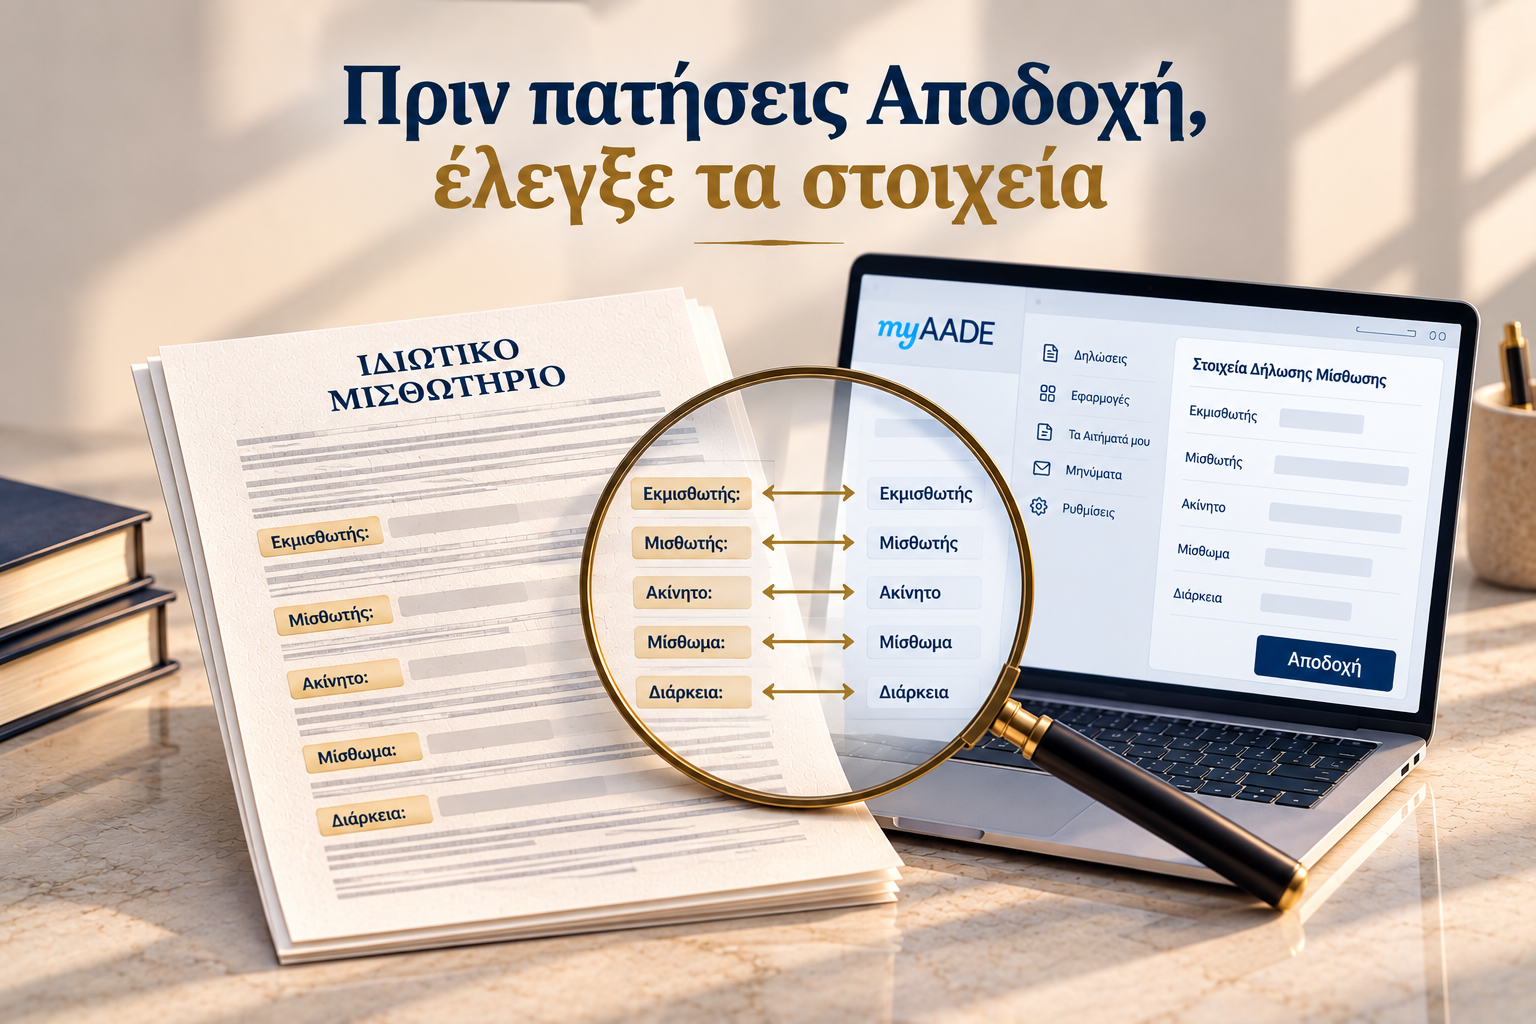
Εάν το ιδιωτικό συμφωνητικό και η ηλεκτρονική δήλωση περιέχουν διαφορετικά στοιχεία, για παράδειγμα διαφορετικό μίσθωμα ή διαφορετική διάρκεια, η απόκλιση δεν πρέπει να αγνοείται.
Δεν είναι σωστό να θεωρείται αυτομάτως ότι το ένα έγγραφο «υπερισχύει» πάντοτε του άλλου.
Πρέπει να εξεταστεί ποια ήταν η πραγματική συμφωνία των μερών, ποια στοιχεία δηλώθηκαν στην ΑΑΔΕ και για ποιο λόγο προέκυψε η συγκεκριμένη διαφορά.
Για τον λόγο αυτό, πριν από την ηλεκτρονική αποδοχή της δήλωσης, ο μισθωτής πρέπει να ελέγχει ότι τα στοιχεία που έχουν δηλωθεί ανταποκρίνονται στη συμφωνία που έχει πράγματι συνάψει.
Αντίστοιχα, ο εκμισθωτής πρέπει να φροντίζει ώστε τα στοιχεία που υποβάλλει στην ΑΑΔΕ να είναι ορθά και να συμφωνούν με τα αντίστοιχα στοιχεία της μίσθωσης.
Συμπέρασμα
Το ιδιωτικό συμφωνητικό και η ηλεκτρονική δήλωση στην ΑΑΔΕ δεν αποτελούν δύο διαφορετικές μισθώσεις. Αφορούν την ίδια μισθωτική σχέση, αλλά έχουν διαφορετική λειτουργία.
Η Δήλωση Πληροφοριακών Στοιχείων Μίσθωσης εξυπηρετεί τη σχετική φορολογική υποχρέωση και καταγράφει συγκεκριμένα στοιχεία της μίσθωσης.
Το ιδιωτικό συμφωνητικό, από την άλλη πλευρά, επιτρέπει την αναλυτική καταγραφή των δικαιωμάτων, των υποχρεώσεων και των ειδικότερων συμφωνιών μεταξύ των μερών.
Για τον λόγο αυτό, ιδιαίτερα στις μακροχρόνιες μισθώσεις, ένα σωστά διαμορφωμένο ιδιωτικό συμφωνητικό σε συνδυασμό με την ορθή ηλεκτρονική δήλωση της μίσθωσης παρέχει ένα σαφέστερο πλαίσιο τόσο για τον εκμισθωτή όσο και για τον μισθωτή.