 By Spanos Theodoros ·
Όταν ένα ακίνητο εκμισθώνεται, ένα από τα πρώτα ζητήματα που πρέπει να προσδιοριστούν είναι για ποιον σκοπό παραχωρείται η χρήση του.
Άλλο είναι ένα διαμέρισμα που μισθώνεται για να χρησιμοποιηθεί ως κατοικία και άλλο ένας χώρος που μισθώνεται για τη λειτουργία καταστήματος, γραφείου, ιατρείου ή άλλης επαγγελματικής δραστηριότητας.
Στην καθημερινή πρακτική γίνεται συχνά λόγος για «αστική» και «επαγγελματική» μίσθωση. Στο παρόν άρθρο, με τον όρο αστική μίσθωση αναφερόμαστε ειδικότερα στη μίσθωση κατοικίας, ώστε να εξετάσουμε τις βασικές διαφορές της από την επαγγελματική μίσθωση.
Η διάκριση δεν είναι απλώς ορολογική. Επηρεάζει το νομικό πλαίσιο που εφαρμόζεται, τη διάρκεια της μίσθωσης, τη σημασία των συμβατικών όρων και αρκετά πρακτικά και οικονομικά ζητήματα που πρέπει να γνωρίζουν τόσο ο εκμισθωτής όσο και ο μισθωτής.
Τι είναι η μίσθωση κατοικίας και πόσο διαρκεί;
Μίσθωση κατοικίας έχουμε όταν το ακίνητο παραχωρείται προκειμένου να χρησιμοποιηθεί για τη στέγαση του μισθωτή.
Το χαρακτηριστικότερο παράδειγμα είναι η μακροχρόνια μίσθωση ενός διαμερίσματος στο οποίο ο μισθωτής εγκαθίσταται και κατοικεί.
Ιδιαίτερη σημασία έχει η έννοια της κύριας κατοικίας, καθώς ο Ν. 1703/1987 προβλέπει ειδικό καθεστώς για τις μισθώσεις ακινήτων που χρησιμοποιούνται, σύμφωνα με τη μισθωτική σύμβαση, ως κύρια κατοικία.
Ένα από τα σημαντικότερα χαρακτηριστικά της μίσθωσης κύριας κατοικίας είναι η ελάχιστη νόμιμη διάρκεια των τριών ετών.
Η μίσθωση ισχύει τουλάχιστον για τρία έτη ακόμη και εάν έχει συμφωνηθεί μικρότερη διάρκεια ή αόριστος χρόνος.
Εάν, για παράδειγμα, ο ιδιοκτήτης και ο μισθωτής υπογράψουν μισθωτήριο κύριας κατοικίας διάρκειας ενός έτους, η συμφωνία αυτή δεν σημαίνει ότι ο εκμισθωτής μπορεί, μόνο λόγω της συμπλήρωσης του ενός έτους, να παρακάμψει τη νόμιμη τριετία.
Αντίθετα, εάν έχει συμφωνηθεί μεγαλύτερη διάρκεια, για παράδειγμα πέντε έτη, η μεγαλύτερη συμβατική διάρκεια δεσμεύει καταρχήν τα μέρη.
Η σύντμηση της νόμιμης τριετίας επιτρέπεται μόνο με νεότερη συμφωνία, η οποία πρέπει να απέχει τουλάχιστον έξι μήνες από την έναρξη της μίσθωσης και να αποδεικνύεται με συμβολαιογραφικό έγγραφο.
Τι είναι η επαγγελματική μίσθωση και πόσο διαρκεί;
Στην επαγγελματική μίσθωση το ακίνητο παραχωρείται για την άσκηση επαγγελματικής ή εμπορικής δραστηριότητας που εμπίπτει στο σχετικό νομοθετικό καθεστώς.
Χαρακτηριστικά παραδείγματα μπορεί να αποτελούν η μίσθωση χώρου για τη λειτουργία:
- καταστήματος,
- δικηγορικού ή λογιστικού γραφείου,
- ιατρείου,
- φαρμακείου,
- εκπαιδευτηρίου,
- εργαστηρίου,
- ή άλλης επαγγελματικής ή εμπορικής δραστηριότητας.
Οι επαγγελματικές μισθώσεις που εμπίπτουν στο σχετικό πεδίο εφαρμογής διέπονται σήμερα από τους συμβατικούς όρους τους, τις γενικές διατάξεις του Αστικού Κώδικα και τις διατάξεις του Π.Δ. 34/1995 που εξακολουθούν να εφαρμόζονται, όπως το καθεστώς αυτό διαμορφώθηκε ιδίως με τον Ν. 4242/2014.
Και εδώ συναντάμε την τριετία, αλλά για διαφορετική νομική αιτία.
Οι επαγγελματικές μισθώσεις που εμπίπτουν στο Π.Δ. 34/1995 και έχουν συναφθεί μετά την έναρξη ισχύος του Ν. 4242/2014 ισχύουν τουλάχιστον για τρία έτη, ακόμη και εάν έχει συμφωνηθεί μικρότερη διάρκεια ή αόριστος χρόνος.
Αν, όμως, τα μέρη συμφωνήσουν εξαρχής μεγαλύτερη διάρκεια, για παράδειγμα πέντε, έξι ή εννέα έτη, η μίσθωση δεν περιορίζεται αυτομάτως στην τριετία. Η τριετία αποτελεί ελάχιστη και όχι ανώτατη διάρκεια.
Επομένως, το γεγονός ότι τόσο στην κύρια κατοικία όσο και στις σύγχρονες επαγγελματικές μισθώσεις συναντάμε ελάχιστη τριετή διάρκεια δεν σημαίνει ότι πρόκειται για το ίδιο νομικό καθεστώς.
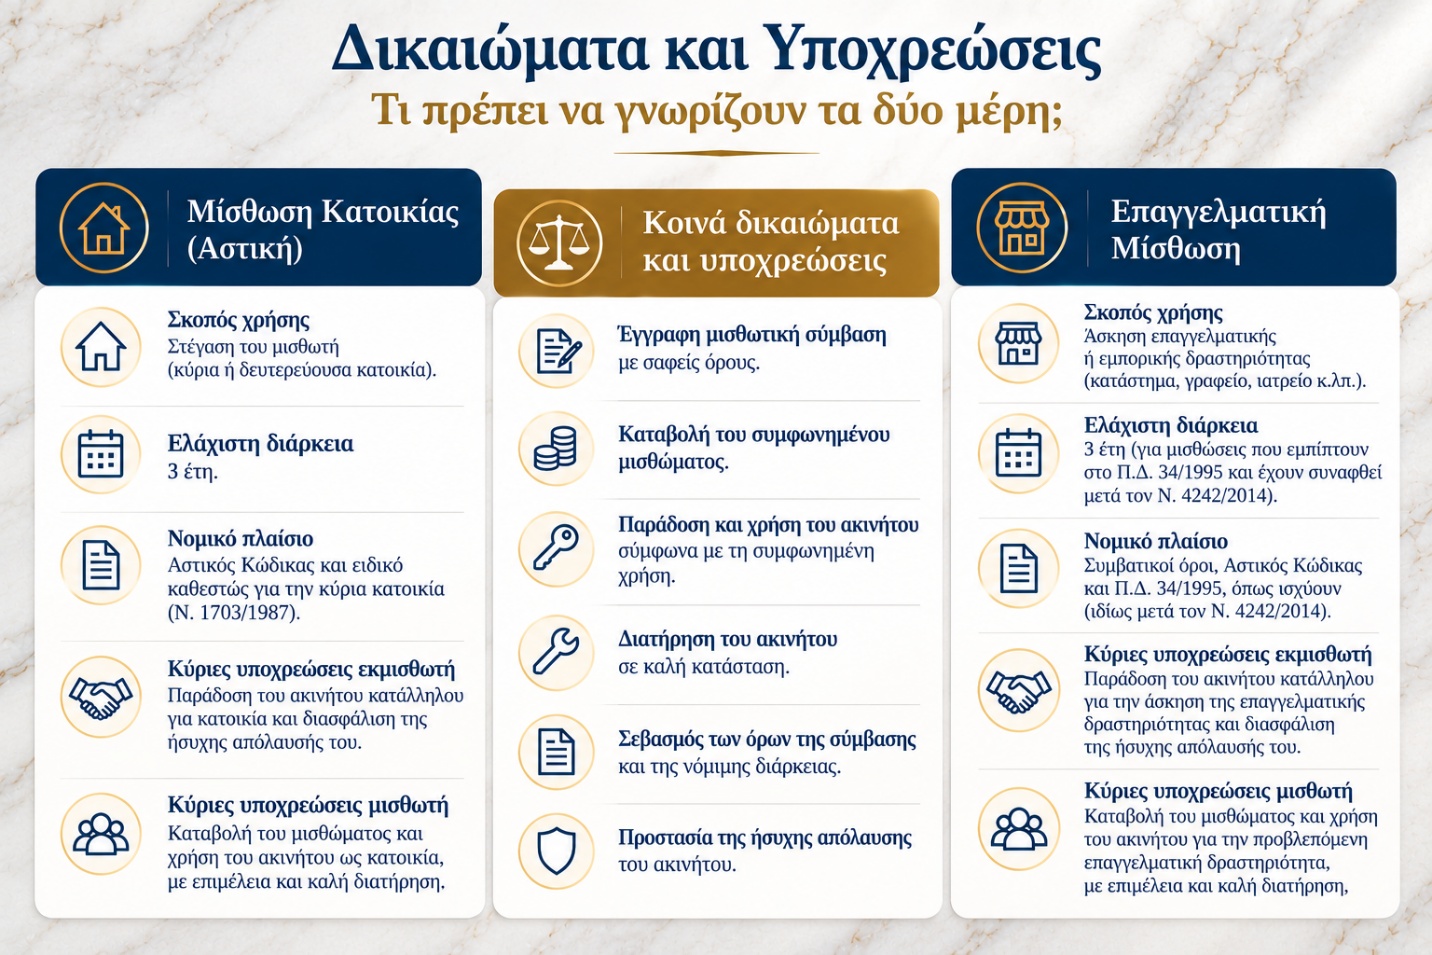
Η βασική διαφορά είναι η χρήση του ακινήτου
Για να προσδιοριστεί ποιο καθεστώς εφαρμόζεται, δεν αρκεί πάντοτε να κοιτάξουμε απλώς τη μορφή του ακινήτου. Ιδιαίτερη σημασία έχει η συμφωνημένη χρήση του.
Ένα διαμέρισμα μπορεί να εκμισθωθεί ως κατοικία, ενώ υπό τις κατάλληλες πραγματικές και νομικές προϋποθέσεις ένας χώρος μπορεί να χρησιμοποιηθεί για επαγγελματικό σκοπό.
Για τον λόγο αυτό, το μισθωτήριο πρέπει να προσδιορίζει με σαφήνεια για ποια χρήση παραχωρείται το ακίνητο. Η συμφωνημένη χρήση έχει πρακτική σημασία όχι μόνο για τον χαρακτηρισμό της μίσθωσης, αλλά και για τις υποχρεώσεις του μισθωτή κατά τη διάρκεια αυτής.
Τι συμβαίνει όταν το ακίνητο χρησιμοποιείται και ως κατοικία και ως επαγγελματική στέγη;
Στην πράξη υπάρχουν και περιπτώσεις μικτής χρήσης. Για παράδειγμα, ένας επαγγελματίας μπορεί να χρησιμοποιεί μέρος ενός διαμερίσματος ως κατοικία και μέρος του ως επαγγελματικό χώρο. Στην περίπτωση αυτή έχει ιδιαίτερη σημασία ποια χρήση είναι η προέχουσα.
Ο Ν. 1703/1987 προβλέπει ρητά ότι, όταν έχει συμφωνηθεί μικτή χρήση, το ειδικό καθεστώς της κύριας κατοικίας εφαρμόζεται εφόσον η χρήση του μισθίου ως κύριας κατοικίας είναι η προέχουσα.
Επομένως, σε μία πραγματική περίπτωση μικτής χρήσης δεν αρκεί απλώς να χαρακτηριστεί το μισθωτήριο ως «κατοικία» ή «επαγγελματική στέγη». Πρέπει να εξεταστούν η συμφωνία των μερών και τα πραγματικά χαρακτηριστικά της χρήσης.
Μπορεί ο μισθωτής να αλλάξει τη χρήση του ακινήτου;
Όχι, ο μισθωτής οφείλει να χρησιμοποιεί το ακίνητο σύμφωνα με τη χρήση για την οποία του παραχωρήθηκε.
Εάν, για παράδειγμα, ένα ακίνητο έχει μισθωθεί αποκλειστικά ως κατοικία, ο μισθωτής δεν πρέπει να θεωρεί ότι μπορεί αυτομάτως να το μετατρέψει σε χώρο άσκησης οποιασδήποτε επαγγελματικής δραστηριότητας.
Αντίστοιχα, σε μία επαγγελματική μίσθωση πρέπει να εξετάζεται εάν η συγκεκριμένη δραστηριότητα επιτρέπεται στο ακίνητο και εάν απαιτούνται ειδικές άδειες, εγκρίσεις ή άλλες προϋποθέσεις.
Πριν από τη σύναψη επαγγελματικής μίσθωσης είναι επομένως ιδιαίτερα σημαντικό να ελέγχεται εάν το ακίνητο μπορεί πράγματι να εξυπηρετήσει νομικά και πραγματικά τη δραστηριότητα για την οποία προορίζεται.
Γιατί το επαγγελματικό μισθωτήριο χρειάζεται ιδιαίτερη προσοχή;
Στην επαγγελματική μίσθωση το ακίνητο μπορεί να αποτελεί ουσιαστικό μέρος της ίδιας της επιχειρηματικής δραστηριότητας του μισθωτή.
Ένα κατάστημα μπορεί να συνδέεται με σημαντικές δαπάνες διαμόρφωσης, εξοπλισμό, πελατεία και συγκεκριμένη εμπορική τοποθεσία. Ένα ιατρείο, ένα γραφείο ή ένας άλλος επαγγελματικός χώρος μπορεί να απαιτεί ειδικές εγκαταστάσεις ή προσαρμογές.
Για τον λόγο αυτό, στο επαγγελματικό μισθωτήριο αποκτούν ιδιαίτερη σημασία ζητήματα όπως:
- η διάρκεια της μίσθωσης,
- το ύψος και η αναπροσαρμογή του μισθώματος,
- η ακριβής επιτρεπόμενη επαγγελματική χρήση,
- οι εργασίες και οι διαμορφώσεις του χώρου,
- οι απαιτούμενες άδειες για τη δραστηριότητα,
- η κατανομή των επισκευών και λοιπών δαπανών,
- η τοποθέτηση επιγραφών ή επαγγελματικού εξοπλισμού,
- η υπεκμίσθωση ή παραχώρηση χρήσης,
- οι προϋποθέσεις πρόωρης λύσης,
- και η κατάσταση στην οποία πρέπει να επιστραφεί το ακίνητο.
Ένα γενικό ή τυποποιημένο μισθωτήριο μπορεί επομένως να αποδειχθεί ανεπαρκές για μία σύνθετη επαγγελματική σχέση.
Τι ισχύει για την αναπροσαρμογή του μισθώματος;
Το μίσθωμα αποτελεί βασικό συμβατικό όρο και στις δύο κατηγορίες μισθώσεων.
Στις επαγγελματικές μισθώσεις, όμως, πρέπει να λαμβάνονται υπόψη και τυχόν ειδικές νομοθετικές παρεμβάσεις που ισχύουν κατά τον συγκεκριμένο χρόνο.
Για το έτος 2026, στις εμπορικές μισθώσεις ακινήτων που εμπίπτουν στο πεδίο εφαρμογής του Π.Δ. 34/1995, η νομοθεσία προβλέπει ανώτατο όριο αναπροσαρμογής 3% επί του μισθώματος του έτους 2025, για το διάστημα από 1 Ιανουαρίου έως 31 Δεκεμβρίου 2026.
Η ρύθμιση έχει συγκεκριμένο πεδίο εφαρμογής και προβλέπονται νομοθετικές εξαιρέσεις. Για τον λόγο αυτό, πριν από οποιαδήποτε αναπροσαρμογή επαγγελματικού μισθώματος πρέπει να ελέγχεται εάν η συγκεκριμένη μίσθωση υπάγεται πράγματι στον περιορισμό.
Υπάρχει φορολογική διαφορά μεταξύ κατοικίας και επαγγελματικής μίσθωσης;
Ναι, μπορεί να υπάρχει σημαντική διαφορά. Στις μισθώσεις ακινήτων για άσκηση επαγγελματικής δραστηριότητας επιβάλλεται, υπό τις προϋποθέσεις του νόμου, Ψηφιακό Τέλος Συναλλαγής με συντελεστή 3,60% επί του συμφωνημένου μισθώματος, εφόσον δεν έχει επιλεγεί η υπαγωγή της μίσθωσης σε καθεστώς ΦΠΑ σύμφωνα με τη σχετική φορολογική νομοθεσία.
Αντίθετα, στις μισθώσεις κατοικίας δεν επιβάλλεται Ψηφιακό Τέλος Συναλλαγής.
Το φορολογικό καθεστώς πρέπει επομένως να εξετάζεται πριν από τη σύναψη μιας επαγγελματικής μίσθωσης, καθώς μπορεί να επηρεάζει το συνολικό οικονομικό κόστος της συναλλαγής.
Τι ισχύει για τις επισκευές και τις εργασίες;
Και στις δύο κατηγορίες εφαρμόζονται οι γενικοί κανόνες του Αστικού Κώδικα σχετικά με την υποχρέωση του εκμισθωτή να παραδώσει το μίσθιο κατάλληλο για τη συμφωνημένη χρήση και να το διατηρεί κατάλληλο κατά τη διάρκεια της μίσθωσης.
Στις επαγγελματικές μισθώσεις, όμως, το ζήτημα είναι συχνά πιο σύνθετο. Ο μισθωτής μπορεί να χρειάζεται να πραγματοποιήσει εργασίες διαμόρφωσης, να εγκαταστήσει επαγγελματικό εξοπλισμό ή να προσαρμόσει τον χώρο στις ανάγκες της επιχείρησής του. Για τον λόγο αυτό, είναι σημαντικό το μισθωτήριο να προσδιορίζει ποιες επεμβάσεις επιτρέπονται, εάν απαιτείται προηγούμενη συναίνεση του εκμισθωτή, ποιος επιβαρύνεται με το κόστος και τι θα συμβεί με τις εγκαταστάσεις ή μεταβολές όταν λήξει η μίσθωση.
Τι γίνεται όταν λήξει η μίσθωση;
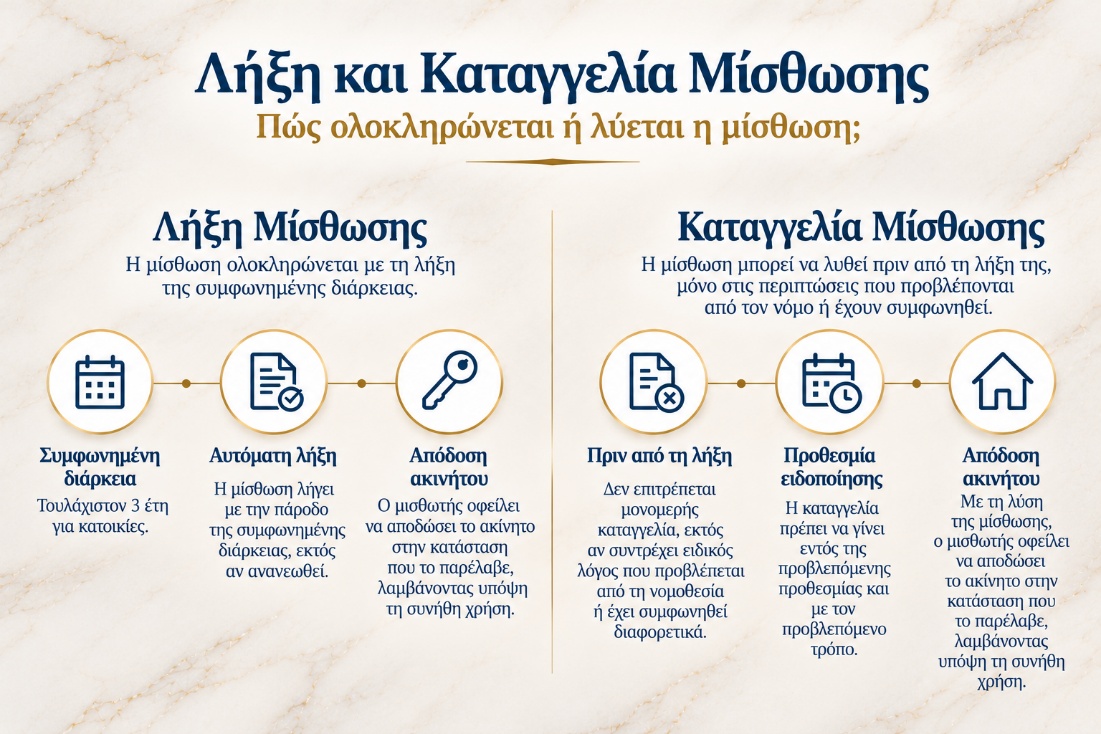
Η λήξη και η καταγγελία δεν πρέπει να αντιμετωπίζονται με τον ίδιο τρόπο σε κάθε μίσθωση.
Πρέπει να εξετάζονται το είδος της μίσθωσης, η συμφωνημένη διάρκειά της, οι όροι του μισθωτηρίου και οι ειδικές διατάξεις που εφαρμόζονται.
Ιδιαίτερη προσοχή απαιτείται στις επαγγελματικές μισθώσεις, επειδή το ισχύον καθεστώς διαφοροποιείται ανάλογα και με τον χρόνο κατά τον οποίο καταρτίστηκε η σύμβαση. Οι παλαιότερες επαγγελματικές μισθώσεις δεν πρέπει να αντιμετωπίζονται αυτομάτως με τους ίδιους κανόνες που ισχύουν για όσες συνάφθηκαν μετά την έναρξη ισχύος του Ν. 4242/2014.
Οι βασικές διαφορές με απλά λόγια
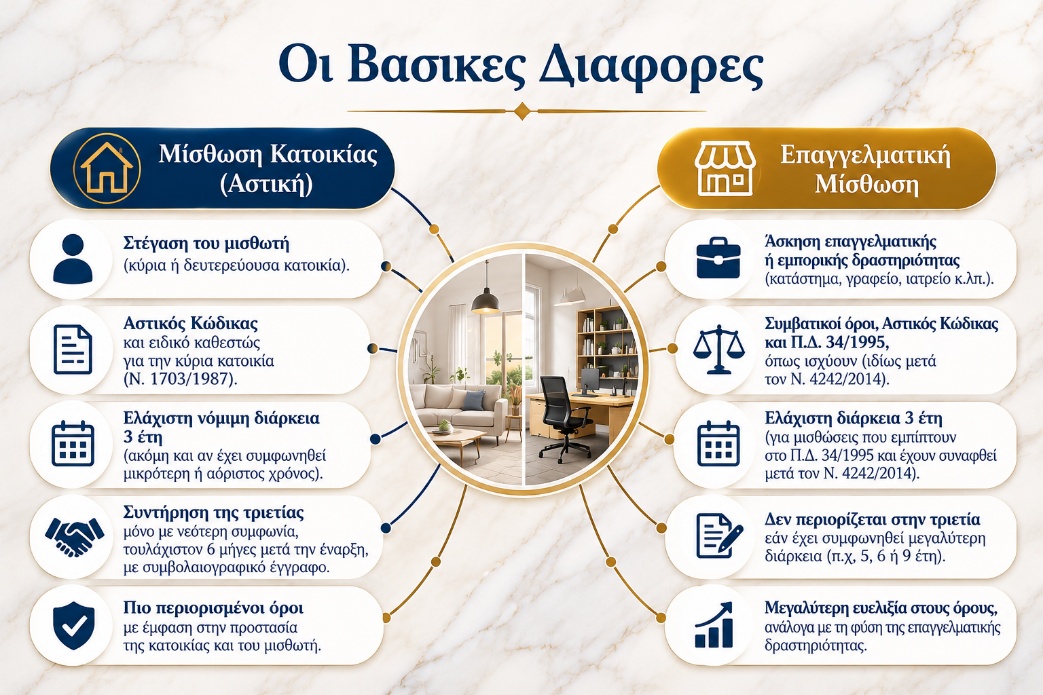
Η μίσθωση κατοικίας αποσκοπεί στη στέγαση του μισθωτή και, όταν πρόκειται για κύρια κατοικία, ισχύει ελάχιστη νόμιμη διάρκεια τριών ετών.
Η επαγγελματική μίσθωση αφορά τη χρήση του ακινήτου για επαγγελματική ή εμπορική δραστηριότητα που υπάγεται στο σχετικό νομοθετικό καθεστώς. Για τις νεότερες επαγγελματικές μισθώσεις που εμπίπτουν στο Π.Δ. 34/1995 ισχύει επίσης ελάχιστη διάρκεια τριών ετών.
Παρά την κοινή τριετία, τα δύο καθεστώτα δεν είναι ίδια. Διαφέρουν ως προς τη νομική βάση, τον σκοπό της χρήσης, τη σημασία των ειδικών συμβατικών όρων και ορισμένα οικονομικά και φορολογικά ζητήματα. Επιπλέον, στην επαγγελματική μίσθωση η καταλληλότητα του χώρου για τη συγκεκριμένη επιχειρηματική δραστηριότητα και η ακριβής ρύθμιση των εργασιών, των αδειών και των επενδύσεων που θα πραγματοποιηθούν στο ακίνητο αποκτούν ιδιαίτερη σημασία.
Γιατί πρέπει να γνωρίζουμε από την αρχή το είδος της μίσθωσης;
Ο σωστός χαρακτηρισμός της μίσθωσης δεν είναι απλώς ένα θεωρητικό νομικό ζήτημα. Επηρεάζει το ποιοι κανόνες εφαρμόζονται και τον τρόπο με τον οποίο πρέπει να διαμορφωθεί το μισθωτήριο.
Πριν από την υπογραφή πρέπει να είναι σαφές:
ποια χρήση παραχωρείται, για πόσο χρόνο, με ποιους οικονομικούς όρους, ποιες επεμβάσεις επιτρέπονται στο ακίνητο και ποιο νομικό καθεστώς εφαρμόζεται στη συγκεκριμένη μίσθωση.
Ιδίως στις επαγγελματικές μισθώσεις, όπου ο μισθωτής μπορεί να επενδύσει σημαντικά ποσά στον χώρο και ο ιδιοκτήτης να δεσμεύσει το ακίνητό του για μεγάλο χρονικό διάστημα, η σωστή διαμόρφωση των όρων πριν από την υπογραφή μπορεί να αποτρέψει σημαντικές μελλοντικές διαφορές.
Νομική υποστήριξη για μισθώσεις ακινήτων
Η SF Legal παρέχει νομική υποστήριξη σε ιδιοκτήτες, μισθωτές, επενδυτές και επιχειρήσεις για μισθώσεις κατοικιών και επαγγελματικών ακινήτων.
Η νομική υποστήριξη μπορεί να περιλαμβάνει τον έλεγχο του εφαρμοστέου μισθωτικού καθεστώτος, τη σύνταξη ή τον έλεγχο του μισθωτηρίου, τη διαμόρφωση ειδικών όρων ανάλογα με τη χρήση του ακινήτου, καθώς και την αντιμετώπιση διαφορών που μπορεί να προκύψουν κατά τη διάρκεια ή τη λήξη της μίσθωσης.
Η σωστή νομική προετοιμασία πριν από την υπογραφή μπορεί να προστατεύσει τόσο την αξία και τη χρήση του ακινήτου όσο και τα οικονομικά και επιχειρηματικά συμφέροντα των συμβαλλομένων.