 By Spanos Theodoros ·
在希腊购买和持有房地产,需要履行特定的税务义务。房地产的购买、持有、经营利用、赠与、父母向子女转让以及继承,都可能产生不同的税费。
对于房产所有者,尤其是投资者和居住在境外的人士而言,不仅需要了解适用的税种,还应明确各项纳税义务何时产生,以及取得和利用房产的不同方式可能如何影响总体税负。
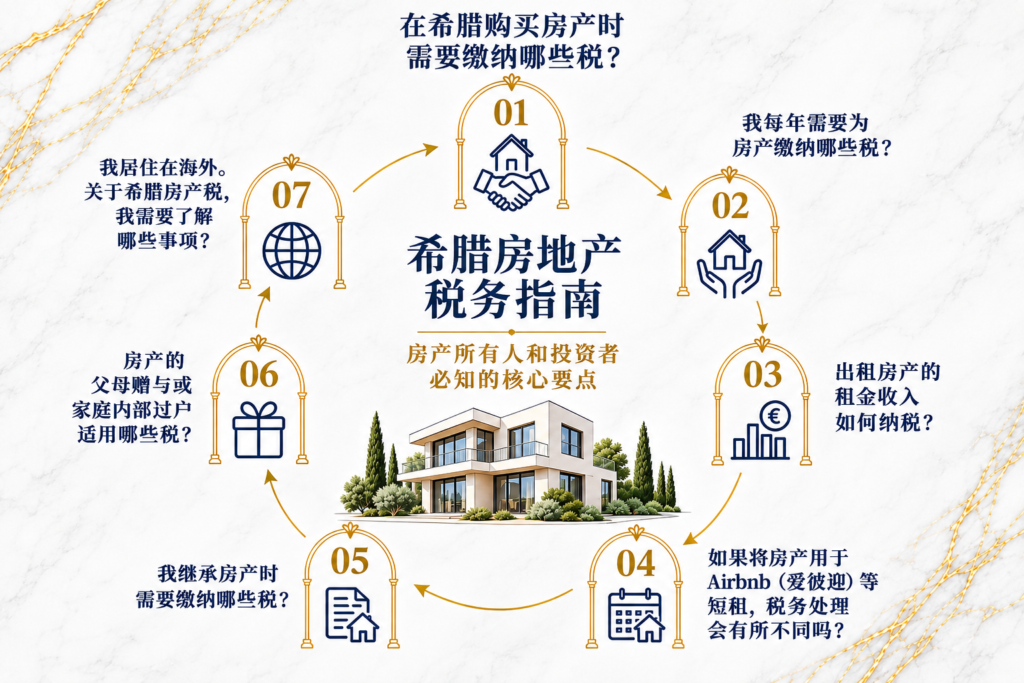
问:在希腊购买房地产时,需要缴纳哪些税费?
在购买房地产时,买方通常须在签署最终买卖公证契约之前缴纳房地产转让税(Real Estate Transfer Tax,简称 RETT)。
房地产转让税的标准税率为房产计税价值的3%。
此外,还须缴纳一项用于市镇及地方社区的附加税,其金额为房地产转让税主税额的3%。因此,实际合计税负约为房产计税价值的3.09%。
在某些情况下,例如首次购买主要自住房且符合法定条件时,可以享受房地产转让税豁免。
问:持有希腊房地产,每年需要缴纳什么税?
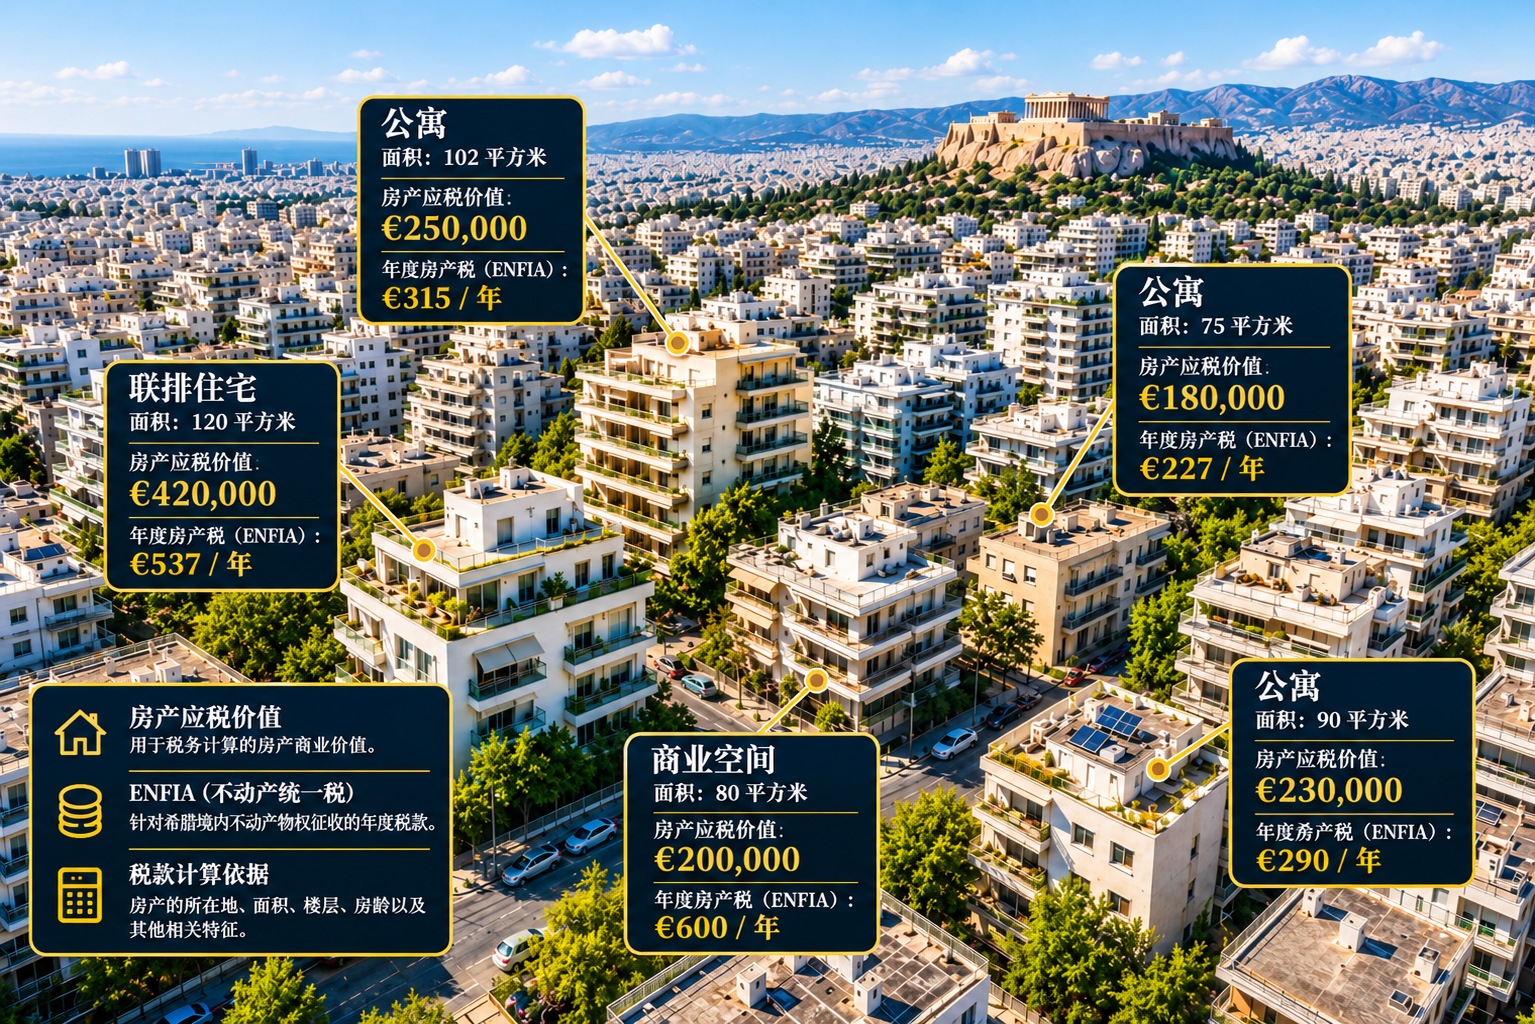
希腊统一房地产税(ENFIA)每年针对位于希腊境内房地产的物权征收。一般而言,每一年度的ENFIA依据纳税人在该年1月1日持有的相关房产物权计算。因此,如果房产是在年中购入,当年的ENFIA纳税义务通常仍由该年1月1日持有相关物权的人承担。
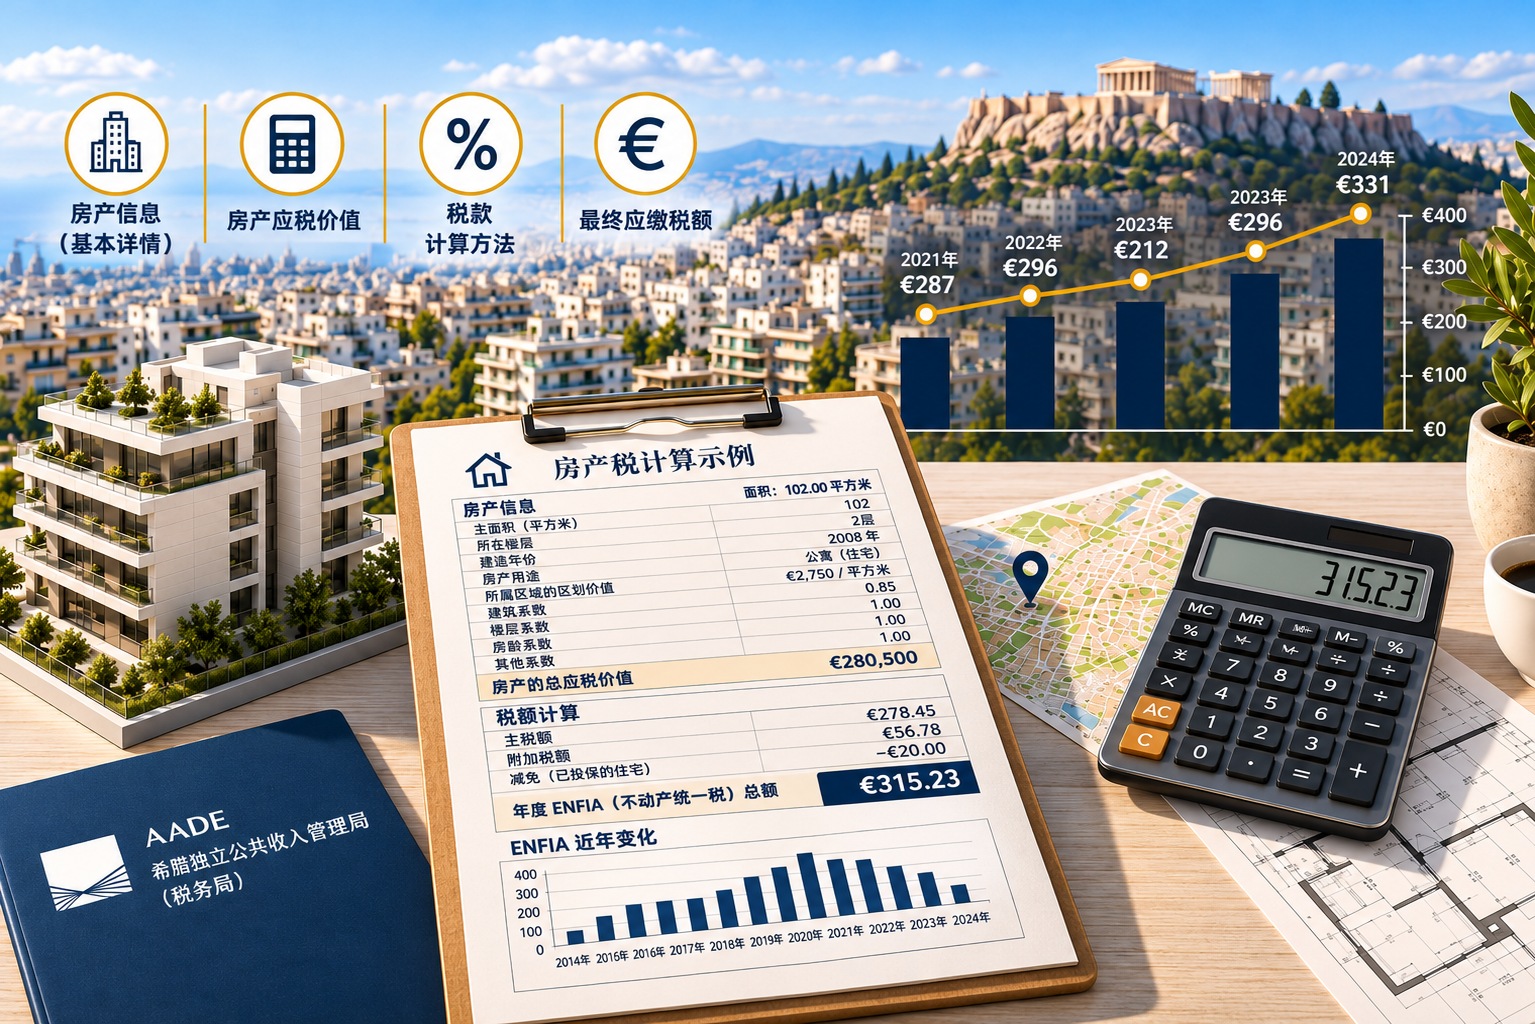
该税依据向希腊独立公共收入管理局(AADE)申报的房产资料计算,并受以下因素影响:
- 房产建筑面积
- 所在位置及适用的区域基准价值
- 房产楼龄
- 所在楼层
- 房产登记用途
- 建筑物或地块的具体特征
- 所持物权的类型及份额比例
因此,在E9房地产申报表中准确登记房产所有权及其特征尤为重要,因为错误的信息可能导致ENFIA税额计算不准确。
对于高价值房地产资产,还适用特别的税额加征规定。其中,根据相关法定级距,当个人持有的房地产总价值超过500,000欧元时,将适用额外的税额加征。因此,持有较大规模房地产资产的人士,应结合其整个房产组合评估ENFIA纳税义务,而非孤立地考虑每一处房产。
问:ENFIA是否有减免政策?申请条件是什么?
希腊法律针对特定类别的纳税人规定了ENFIA减免或豁免,但须满足适用的收入、财产、家庭状况及其他法定条件。
其中一项重要规定涉及已投保住宅的ENFIA减免。2026年,对于已投保地震、火灾和洪水风险,并符合其他全部法定条件的住宅,适用以下减免比例:
- 计税价值不超过500,000欧元的住宅:减免20%
- 计税价值超过500,000欧元的住宅:减免10%
如果保险仅覆盖该年度的部分期间,在满足最低法定投保期限的前提下,可以按比例享受减免。
自2026年起,对于位于某些小型居民点的主要自住房,另有50%的ENFIA减免规定,但须符合包括人口规模及房产条件在内的特定法定要求。
问:我将房产出租并取得租金收入,应如何纳税?
个人从位于希腊的房地产取得的租金收入,作为不动产所得单独计税。对于自2026纳税年度起取得的收入,适用以下累进税率:
- 不超过12,000欧元的部分:15%
- 12,000.01至24,000欧元的部分:25%
- 24,000.01至36,000欧元的部分:35%
- 超过36,000欧元的部分:45%
租金所得实行累进计税,即各档收入分别按对应档次的税率征税,而不是对全部租金收入统一适用最高税率。
如果房产由公司持有,其经营利用产生的收入将计入公司的经营成果,并按照适用于法人的税收规则征税。
问:如果将房产用于Airbnb或其他短期出租,税务处理是否不同?
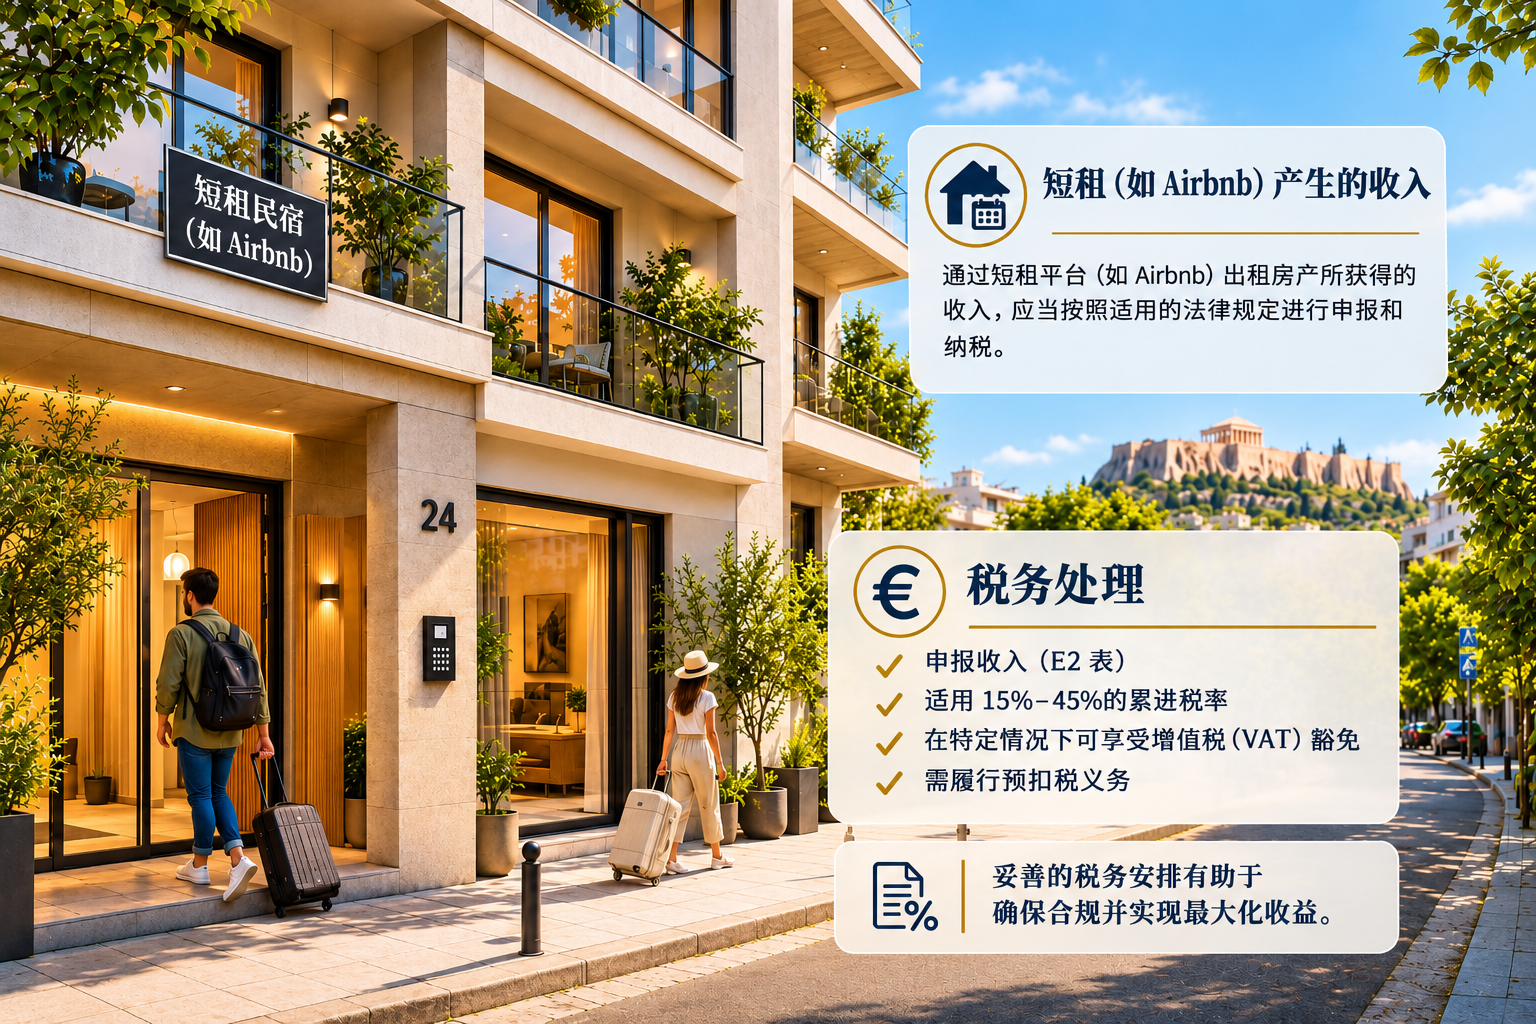
如果房产位于法律允许通过Airbnb或其他短租平台出租的区域,其经营利用须遵守特定的税务及监管制度。
个人提供不超过两处带家具的房产用于短期出租,且除提供床上用品外不提供其他服务的,相关收入通常按不动产所得处理。
相反,如果个人提供三处或以上房产用于短期出租,其收入将被视为经营所得,并产生额外的税务及行政管理义务。
向住客提供其他附加服务,也可能改变该项活动在税务和法律上的性质认定。
此外,还必须履行适用的短期出租合规义务,包括在依法需要时向AADE短期住宿房产登记系统办理登记,并提交相关申报。
问:我从亲属处继承了一处房产,需要缴纳遗产税吗?
通过继承取得房地产时,适用的税负主要取决于:
- 所继承财产份额的价值。
- 继承人与被继承人之间的亲属关系亲疏程度。
希腊法律根据亲属关系将继承人划分为不同类别,各类别适用不同的免税额和税率。
A类继承人包括配偶或民事伴侣、子女、孙子女及父母等。该类别通常对每名继承人适用150,000欧元的免税额,超过部分再按照法定累进税率计税。
此外,对于配偶或民事伴侣及未成年子女因死亡而取得的财产,在符合特定法定条件的情况下,还可适用最高400,000欧元的特别免税额。
亲属关系越疏远,适用的税务待遇可能越不同,通常意味着更高的税负。
问:父母向子女转让或赠与房产,与继承有何不同?
父母向子女转让及赠与适用的税务规则与继承不同。
对于向A类受赠人进行的财产赠与及父母向子女转让,例如父母将财产转让给子女,适用800,000欧元的免税额。
一般而言,超过800,000欧元的部分按10%的税率征税。
这项规定对于家庭财富及遗产规划尤为重要,因为它可能使大量资产在代际之间转移时,只产生有限的即时税负,甚至无需即时缴税。
不过,在进行转让之前,仍须审查资产价值、家庭关系、相同当事人之间此前的赠与或父母向子女转让,以及税法规定的具体条件。
问:我居住在国外,关于希腊房产税务需要了解什么?
居住在国外并不意味着可以免除与希腊境内房地产有关的纳税义务。
在希腊购买房地产的非税务居民,必须取得希腊税务识别号码(AFM),并确保通过希腊税务机关的相关系统正确申报该房产。
如果房产产生收入,还将产生在希腊申报该收入及缴纳相关税款的额外义务。此外,还须审查希腊与房产所有者税务居民所在国之间的避免双重征税协定(DTA)是否适用。
问:为什么在完成房地产投资前进行妥善的法律和税务规划十分重要?
房地产税务并不局限于购房时缴纳的税款。取得房产的方式、购买方的身份、房产的预定用途、通过长期或短期出租进行经营利用、未来出售房产,以及通过赠与、父母向子女转让或继承进行产权转移,都可能产生重大的法律和税务影响。
因此,应在作出投资之前进行妥善规划,而不是等到投资完成之后才考虑相关问题。
律师在这一过程中发挥重要作用,包括审查投资的法律架构、识别交易前必须处理的问题,并在必要时与公证人、会计师、税务顾问及其他相关专业人士协调合作。
通过这种方式,投资者能够从一开始就了解其决定所涉及的法律及税务后果,并从长期角度合理规划房地产资产的持有架构。
为什么选择SF Legal律师事务所?
SF Legal律师事务所为希腊及国际房产所有者和投资者提供有关希腊房地产事务的全面法律支持。
我们的服务涵盖从房产投资法律架构设计、购置,到经营利用、出售、赠与、父母向子女转让及继承的各个阶段,并在必要时与专业税务顾问及其他专业人士合作。
我们的目标是确保每项投资均在法律确定性、充分了解税务影响及适当长期规划的基础上进行。
本文仅供一般信息参考,依据发布时适用的税收法律制度编写。每个具体案件的税务处理取决于相关人士的实际情况及其税务身份。